2026 年 9 月 7 日 星期一登录订阅
3 个数字,一个方向总经数据公布美国 8 月非农就业报告公布

就业 16.2 万、薪资 3.1%、油价还在涨

劳动市场没有坏掉,购买力却在退。这个组合最不利的不是经济,是想等降息的资产价格。
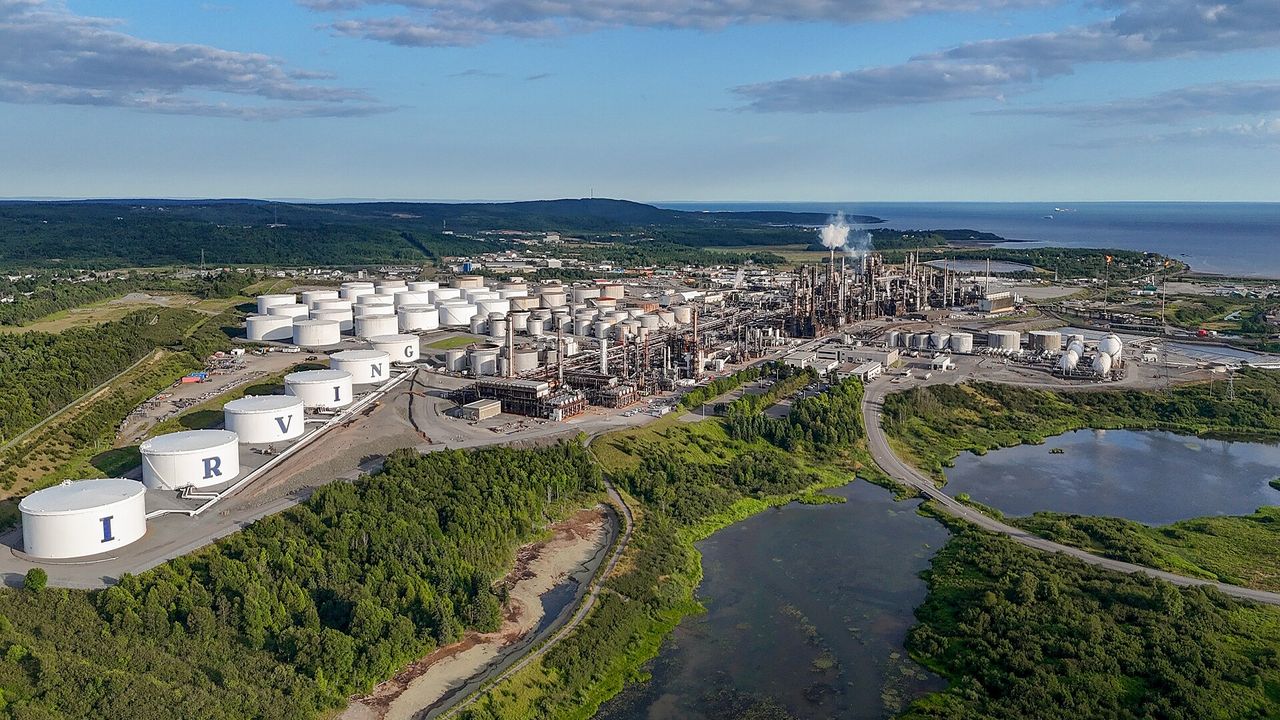
oil(炼油厂与储油槽实景)
图/Quintin Soloviev・CC BY 4.0・Wikimedia Commons
总经数据公布美国 8 月非农就业报告公布2026 年 9 月 7 日 星期一总经与市场贵金属与原物料免费版
下一个可验证时点10/10(六)6568 宏观 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +9.8%);月增率有没有延续,累计年增率的方向。

美国 8 月非农新增就业达 16.2 万人,大幅超越市场预期的 5.5 万人,失业率维持在 4.1%。这项看似强劲的数据,却与同期平均时薪仅年增 3.1%的低迷表现形成强烈对比。实质购买力受通膨侵蚀正在缩水,而中东冲突引发的油价涨势更在 9 月初持续发酵。就业具备韧性、实质薪资降温与能源成本反弹三者叠加,彻底打破了市场期待「经济转弱倒逼降息」的如意算盘,取而代之的是通膨黏着迫使利率维持高档的现实。这套宏观组合对实体经济具备缓冲,却对依赖宽松预期的资产价格带来严峻考验。

就业人数虚胖与薪资购买力倒退

就业市场看似火热,拆解细项却暴露出脆弱的内部结构。8 月的新增就业人口主要由餐饮服务业与地方政府教育体系支撑,高薪资的信息产业反而净减少 2.3 万人,医疗保健行业的成长力道也明显放缓。这意味着劳动力增长主要集中在低薪或防御型领域。与此同时,平均时薪年增 3.1%创下疫情谷底以来新低,增幅已实质落后于同期通膨水准。劳工提供更多工时,换得的实质购买力却在缩水。加上能源价格持续走升,垫高了生活成本底线,使通膨降温进程受阻,联准会维持限制性政策的理由因而更形坚定。

宽松预期延后推升资产评价压力

过去 1 年全球风险资产的估值扩张,高度依赖于「基准利率即将下行」这项核心假设。然而,8 月的经济数据组合直接推迟了降息的兑现时点。当就业总量未见失速崩跌,薪资增幅却无法完全消弭物价压力,政策制定者完全没有提早转向宽松的急迫性。油价的地缘政治溢价,更让市场不得不正视通膨底部的黏着特质。研究机构开始重新定价政策利率在高档停留更久的时间,甚至重启升息讨论。这种利率预期的重塑,将使原本享有高估值溢价的成长型标的面临折现率上升的沉重压力,资金被迫调整承担风险的意愿。

台股类股分化透露资金防御转向

资本市场的资金流向已对宏观情势投下真实选票。台股加权指数在 9 月 4 日收在 46,551.13 点,全周微幅上涨 0.5%,但平静的指数表象下隐藏着剧烈的族群分化。受惠于高利率环境延续、利差得以维持的金融类股指数单周大涨 7.4%;相对地,对利率高度敏感的电子类股指数同期则下滑 0.2%。当降息预期退潮,机构资金迅速撤出高评价族群,转向能提供稳定现金流与净利差收益的防御性标的。这项结构性的轮动显示,法人已不再单纯押注指数全面上攻,而是通过产业配置来抵御利率环境延后宽松带来的震荡。

在即将公布的通膨数据与联准会利率决策出炉前,金融市场的核心矛盾在于经济韧性与宽松预期的脱钩。用「即将降息」作为积极进场的逻辑,面临的风险显著增加。接下来应聚焦在通膨下行速度是否停滞,以及利率高档如何持续重塑不同资产类别的评价结构。

完整拆解非农新增就业细部产业消长,并提供利率路径情境分析与资产配置防御检查点。

阅读订阅版

本刊结论:立场:偏空市场对近期降息的共识;信心:高,就业维持 16.2 万人增长且油价达每桶 95 美元,通膨黏着延后货币政策转向时点;否证:若 9 月 17 日联准会决议将政策利率自 3.75%调降,则本刊判断错误。

接下来看什么

  1. 原油价格:门槛为每桶 95 美元,若在 9 月持续维持或突破 95 美元则条件成立,显示通膨底线持续被垫高;若回落至 95 美元以下则不成立。
  2. 联准会政策路径:门槛为 9 月升息机率 60%及 9 月 17 日决议,若 9 月 17 日联准会未降息甚至升息,且维持利率高档则条件成立;若启动降息则不成立。

风险灯号

CSP资本支出与设备投资
法说会口径一致上修,晶圆代工与服务器产能供不应求
联准会与通膨
非农 16.2 万人远优预期、油价走高,政策更可能维持限制性甚至再升息
外资期货净空单
进场条件之一,9 月第 1 周仍未见改善
融资余额
尚未接近警戒水位
地缘政治与油价
中东冲突推升能源成本,并经由通膨影响利率路径
内存通膨传导
上游报价续扬,下游消费性零组件承压
当冲与筹码温度
成交量能萎缩,指数靠类股轮动维持

要闻速览看完整内容 →

市场

8 月非农远优于预期,降息门槛垫高美国 8 月新增非农就业 16.2 万人,市场原本只预期 5.5 万人,前期数字并上修至 2.1 万人;失业率维持 4.1%。

薪资成长掉到疫情以来最低8 月平均时薪年增 3.1%,是疫情低潮以来最低水准,且低于同期通膨率——就业人数与购买力出现方向背离。

金融股单周大涨 7.4%台股 9 月 4 日收 46,551.13 点、周涨 0.5%;金融类指数收 3,522.36 点、单周上涨 7.4%,电子类指数同期下跌 0.2%。

台股 8 月全球第一8 月台股上涨 7.0%,在主要市场中居首;费城半导体指数今年以来上涨 65.7%,台股上涨 60.7%。

产业与企业

台湾制造业PMI连 11 个月扩张中华经济研究院制造业采购经理人指数升至 62.5%,扩张速度是 2021 年秋季以来最快的一次;未来 6 个月展望指数 65.2%,已连续 8 个月站在 60%之上。

市场快照

市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数TAIEX46,551.1346,551.13周涨 0.5%(今年以来+60.7%)+0.5% WoW (+60.7% YTD)电子类指数Electronic Sector Index2,943.102,943.10周跌 0.2%-0.2% WoW金融类指数Financial Sector Index3,522.363,522.36周涨 7.4%+7.4% WoW费城半导体指数Philadelphia Semiconductor Index11,735.2611,735.26周涨 2.3%(今年以来+65.7%)+2.3% WoW (+65.7% YTD)市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数TAIEX46,551.1346,551.13周涨 0.5%(今年以来+60.7%)+0.5% WoW (+60.7% YTD)电子类指数Electronic Sector Index2,943.102,943.10周跌 0.2%-0.2% WoW金融类指数Financial Sector Index3,522.363,522.36周涨 7.4%+7.4% WoW费城半导体指数费城半导体指数Philadelphia Semiconductor I…11,735.2611,735.26周涨 2.3%(今年以来+65.7%)+2.3% WoW (+65.7% YTD)

本期其他文章

回 9/7 晨间版目录 →