AHI Journal
同一波内存涨价:大立光降评,华邦电创新高
同一种涨价,让做内存的公司赚更多,却让用内存的公司评等变差。
台股 9 月 7 日收在 47,326.27 点,大涨 775.14 点,距离历史高点仅差 68.73 点。然而在指数叩关之际,镜头龙头大立光却在同一天遭外资降评,直接落入卖出评等。表面矛盾的 2 组信号,背后核心完全指向同一件事:内存价格飙涨。市场常将「超级循环」简化为整体多头题材,最新市场数据却证明这是一场残酷的利润重分配。这波行情并非雨露均沾,生产端与材料商站在获利扩张的一方,承担组装与物料成本的下游业者则被压在另一方,同一波涨势正强烈撕裂科技股的估值结构。
高带宽内存排挤常规产能
这场产业分化的起点,来自高带宽内存在制造端引发的产能排挤效应。美光预计年底前将HBM月产能推升至 10 万片,并扩大供应 12 层HBM4。扩产动作看似积极,实质代价却是压榨常规DRAM与NAND的生产空间。为了因应AI服务器必备的 8Hi堆叠制程,原厂将大量晶圆资源转移至先进规格。研调报告显示,产能挪移的挤压态势将一路延续到 2028 年,使常规内存在未来数年间难以出现供过于求的局面。这波缺货并非短暂的补库存波动,而是被先进封装架构长期锁死的产能重组,形成了原厂调价的坚固底气。
原厂获利飙升下游承受挤压
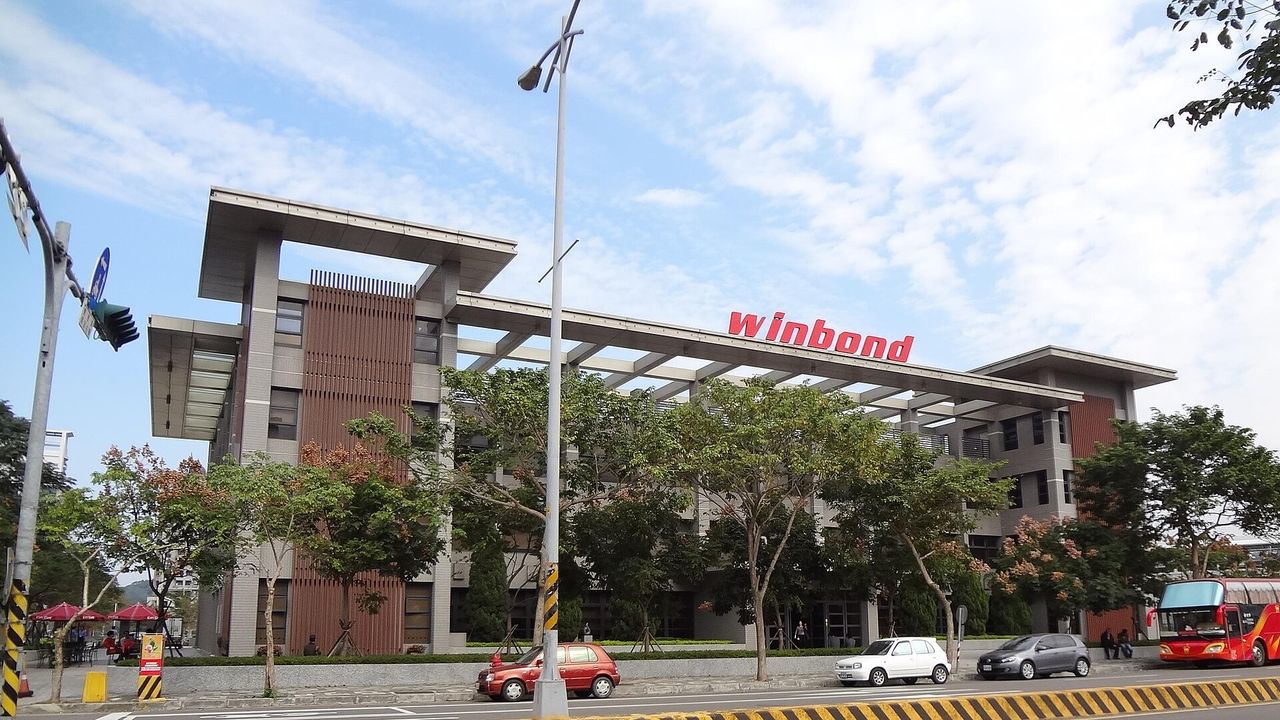
供给紧缩迅速在财报上兑现,使产业链两端的获利表现彻底脱钩。华邦电第 2 季每股纯益达 5.40 元创单季新高,毛利率飙上 66.25%;臻鼎-KY 8 月营收亦冲破 200 亿元大关刷新历史纪录,奇𬭎等零组件厂也迎来动能。然而下游组装端却迎头撞上逆风,大立光因内存成本挤压手机规格升级预算,近期营收落后季节水准,加上新题材估值过高,遭到机构直接降评;群光 8 月营收则年减 23.1%,原料成本飙升与芯片缺货使得客户采购明显缩手。上游的利润扩张,本质上正是建筑在下游毛利的持续萎缩之上。
成本转嫁推升终端定价风险
这场零组件成本的转嫁浪潮,最终将全面冲击终端消费市场的定价天花板。以即将亮相的苹果首款折叠iPhone为例,市场预估其顶规机型售价将攀升至 2,399 美元,相较现行Pro Max版本跳涨 600 美元。推升这类天价产品的主因,并非终端买气空前热络,而是硬件成本出现失控式垫高。台积电 2 纳米先进晶圆报价传出已站上每片 3 万美元,单颗处理器制造成本估达 250 至 280 美元之间,再加上内存报价持续调涨,硬件厂只能将庞大的物料成本全数灌入终端标价。当硬件售价被成本推升至极限,终端市场将面临消费买气能否承受的高难度考验。
本刊判断,内存涨价已脱离景气齐步向上的常态轨道,转为零和结构的毛利博弈。投资人后续不应单看指数高点的突破进程,而必须密切追踪终端消费市场对天价旗舰机种的实质消化力道,以及下游组装厂能否成功转嫁零组件成本。一旦终端买气因高昂定价而停滞,上游原厂的报价红利终将面临反噬风险。
全文拆解受惠与受害完整供应链名册、零组件成本占BOM表敏感度序列及循环反转检查点。