AHI Journal
封测订单满载抗折旧压力,日月光单季毛利率达 27.3%
受惠高阶算力芯片封测订单延伸,日月光封装测试与材料单月突破 512.87 亿元。尽管面临折旧年增 12%至 15%压力,单季毛利率仍达 27.3%,展现强劲动能。
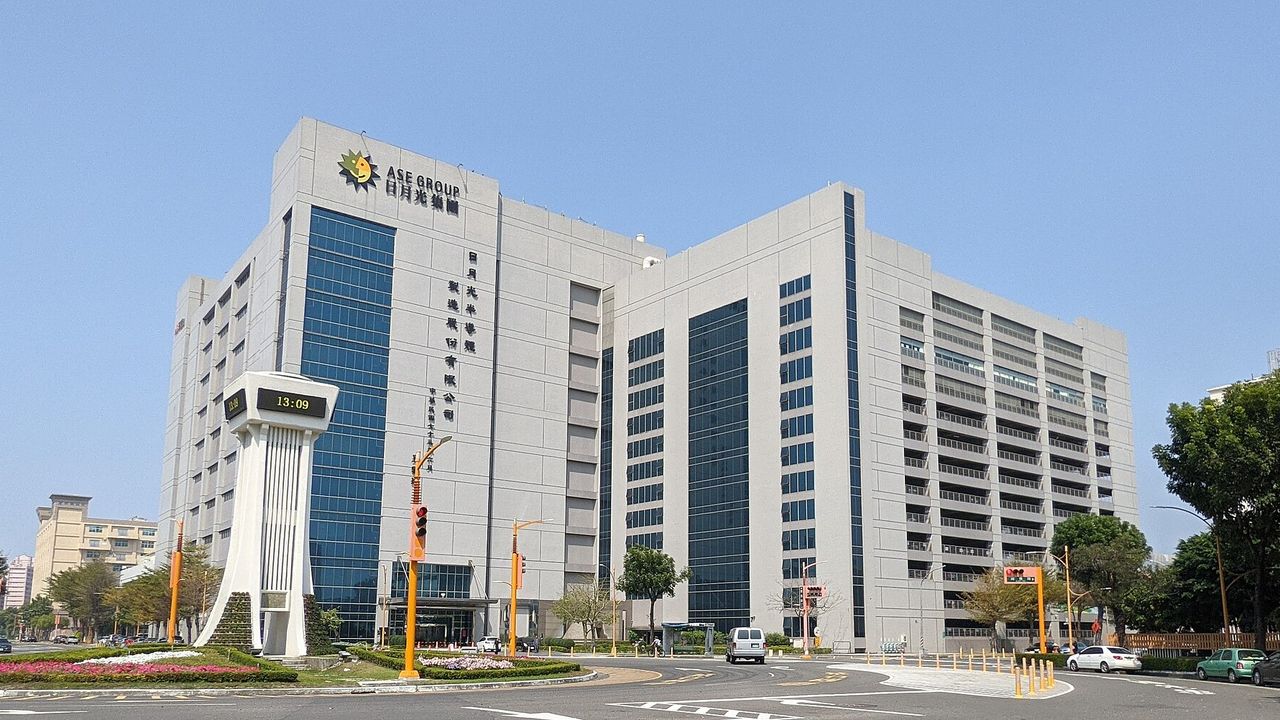
日月光投控每股收益预估值在 9 月 14 日经调查后上修至 18.68 元,反映 8 月合并营收以 822.47 亿元创下历史新高、年增 45.7%的动能。封装测试与材料单月营收冲出 512.87 亿元,缴出年增 53.1%的成绩;至于资本支出预算,根据公开资料早在 8 月以前即已公布上修至 105 亿美元。这项数据向市场证明高阶算力芯片带动的封测订单量,已经实质越过晶圆代工厂的产能边界,需求正全面灌入专业委外封测体系。
本刊认为,市场对日月光的评价逻辑正在发生根本改变。这不再是一家随消费性电子周期摆荡的传统后段厂。日月光借由LEAP架构与测试一条龙服务,成功绑定云端AI资本支出,转型为算力基础设施商。第 2 季合并营收达 1,910.64 亿元。母公司业主分得获利 210.68 亿元,较前季大幅成长 49%,比去年同期跃升 180%。这张成绩单仅是毛利率中位数走扬的开端。
先进封测LEAP业务是推升获利的核心杠杆。多家本土券商与外资研究共识指出,2026 年LEAP营收将突破 35 亿美元目标。这项业务在 2027 年将翻倍达到 66.54 亿至 70 亿美元。届时LEAP占封测营收比重将突破 30.3%。服务器处理器与AI加速器对完整制程CoWoS外包的需求爆发。这股动能促使日月光在设备投资上的步伐显著提速。
资本支出的规模正是多空分水岭。市场预估 2026 年资本支出为 85 亿美元。其中设备占 55 亿美元,厂房设施占 30 亿美元。部分观点则进一步上调至 105 亿美元。第 2 季单季设备支出已达 16.95 亿美元。产能扩建直接反映在打线机台数 24,815 台与测试机台数 8,348 台的配置上。高阶测试与晶圆测试稼动率在第 2 季已推升至 80%至 85%区间。吃紧的产能让公司能直接调升服务费用而不失单。
毛利率结构的分化揭示了先进封装的获利特征。第 2 季合并毛利率为 21.0%。封装测试及材料(IC ATM)事业的单季毛利率已达 27.3%,远高于第 1 季的 26.0%。法人圈对第 3 季合并营收普遍给出季增 21%至 22%的指引。法人预期毛利率将落在 20.5%至 21.5%之间。
折旧费用与毛利率天花板的交互影响形成市场分歧点。大额设备进机将导致 2026 年折旧费用年增 12%至 15%。新厂爬坡初期难免侵蚀短线获利率。另一派则抱持不同看法。FoCoS于第 4 季启动贡献,单季营收约 3 亿元。终端测试产能也开始导入下世代AI芯片。封测事业毛利率因此有望突破长年 30%的历史上限。两种观点的交集在于:先进封测营收增速必须完全压过折旧成长,利润扩张才具备持续性。
外资研究在乐观氛围中提出审慎信号。研究机构认为股价波段涨幅已部分反映预期。半导体零组件涨价若引发芯片通膨,恐压抑终端云端业者的实际资本开支意愿。新台币汇率波动是干扰合并获利的潜在变数。消费电子的复苏节奏也同样左右着获利表现。
接下来 3 个季度将提供精确的验证坐标。2026 年第 4 季LEAP新产能与FoCoS投产,检验IC ATM毛利率能否实质跨越 30%大关。2027 年第 1 季 310x310mm²面板级封装(PLP)产线将进入量产。这项进度决定公司能否在AI芯片大型化架构下维持领先封装份额。封测毛利率在下半年若未能越过 28%,折旧年增率却突破 15%,便证明市场对转型带来的获利成长定价过于超前。
这件事后来有更新:〈日月光投控 9 月营收 881 亿元创高:机构下修获利与评价扩张的定价拉锯〉(10/13)→