AHI Journal
鸿海子公司斥资约 49.8 亿元取得深圳厂房 加速AI服务器布局
最新公告显示鸿海旗下子公司斥资约 49.8 亿元取得深圳厂房资产,持续扩大产能。随 8 月合并营收达 9217.66 亿元、累计营收达 65137.06 亿元,公司年底AI服务器市占率朝 50%迈进。
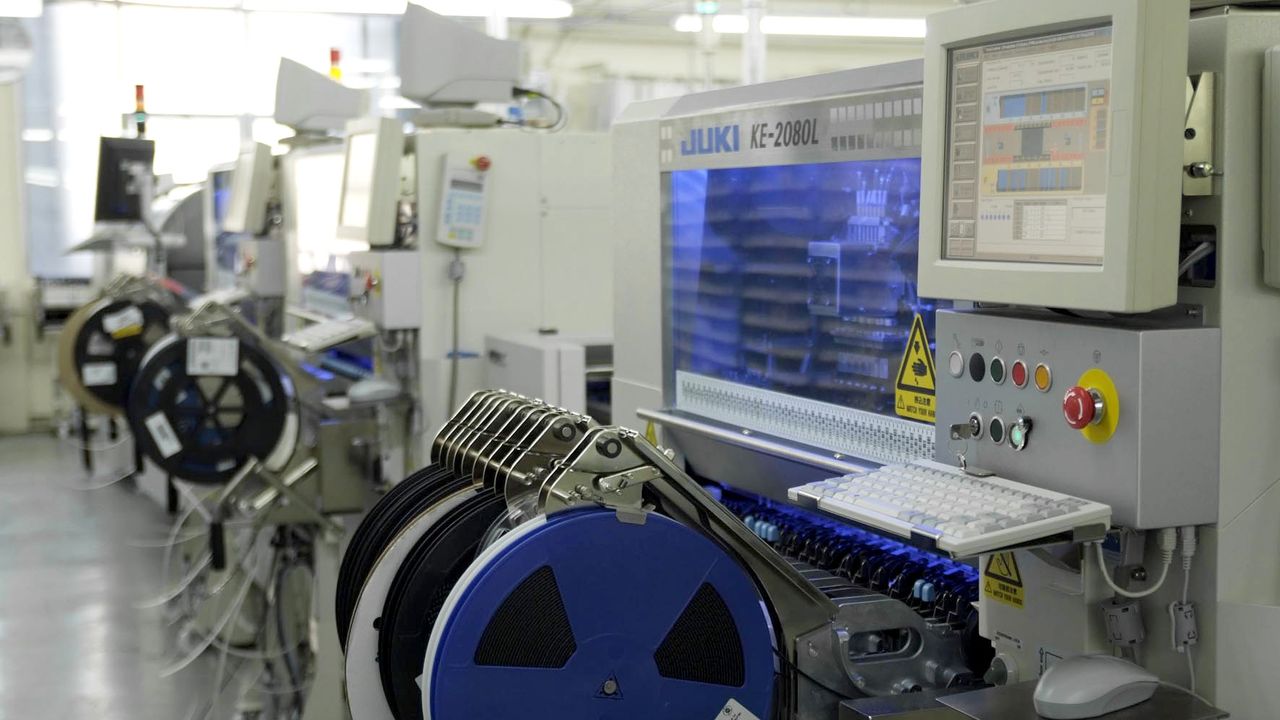
鸿海最新公告子公司斥资约 49.8 亿元取得深圳厂房资产扩充产能,8 月合并营收缴出 9217.66 亿元、年增 52.0%的成绩。整体出货动能维持高档,高阶订单逐步转化为营收。公司近 4 季累计每股收益为 15.21 元,第 2 季每股收益 4.27 元,单季毛利率与营业利润率分别为先前已公布的 6.12%与 3.75%。以收盘价 250.5 元换算,近 4 季市盈率为 16.47 倍,评价面维持相对稳健水准。
高效能运算服务器及交换机的规格进化,是否足以弥补云端客户在研发端产生的短期震荡,成为目前硬件制造体系的关键课题。鸿海于本季开始供应共封装光学交换机产品,旗舰级人工智能服务器的交付数量亦维持逐季成长态势。预期至今年岁末,其全球人工智能服务器之市占率有机会叩关 50%;伴随CSP自主研发芯片机型步入组装排程,加上液冷散热方案采用比率提高,下半年度的业务展望已自以往的代工制造扩大至全方位系统架构整合。
从业务结构来看,依公司法说会公开资料,2024 全年消费智能产品占营收 46%,云端网络产品占 30%,电脑终端占 18%,元件及其他占 6%;主要客户涵盖苹果、微软、甲骨文与Alphabet等,但年报基于保密未具名揭露个别占比。产品平均售价走向呈现上涨态势,主因高规格机柜产品组合优化。月营收轨迹方面,从 3 月的 8037.38 亿元一路推升至 7 月的 9465.13 亿元与 8 月的 9217.66 亿元,动能明确维持扩张。
累计营收进度方面,今年前 8 月累计营收在财报口径下达 65137.06 亿元,若仅加总已公告月份则为 65111.39 亿元,两者相差 25.67 亿元主要来自未单独公告月营收的月份。在同业状况方面,公开统计显示鸿海在 2025 年全球前 20 大EMS业者中以营收 2610 亿美元位居第一,市占率达 36.2%,领先纬创的 706 亿美元与广达的 682 亿美元。近 20 日鸿海股价上涨 2.0%,同期间广达上涨 6.7%、英业达下跌 6.1%、仁宝下跌 3.2%,鸿海整体表现与同业维持稳定差距。
同一时间,AI服务器相关系统代工厂因个别客户拉货节奏不同而走势分化,反映市场对纯组装与垂直整合能力的定价差异正在扩大。
近 3 个月有 7 家机构对 2026 年每股收益的预估落在 17.89 到 19.81 元;另有 2 家 4 月与 5 月的旧预估落在 16.9 到 18.41 元;对应今年预估每股收益区间,市盈率落在 13.23 倍至 14.00 倍。而近 3 个月有 7 家机构对 2027 年每股收益的预估落在 21.14 到 24.09 元;另有 2 家 4 月与 5 月的旧预估落在 20.58 到 21.99 元。预估落差显示市场对云端大客户扩建力道以及 2027 年新机种出货节奏的延续性尚未形成完全共识,后续毛利率走势将是验证获利弹性的关键指标。
产业氛围产生的杂音是潜在的负面变数。日前人工智能关键业者主张延缓新模型的演进脚步,此举于短期内恐拖累云端巨擘在基础设施方面的资本投资步调,打击零组件采购意愿。与此同时,全球总体经济面临利率居高不下及市场观望心态,假如智能手机等终端消费性电子的升级意愿未达预估水准,或将削弱服务器业务所带来的扩张动能。
后续检验重点有 2 项:首先是 10 月中旬公布的 9 月合并营收,需观察单月是否维持在 9000 亿元以上水准,以确认第 3 季高阶服务器出货是否持稳高档;其次是 11 月中旬第 3 季法说会所公布的毛利率数字,若能守稳在 6.12%之上且维持产品平均售价上涨指引,代表高阶机柜与交换器出货对获利结构的正面效益确实成立。