AHI Journal
美光 8 成毛利率巅峰下的资本反噬隐忧
500 亿美元资本开支预告折旧暴增,长约保护虽垫高获利底线却难阻跨周期估值下修
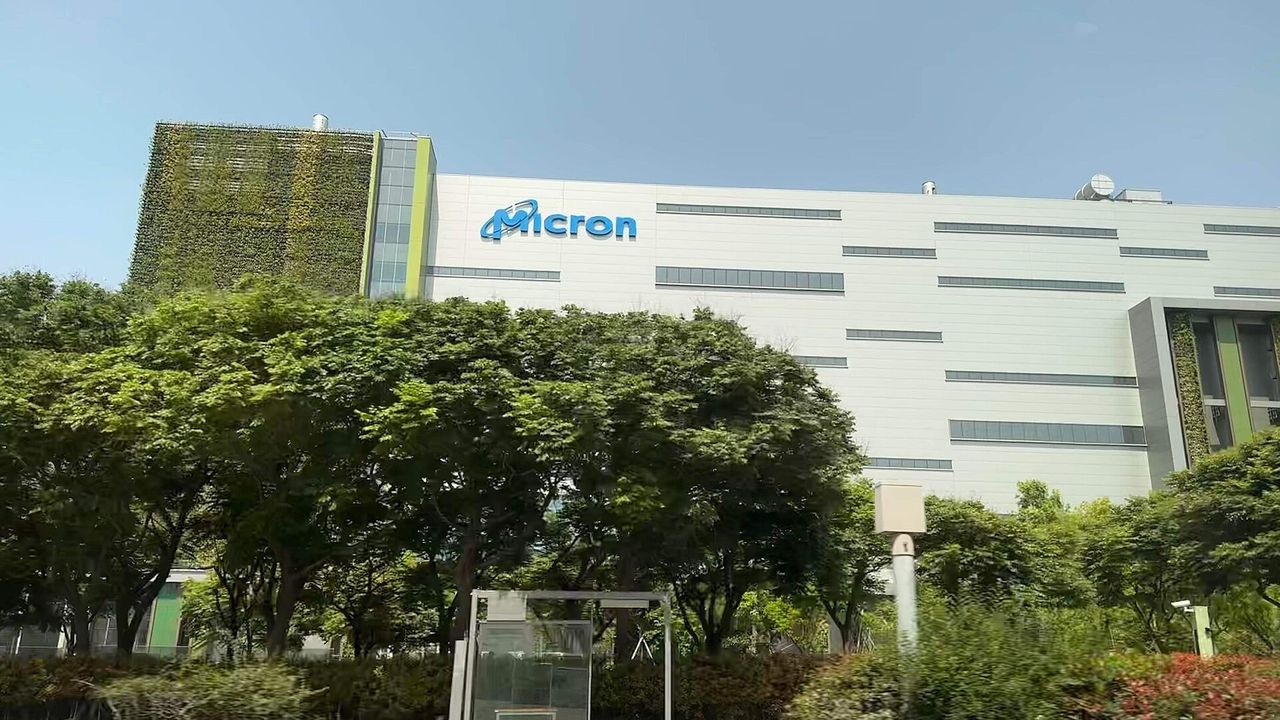
美光第四财季缴出高达 87% 的毛利率与亮眼财测,市场普遍将其视为内存重返超级周期的无瑕保证。然而,狂热背后正浮现资本开支急遽膨胀的警讯。美光预计 2027 财年资本支出将突破 500 亿美元,光是该财年首季就必须承担高达 10 亿美元的新厂启动成本。这意味着主要业者的策略已从过往的产能纪律,彻底倒向高风险的军备竞赛。内存利润率在触及历史巅峰之际,随之而来的折旧攀升与新产能释放,正为未来的供需失衡埋下反噬种子。这场由 AI 狂潮推动的资本扩张,正让产业在繁荣顶点面临跨周期的获利重估难题。
资本开支激增埋下折旧反噬种子
产能投资规模的失控扩张,正在侵蚀内存业者好不容易建立的毛利缓冲。美光 2026 财年净资本支出已达 273.7 亿美元,而 2027 财年上半年资本开支指引更飙升至 250 亿美元,全年总额笃定突破 500 亿美元大关。伴随资金大量砸向台湾铜锣厂、美国爱达荷州厂以及日本广岛扩建厂,这批庞大产能将在 2027 至 2028 年密集投产。高达 10 亿美元的前期启动成本与后续排山倒海而来的折旧费用,已使美光 2027 财年首季的毛利率指引微幅滑落至 85.95% 到 86.25% 区间。超额利润正在进入利多出尽的下半场,一旦产能释放速度超越需求承接能力,沉重的固定资产成本将直接转化为利润率的下行压力。
终端需求分化难掩消费电子颓势
支撑当前繁荣的终端市场呈现极端脆弱的 K 型分化,掩盖了基础市场需求失速的真相。云端数据中心对于 HBM3e 与次世代 HBM4 的拉货动能固然强劲,但传统消费性电子的需求却持续在低谷徘徊。数据显示,个人电脑出货量正面临年减 15% 的萎缩,智能手机出货年增率亦大幅滑落至负 13.9%。两种极端拉扯的市场结构,让晶圆厂的产品组合面临高昂的调配风险。一旦主要云端服务供应商基于投资回报考量,开始针对单机服务器所搭载的内存容量实施严格的成本控管,非 AI 领域的高价内存将瞬间失去支撑,并引发连锁性的库存减损与抛售压力。
长约保护难阻跨周期估值下修
资本市场对内存产业的定价逻辑正在经历结构性调整,防御性合约无法完全阻绝估值倍数的压缩。虽然美光手握客户承诺至 2030 年约 1,500 亿美元的最低营收长约,替获利表现垫高了底线,但这类协议难以免疫 2028 年新产能同步开出后的整体平均售价跌势。外部研究对产业合理市盈率的评价架构,已从获利顶峰时期的 9.5 倍降至跨周期正常化后的 7.5 倍至 10 倍区间。这意味着即便在财报数字上每股收益仍能维持相对高档,市场给予每单位获利的评价却已提早步入冷却期。缺乏持续估值扩张的动能支撑,内存族群在景气循环高点的股价表现已开始面临天花板限制。
本刊判断,内存产业正从纯粹的获利膨胀期,步入资本扩张的反噬前夕。当毛利率在 8 成以上的高峰开始钝化,市场焦点将不再只是营收创高的数字,而是新增产能投产后的成本消化速度。投资人接下来必须密切关注北美云端巨头对单机内存配置的优化节奏,以及传统个人电脑与智能手机市场的库存去化进程,这两者将直接决定这波超级周期下修的时间点。
订阅版全文详细列出美光各厂投产时程序列、折旧成本攀升模型,以及内存跨周期估值重估之否证点。