2026 年 10 月 12 日 星期一登录订阅
外贸结构拐点本刊选题

服务器出口累计 2226 亿美元 首度超越半导体

台湾前 9 个月服务器出口占比达 33.7%,资通视听年增逾 1 倍,硬件单一集中风险浮现。
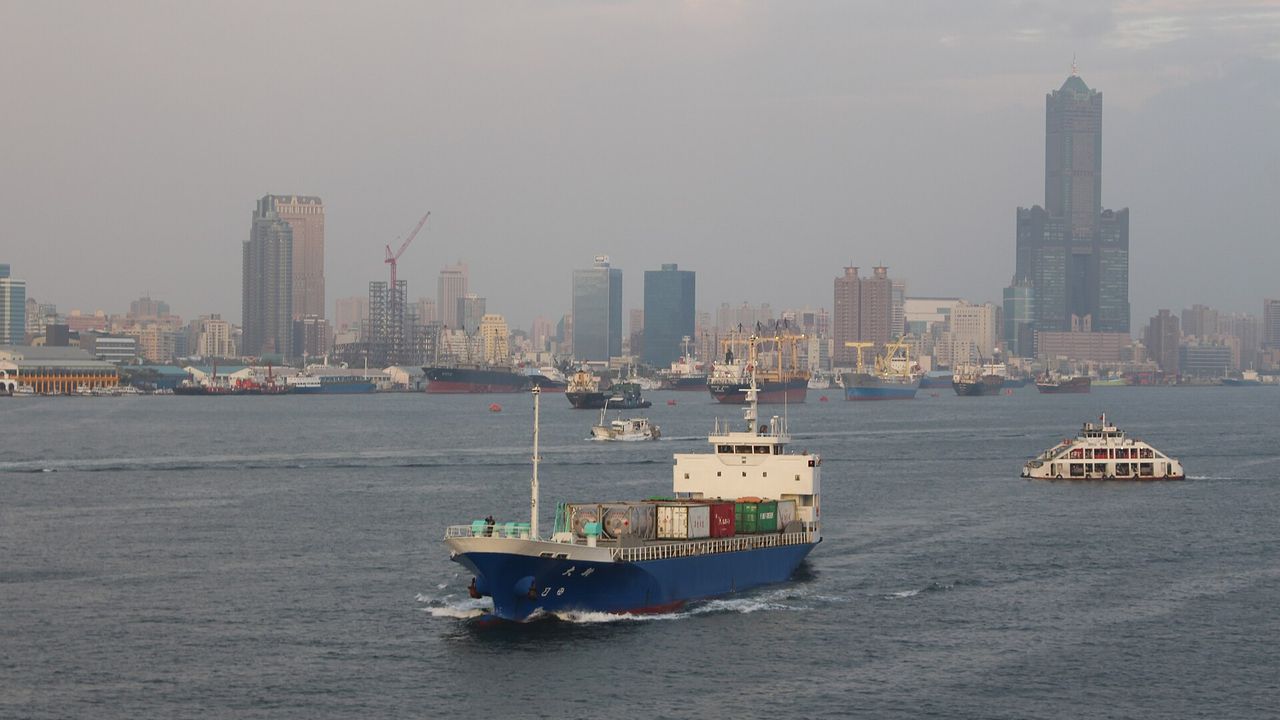
驶入高雄港的集装箱轮
图/Chi-Hung Lin・CC BY-SA 2.0・Wikimedia Commons
本刊选题2026 年 10 月 12 日 星期一总经与市场AI 服务器免费版
下一个可验证时点11/9(一)台湾出口统计(海关)
到时候看出口年增率、对美出口与资通讯产品出口金额。

台湾外贸增长的核心引擎已完成历史性交棒。财政部最新公布的海关外贸统计显示,2026 年前 9 个月服务器累计出口达 2,226.5 亿美元,以 33.7%的比重首度超越半导体的 33.3%,终结过去由晶圆代工独揽大局的时代。9 月单月总出口冲上 872.2 亿美元,年增 60.9%,推升前 3 季累计出口至 6,615.5 亿美元,全年挑战 9,000 亿美元几乎成为定局。这场贸易扩张确立了整机服务器系统的主导地位,但也将整体经济动能高度系于全球云端服务供应商的资本支出之上。

硬件系统整合取代单纯芯片代工

出口结构的转变揭示了台湾在全球科技产业链中角色的质变。9 月资通与视听产品单月出口达 391.3 亿美元,年增率高达 103.0%,连续多月维持翻倍态势;相较之下,以半导体为主的电子零组件出口为 311.31 亿美元,增幅相对平缓。前 9 个月服务器与半导体出口合计占整体外销总值达 67.0%,反映出全球人工智能基础设施建置潮下,国际客户对高阶运算的需求已从个别芯片采购,转化为整机系统的一体化交付。台湾代工体系掌握了高阶组装与散热架构的关键节点,使外贸动能由零组件输出全面转向高单价的服务器机柜拉货。

产能扩张背后浮现资本支出依赖

单月贸易出超创下 236.3 亿美元的历史新高,进口端的动向则印证了这股生产动能的延续性。9 月台湾单月进口达 635.9 亿美元,其中资本设备进口达到 127.95 亿美元,维持双位数高速成长。岛内组装厂与供应链业者持续扩建产线,全力因应次世代运算架构的排程需求。然而,进口设备的激增也暴露出台湾制造业正将庞大资源押注在单一产品线的扩张上。一旦北美大型云端业者的数据中心建置周期出现调整,高额的资本投入将面临产能利用率骤降的考验,这种高度依赖外部特定买家的扩产模式已埋下营运波动隐患。

产业发展失衡与外部监管风险升温

破纪录的出口数据掩盖了严重的产业撕裂与地域集中问题。外销成长动能几乎全数由美国与东协市场吸收,欧洲与其他新兴市场表现平淡。更深层的隐忧在于科技制造业的繁荣未能外溢至传统产业,前 8 个月工具机出口甚至呈现年减 1.9%,形成严峻的双速经济。与此同时,当整机服务器跃居台湾最大宗出口品项,其涉及的系统专利、核心架构与供应链合规问题,也更容易引发进口国监管机构的审视。美国国际贸易委员会等机构的贸易调查与专利壁垒,随时可能演变成压制出口命脉的实质障碍。

本刊判断,台湾外贸已进入高集中度的单一引擎模式,整体经济抗震力反而因服务器比重的急遽攀升而钝化。接下来的观察重点在于外销订单中资通讯动能的延续力道,以及海外云端巨头资本支出是否在架构交替期出现拉货真空,这将决定这波出口扩张是进入健康高原期,抑或面临剧烈下修。

包含出口细项结构数据、外销订单年增率临界门槛,以及验证服务器换代拉货空窗期的具体序列指标。
阅读订阅版

本刊结论:立场:偏多对云端服务器拉货动能,但中性偏空对整体出口多元性;信心:高(官方海关数据佐证);否证:若第 4 季单月资通出口跌破 300 亿美元。

接下来看什么

  1. 经济部 10 月 20 日外销订单:资通产品订单金额若低于 350 亿美元,服务器出货降温论点成立。
  2. 财政部 11 月上旬出口统计:10 月服务器出口占比若低于 30%,结构反转信号浮现。

风险灯号

总经
美 10 年债殖利率升至 5.24%且油价破百,压抑高市盈率科技股折现估值。
流动性
上市融资逼近 6500 亿警戒线,外资期货净空单达 8.3 万口呈现极端筹码对立。
产业叙事
服务器出口创高掩盖终端手机砍单杂音,远期CPO题材折现速度快于实绩落地。
时间性
美期中选举季节性偏弱,连假后台股面临科技权值财报周与法说波动窗口。

要闻速览看完整内容 →

市场

9 月出口冲 872 亿美元创历史高在 AI 服务器强劲出货带动下,台湾 9 月份缴出 872.2 亿美元外销成绩、较去年同期大增 60.9%,将今年前 3 季外销总和推升至 6,615.5 亿美元。

上市融资飙上 6464 亿元集中市场融资余额单日再增 64 亿元推升至 6,464.06 亿元,散户小台多空比达正 23.4%,杠杆筹码与外资期货空单形成极端对立。

港股恒指重返 24000 点筑底长假后南向资金回流,恒生指数单日上涨 1.79% 收在 24,211.35 点,科网龙头与贵金属类股领涨,成交金额扩至 2,092 亿港元。

产业与企业

大立光第 3 季毛利率降至 42%大立光第 3 季毛利率滑落至 42.21%,主要受新机良率爬坡与绿电采购成本压抑,公司释出 11 月手机镜头拉货动能将步入季节性降温信号。

和硕服务器出货季增 4 成和硕美系云端客户服务器提前放量,带动第 3 季营收达 3,890.71 亿元,季增 41.8%,服务器营收动能有效抵销消费电子旺季不旺逆风。

市场快照

市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数加权指数49313.4449313.44-492.93-492.93柜买指数柜买指数426.71426.71-3.74-3.74成交金额(亿元)成交金额(亿元)9245.099245.09+548.12+548.12三大法人合计(亿元)三大法人合计(亿元)-915.75-915.75-915.75-915.75市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数加权指数49313.4449313.44-492.93-492.93柜买指数柜买指数426.71426.71-3.74-3.74成交金额(亿元)成交金额(亿元)9245.099245.09+548.12+548.12三大法人合计(亿元)三大法人合计(亿元)-915.75-915.75-915.75-915.75

本期其他文章

回 10/12 午后版目录 →