AHI Journal
基板斷鏈解除與高階模組換代:環宇走出營運亂流
受上游磷化銦出口管制壓抑的環宇-KY迎來轉機。隨著缺料逐步緩解與資料中心升級潮推升,毛利率與出貨排程正重回軌道,高階光電轉換元件量產將成關鍵動能。
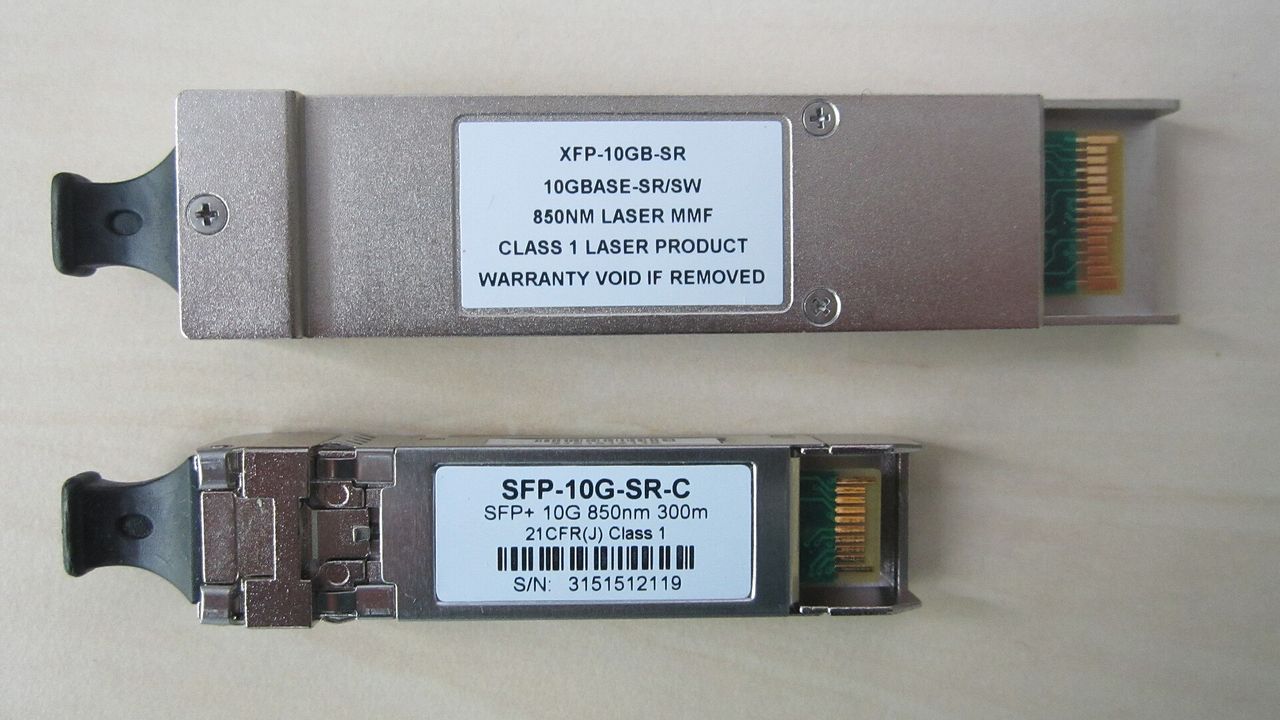
砷化鎵與光通訊模組代工廠環宇-KY歷經數月原料擾動,零組件斷料與塞港問題已出現鬆動跡象。關鍵原料出口審批受阻打亂了 2026 年第 2 季產線節奏,單季合併營收收在 7.7 億元。該季毛利率下滑至 43%,每股盈餘結算為 0.92 元。這項外部干擾一度使高速傳輸模組交貨進度大幅遞延。主管機關核准放行相關物料後,下半年物料短缺的負面衝擊正逐步消退。
原料供應風波爆發的時間點,恰好碰上人工智慧資料中心對高傳輸規格的強烈渴求。磷化銦基板斷供衝擊了現有主動光纖纜線出貨,這項變數考驗廠商在換代潮中的接單穩定度。材料斷鏈危機落幕促使生產排程快速回穩。產能利用率走揚推升第 3 季預估營收至 8.29 億元。單季毛利率預期反彈至 46.8%,每股盈餘估為 0.84 元,營運開始展現復甦跡象。
資料中心伺服器架構對 800G與 1.6T高速光收發模組的需求呈現剛性擴張。環宇-KY在 2026 年預估營收將達 35.7 億元,每股獲利可望攀升至 5.69 元。工廠產能正陸續恢復正常運作。公司針對長期侵蝕獲利的轉投資事業展開股權調整與減損控制,其中包含常州承芯。業外虧損收斂將使本業獲利動能更直接反映在整體財報結構上。
技術迭代將在 2027 年構成更大規模的成長推力。市場對 100G光電探測器(PD)需求維持回升走勢。更高傳輸密度的 200G PD將正式步入量產階段。團隊搭配發射端連續波雷射元件進行可靠度驗證,產品線將進一步延伸。這項規格全面升級帶動下,2027 年合併營收規模預期放大至 81.92 億元,每股獲利有機會大幅跳升至 19.08 元。
高速擴張路徑上的潛在風險仍不容市場忽視。化合物半導體關鍵基板的上游監管政策仍具地緣政治不確定性。出口審批若再次卡關,將直接衝擊產品交期。同業在高速接收端技術的競逐正持續加速。矽光子與矽鍺技術成熟可能分食部分市占率。轉投資事業清算調整的最終認列損益,也將直接牽動實質利潤水準。
投資人後續應密切追蹤 2 大核心事件的進展。第一項指標是發射端連續波雷射元件在主要雲端客戶端的可靠度驗證進展與驗收結果。第二項指標是 200G光電探測器產線進入全面量產與客戶端導入的具體時程。這 2 項關鍵技術推進成果,將決定公司能否在下一波規格升級中站穩主流地位。