AHI Journal
大立光累計砸逾 80 億購地 估值重估繫於新應用量產
大立光 2026 年累計砸下 80.78 億元七度購地擴廠,近 20 日股價上漲 14.6 個百分點,市場聚焦新零組件能否如期在 2027 年上半年放量。
大立光 2026 年 9 月 18 日收在六千四百三十元,今年以來第七度購地擴廠,累計投入金額已達 80.78 億元。本刊認為,這波高密度的資本支出透露出光學龍頭對新產能建置的急迫感,營運核心正從成熟的手機鏡頭延伸至光通訊新元件。
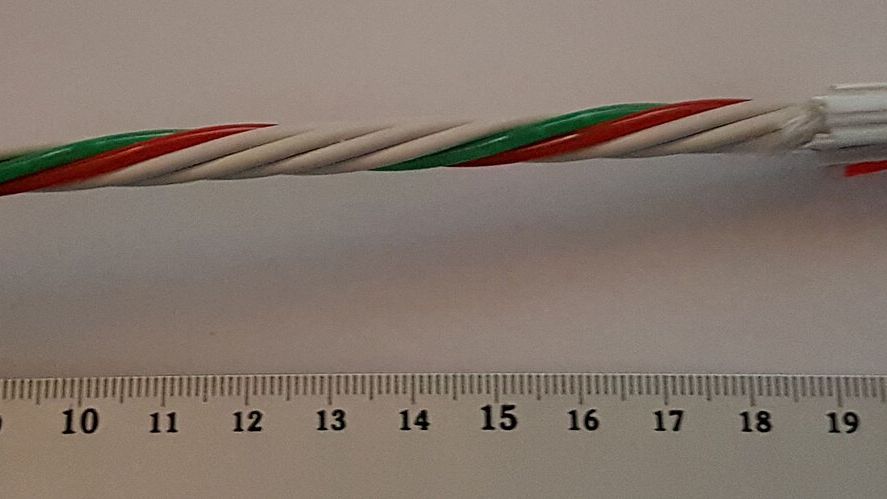
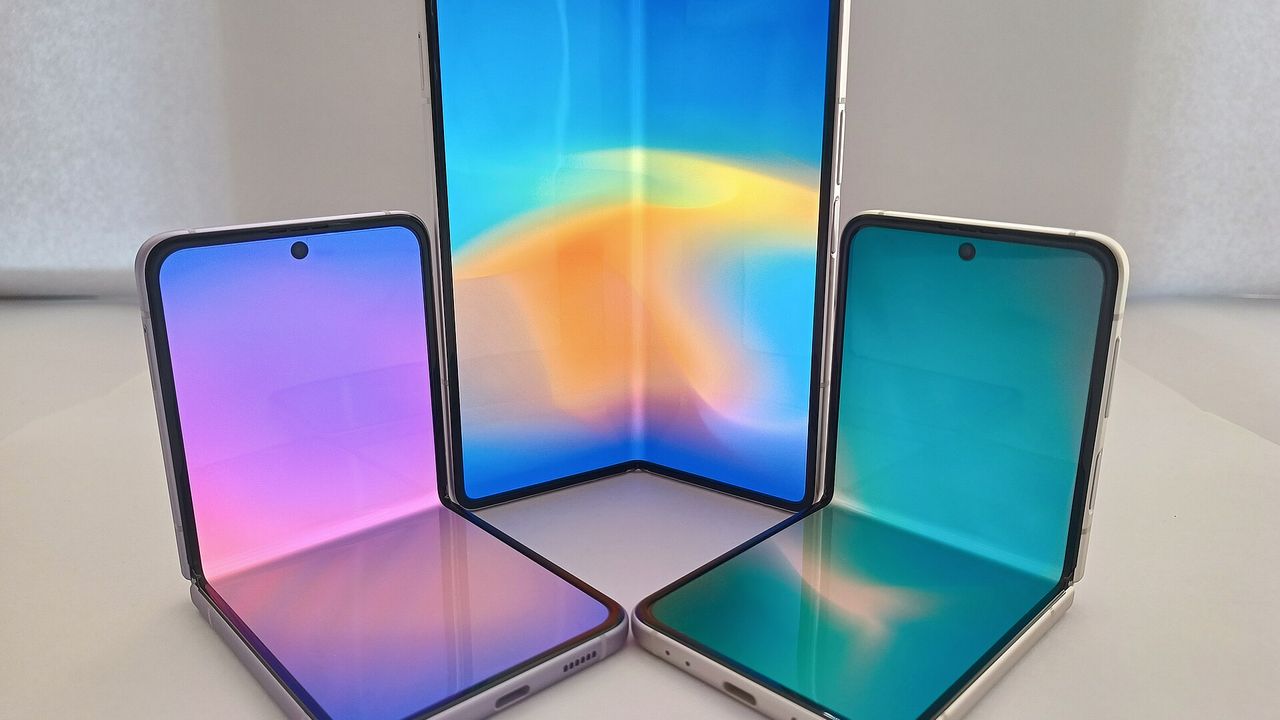
這次購地案的關鍵在於建立試產線,為光纖陣列板(FAU)零組件建立初期產能。市場原先擔憂智慧型手機換機週期拉長,但隨著折疊機與可變光圈規格推進,高階鏡頭平均售價呈上漲走向,使傳統鏡頭與新產品放量節奏形成雙軌推動。
就營運結構而言,公司年報揭露光學鏡頭元件占營收比重逾 99%,法說會公布之出貨規格以 1,000 萬畫素鏡頭占 5 至 6 成最高,2,000 萬畫素以上占 2 至 3 成。全球出貨規模上,公開資料顯示舜宇光學市占率約 3 成,大立光居次占 28%,玉晶光則為第 4 大業者。大立光 8 月營收來到 50.12 億元,較 7 月微幅回溫。依財報口徑,今年前 8 月累計營收達 390.98 億元,較僅加總已公告月份的 390.88 億元多出 0.1 億元,主因未單獨公告月份之差異。近 4 季每股盈餘合計 185.73 元,以收盤價換算本益比為 34.62 倍。
從同產業表現觀察,大立光近 20 個交易日上漲 14.6 個百分點,而所屬光電業 63 檔同業的中位數漲幅僅 1.4 個百分點。這項顯著差距說明近期走勢並非族群集體拉抬,而是市場針對其擴產動作與新零組件佈局進行個股層級的定價修正。
3 家機構對 2026 年每股盈餘的預估落在 179.64 元至 195.97 元,最大最小差 9.1%;2 家機構對 2027 年每股盈餘的預估落在 202.68 元至 229.89 元,最大最小差 13.4%。以收盤價推算,今年本益比區間約 32.8 倍至 35.8 倍,明年本益比區間則為 28.0 倍至 31.7 倍。2027 年的預估分歧高達 13%,代表法人對光纖陣列板能否如期在明年上半年順利放量、以及良率拉升速度尚未達成共識,需視試產進度才能驗證獲利天花板。
營運潛在變數主要在於製造良率。導入可變光圈等高規格鏡頭後檢測工站隨之增加,若初期良率受抑將壓抑毛利率表現;此外,美系主要客戶標準版產品與折疊機若排程遞延,亦可能造成營收動能不如預期。
接下來觀察重點在於 2 項公開進度:第一是 2026 年 9 月底建立的試產線能否如期完成初期調試,這攸關後續訂單爭取;第二是 10 月主要客戶折疊機上市後的實際出貨拉貨力道,這將直接反映在 9 月與 10 月的單月營收數字中。