AHI Journal
勇鷹高教機 66 架量產完工 漢翔近 20 日股價修整 10.2%轉向維保
漢翔於 9 月 24 日交付最後兩架勇鷹高教機,完成 66 架量產任務並啟動全壽期合約。在組裝高峰告終之際,市場正密切檢視後續維保與無人機業務能否順暢銜接營運。
漢翔近 20 個交易日股價修正達 10.2%,相較於同業長榮航太下跌 3.6%,落差達 6.6 個百分點。這項落差反映出市場對 9 月 24 日高教機組裝告終後的獲利延續性抱持觀望,即使 8 月營收年增 13.2%至 30.83 億元,加上先前已公布的 220 億元民用新單,資金仍聚焦於全壽期維保與無人機等下一階段主力產品能否順暢銜接。
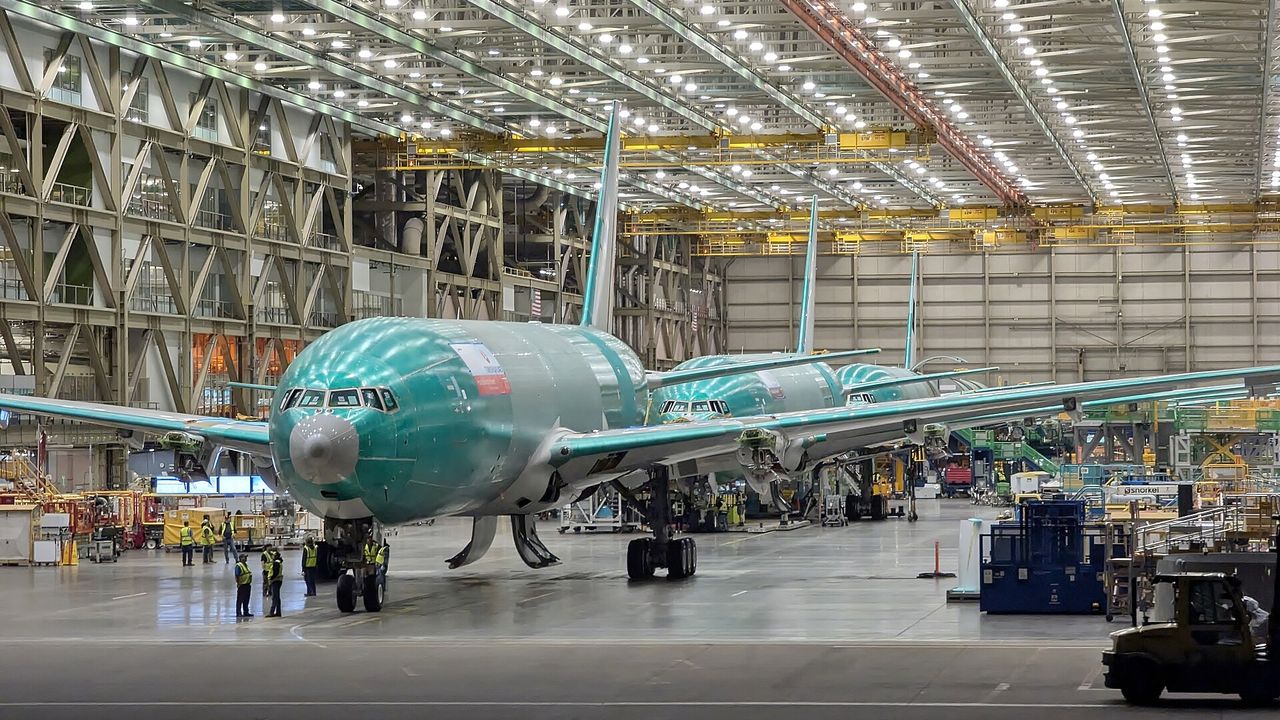
漢翔於 9 月 24 日正式宣布,新式高教機最後 2 架交機完畢,國造勇鷹 66 架量產任務全數完成。這款由IDF戰機重新設計逾 80%、自製率達 55%的機種交付後,公司業務焦點將自組裝製造全面轉進原廠全壽期後勤維保合約。由於整機組裝的高峰期已過,維持空軍機隊妥善率的維保收入,將成為軍用業務的主要現金流基礎。
產品生命週期進入維修期
檢視漢翔 2026 年前 2 季的營收結構,民航相關貢獻了 54%,軍工防衛占 44%,其餘 2%來自技術服務。隨著高教機製造告一段落,軍工組裝獲利面臨轉型挑戰,後續營運支撐將改由維修服務主導。除了機隊全週期修護合約之外,該企業早在先前便拿下特定軍用機種關鍵組件的獨家代理資格直至 2031 年,結合現有執行中的軍事保養合約,全力減緩組裝案落幕造成的營運缺口。
與此同時,嶄新業務的規劃正逐步展現具體成果。漢翔攜手Shield AI成功拿下海巡單位總值約 12 億元的艦用無人飛行載具採購案,將依照排程推進執行。另一方面,國防相關法案於 8 月 27 日經立法院順利三讀,軍方預計引進將近 5 萬架商用標準無人機;外界普遍推測,擁有完整航空技術資源的漢翔有望加入後續標案角逐,促使旗下無人飛行器從發展階段邁向實質交機營運。
民用新單與獲利真實水準
民航方面,受惠於全球商用客機需求增溫,漢翔於 7 月法茵堡航展簽訂總額逾 220 億元的新訂單,涵蓋發動機零組件與民用機體結構。然而,新訂單的營收挹注多需依據國際航太巨頭的交機進度分年認列,短期內能否迅速彌補整機組裝缺口,仍需觀察各季度的交貨節奏。
此波業務交替期的巨大挑戰,已在歷次財務數據中顯現痕跡。漢翔於 2026 年第 2 季所呈報之營業利益達到 14.00 億元,然而該數字主要係因高教機先前遭扣罰款回沖達 14.65 億元所致;倘若扣除此非經常性收益,當季核心營利實質上僅存 0.11 億元左右,再加上能源儲存專案認列了 2 億元的價值減損,反映主營業務之獲利基礎仍不夠扎實。在高教機全數履約完成後,回沖好處將告一段落,未來機隊全生命週期修護與民用航太新案的利潤表現,將成為衡量獲利能否維持常態的重大依歸。
基本資料卡
業務占比(1H26)
| 民用 | 54% |
| 國防 | 44% |
| 科技服務 | 2% |
報價
尚無公開報價
月營收走勢
| 月份 | 營收(億元) | 年增 |
|---|---|---|
| 2026-03 | 27.24 | -7% |
| 2026-04 | 28.99 | 12.3% |
| 2026-05 | 34.52 | 18.9% |
| 2026-06 | 28.44 | 7.2% |
| 2026-07 | 31.97 | 20% |
| 2026-08 | 30.83 | 13.2% |
最新一季財報(2026 年第 2 季)
EPS 1.02 元、毛利率 18.99%、營益率 15.22%
本益比 30.5 倍(9/24 收盤 ÷ 近 4 季 EPS 2.07 元)
今年與明年機構預估
3 家機構有今明年預估(訂閱)
同業
| 公司 | 依據 | 近 20 日 | 最新月營收年增 |
|---|---|---|---|
| 2645 長榮航太 | 同做航太零組件與維修 | -3.6% | 26% |
| 8222 寶一 | 同做航太發動機零組件 | -13.8% | -17.5% |
| 4572 駐龍 | 同做飛機結構零組件 | -0.4% | 48.9% |
| 4541 晟田 | 同做航太零組件製造 | -12.1% | 23.6% |
| 2630 亞航 | 同做軍民用飛機維修 | -12.1% | -27.2% |
本檔:近 20 日 -10.2%、最新月營收年增 13.2%。
同產業(航運業,31 檔)近 20 日中位數 +0.2%。