AHI Journal
8 月營收年減近 3 成卻漲逾 3 成 上品 75 億在手訂單等待產能兌現
上品 8 月營收年減 29.5%,近 20 個交易日股價卻大漲 33.3%。市場寄望突破 75 億元的在手訂單,但產能限制與機構對明年獲利的巨大分歧正考驗評價。

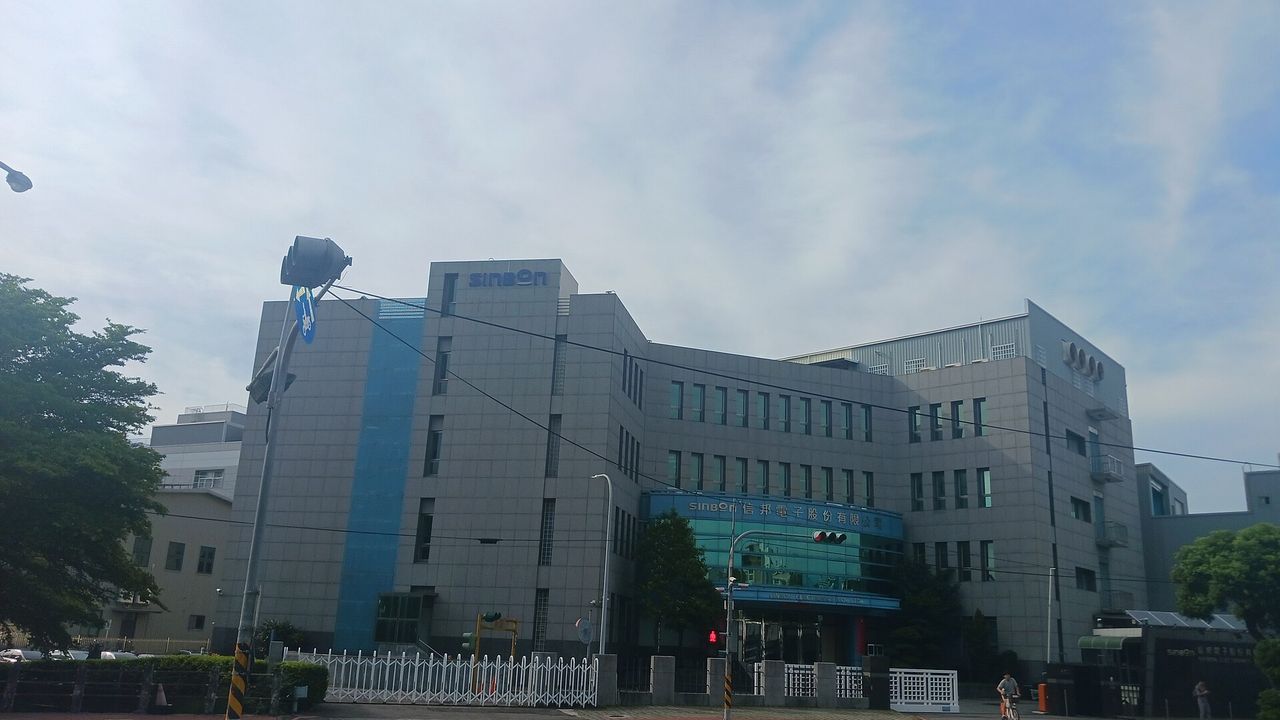
市場普遍認為月營收大幅衰退往往伴隨股價修正,上品卻走出完全相反的走勢。這家半導體氟素設備廠 8 月營收降至 4.92 億元、年減 29.5%,但截至 9 月 29 日收盤的近 20 個交易日內,股價累計大漲 33.3%,9 月 29 日收盤 286.5 元直逼歷史高點。同期間大盤僅上漲 3.7%,化學工業 39 檔同業近 20 日中位數更是下跌 1.2%,顯見這波漲勢並非族群帶動。
本刊拆解顯示,上品過去 20 個交易日相對同業大幅領先 32.5 個百分點,股價歸因判定為無法以基本面解釋。推升買盤的核心命題在於未來的訂單能見度,公開資料顯示上品在手訂單已突破 75 億元、呈現翻倍成長;然而目前受限於產能瓶頸,實際營收仍未完全反映訂單規模。
產品結構方面,2026 年第 2 季氟素內襯設備佔上品營收達 68.0%,其他氟素材料佔 17.0%,內襯管件佔 10.0%,氟素工程佔 5.0%,美國市場佔比則為 3.0%。因半導體用氟素樹脂內襯設備屬高度客製化工程設備,尚無公開報價;上游原料聚四氟乙烯在中國市場主流價格落在每噸 31,800 至 45,000 元人民幣,近期走勢持平整理。
檢視營收軌跡,上品今年前 8 個月累計營收為 33.82 億元,今年剩餘 4 個月需視產能開出進度而定。近幾個月單月營收波動劇烈,自 5 月的 3.47 億元低點回升至 7 月的 5.27 億元,8 月再度下滑至 4.92 億元。公司 2026 年第 2 季單季EPS為 3.11 元,毛利率 35.62%,營益率 22.97%,以 9 月 29 日收盤價換算的近 4 季本益比已達 27.34 倍。
機構對後續成長步調的看法出現顯著落差。近 3 個月內 5 家機構對 2026 年EPS的預估落在 12.5 到 14.3 元,差距僅 14.4%;然而 5 家機構對 2027 年EPS預估則擴大至 14.54 到 21.72 元,最高與最低落差達 49.4%。毛利率方面,5 家機構對 2026 年預估落在 35.68%到 36.1%,4 家機構對 2027 年預估則分歧在 35.98%到 39.8%。這顯示市場對受限產能何時能順利開出、毛利率能否突破 36%,仍缺乏一致共識。
上品在缺乏短期營收動能支撐下強勢攻高,潛在風險在於 75 億元在手訂單轉化為實際營收的時程若不如預期,高估值將面臨基本面檢驗。