AHI Journal
燃油占营运成本 45.2%:华航获利回轨关键在成本非需求
第 2 季燃油成本季增 134%、每股收益只剩 0.23 元。但中油 8 月航空燃油牌价已自高点回落 2 到 3 成——这家公司的下半年,取决于油价的第二阶导数。
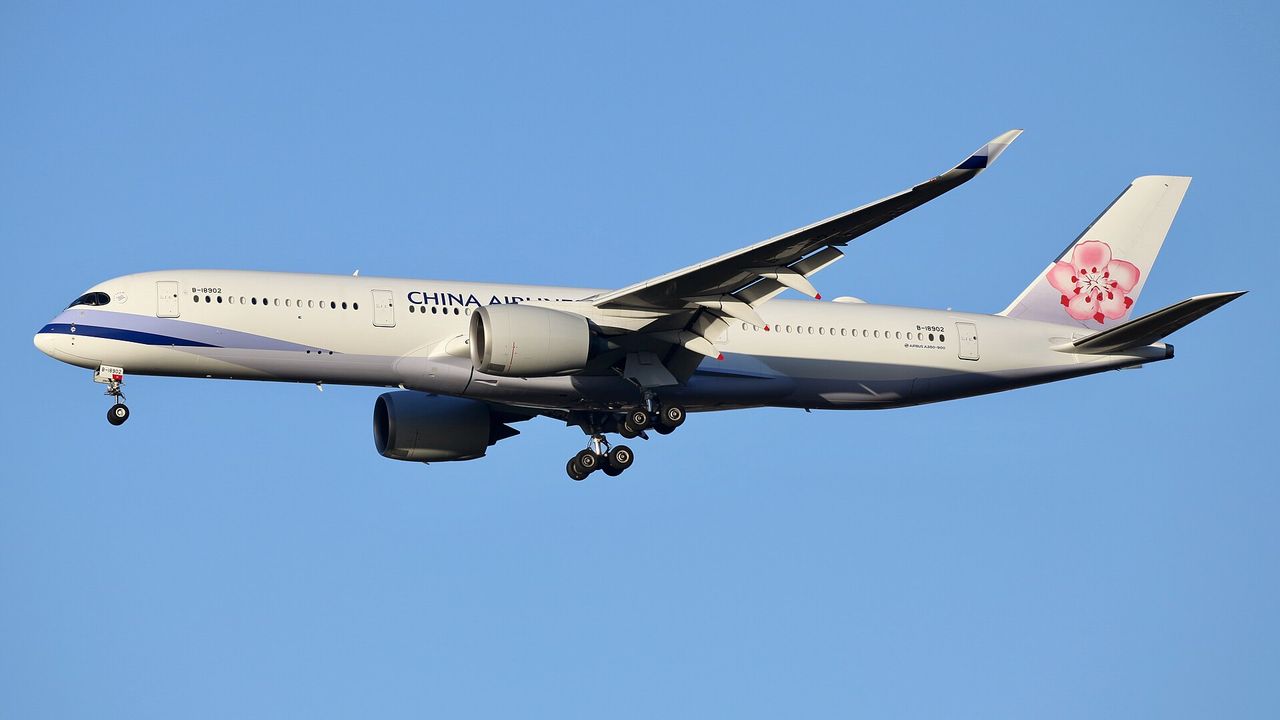
中华航空第 2 季缴出一份极度割裂的成绩单:单季营收达 638.19 亿元,季增 11.97%、年增 24.32%,展现客货运复苏的表面荣景;然而税后净利却重挫至 14.13 亿元,季减 72.67%、年减 63.36%,每股收益仅剩 0.23 元。营收扩张与获利萎缩之间的巨大落差,完全来自单一成本项目的暴冲。第 2 季燃油成本高达每桶约 200 美元,季增幅达 134%,使燃油占营运成本比重飙升至 45.2%。这家航空公司的损益表本质上已成为原物料价格的高杠杆反向部位,营运能否重回正轨,关键不在机位卖得好不好,而在油价与炼油利差的边际变化。
炼油利差扩大垫高营运成本
解构华航第 2 季的获利压力,关键在于「航空燃油」与「国际原油」的脱钩。同期布兰特原油大致在每桶 90 至 95 美元区间震荡,但航空燃油采购成本却高达每桶 200 美元,两者差距正是居高不下的炼油利差。这意味着航空业承担的不仅是原油本身的涨幅,还包括精炼产能紧缩带来的额外溢价。随着地缘政治紧张情势在春季过后稍见降温,原油现货回落至 80 至 90 美元盘整,但中油 8 月航空燃油牌价仍停留在每桶 147 美元的高位。市场容易只盯着原油跌幅,却忽略了炼油利差正在削弱油价回档所带来的成本红利,成为获利复苏的最大变数。
基期效应推动下半年获利修复
尽管牌价位阶仍高,但第 3 季燃油成本预估已回落至每桶 150 美元上下,相较前 1 季的高点减压约 2 至 3 成。这为下半年的获利修复提供了关键杠杆。华航业绩回升的数学逻辑,并不需要油价出现崩跌式走势,而是取决于变化率的第二阶导数——第 2 季获利重挫的主因在于季增 134% 的剧烈变动冲击;一旦燃油价格由陡升转为区间横盘,基期效应就会迅速释放获利弹性。在营收维持 620 亿元水准的假设下,只要成本端停止恶化,单季税后净利便有空间季增逾 8 成、每股收益回升至 0.47 元水准。这具体坐实了当前营运本质上是一道纯粹的成本题。
亚太需求提供稳定评价支撑
支撑成本修复假说的底气,在于需求端提供了稳定的分母。国际航空运输协会预估明年全球客货运需求维持温和扩张,其中亚太地区客运估增 5.1%、货运吨公里估增 6.0%,成长力道显著高于全球平均。华航现有 69 架客机与 18 架货机的航网,高度聚焦于这个成长带,客货载运率具备韧性。在需求平稳的前提下,市场对航空业的评价体系应回归本净比,而非容易在循环谷底失真的市盈率。目前约 1.06 倍的本净比落在历史区间下缘,第 2 季每股收益即便压缩至 0.23 元仍能维持获利,确保净值不被实质侵蚀,为后续估值修复奠定底部基础。
本刊判断,华航营运最严峻的成本休克期已过,下半年获利将随燃油基期垫高与利差收敛而走出谷底。投资人后续无需过度紧盯客运载客率等需求指标,核心观察重点应放在炼油利差是否持续收窄,以及亚太高阶货运需求能否抵御外在关税与贸易政策的扰动。只要油价不再出现无预警的单季暴冲,获利修复的路径便具备相当延续性。
订阅版进一步解析油价与炼油利差情境推演、机队运力调度细节,以及完整财务预估模型的评价依据。