AHI Journal
AIDC电网供电受限催生现场发电:士电 600 亿在手对决Bloom Energy暴冲
数据中心通电时程拖延达数年,表后发电与高压变压器成为真正算力限制,重电与燃料电池大厂迎来长期资本支出订单。
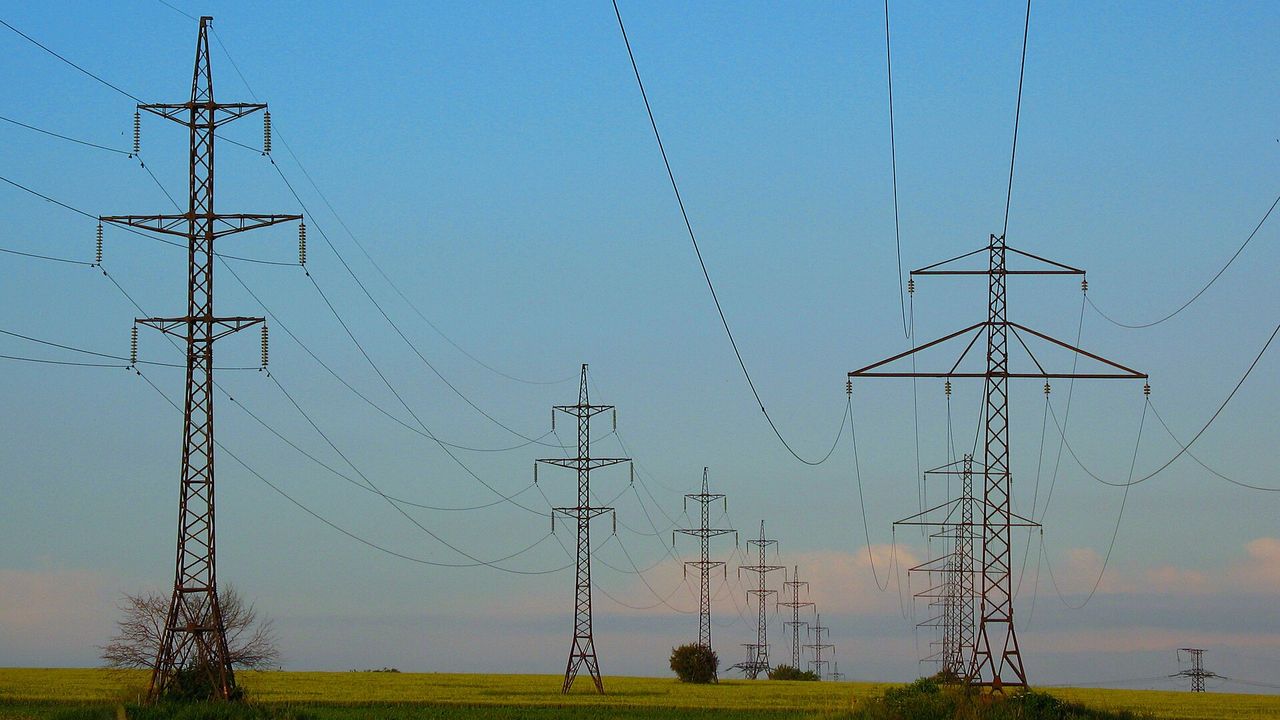
全球人工智能军备竞赛的战场,正迅速从芯片运算算法转向实体电网接取。微软预估其数据中心容量至 2032 年将扩增至 38GW,4 大云端巨头至 2027 年的资本支出预期逼近 1 兆美元。然而,北美公用电网扩建步伐严重滞后,数据中心从申请至通电的等待期已延长至 3 至 5 年。这个巨大的时间缺口,迫使科技巨头将资本转向具备即时落地能力的表后独立供电系统,以及支撑高电压传输的关键重电设备。北美电力设备的严重缺口,使远在亚洲的重电厂与美国现场发电供应商,成为当前支撑算力扩张的最直接受益者。
重电交期拉长推升台厂资本扩建
台湾重电厂士电的营运数据具体反映了这股动能。该公司在手订单已突破 600 亿元,核心变压器交期拉长至 2 至 3 年。刚投产的T3 新厂稼动率迅速达到 90%,迫使公司斥资兴建T4 新厂,将规格升级至 345kV超高压等级,预计于 2027 年 9 月投产并新增 5GVA年产能。营收结构方面,士电上半年EPS达 5.04 元,市场预期 2026 与 2027 年EPS将分别达 8.10 至 9.01 元与 10.80 至 11.00 元。加上规模达 500MW的表后储能项目进入认列旺季,设备制造与系统统包的整合能力,提供其跨周期的获利支撑。
表后燃料电池成为即时供电首选
在北美市场端,现场发电龙头Bloom Energy正受惠于电网瘫痪带来的转单潮。市场预估 2026 至 2032 年间,全美表后燃料电池新增装置容量将达 15GW,潜在商机高达 600 亿美元。传统电网升级往往需要旷日废时的行政程序,而固态氧化物燃料电池具备高度模组化特性,仅需数月即可在数据中心旁组装投产。Bloom Energy预估 2026 年底产能将拉升至 2GW,并带动 2026 至 2028 年间的营收与EBITDA年复合成长率分别冲上 58.2%与 81.6%。该股即将纳入标普 500 指数,更将引来超过 100 亿美元的被动买盘推升评价。
基础设施掌握算力扩张定价话语权
这 2 家能源设备供应商的崛起,反映出科技巨头的资本支出结构发生本质变化。算力集群的扩张节奏不再只由辉达等芯片巨擘的主机板出货量决定,而是实质受制于现场电力能否即时供电。从需要超长交期的 345kV变压器,到可快速部署的现场发电模组,掌握关键电力资源的业者反向握有项目落地的定价权。科技巨头过去将电力视为标准公用事业成本,如今为了避免昂贵服务器闲置折旧,愿意对能克服电网时程拖延的电力方案支付溢价。资本市场对重电与替代供电板块的重估,正是对这种产业权力转移的定价过程。
AI投资的核心叙事已确立从算法转向基础水电设施。未来评估算力建设能否持续兑现的关键,不在于科技巨头追加了多少资本支出预算,而在于云端服务商实际完工并通电的发电容量能否跟上排程。若重电或表后供电设备因零组件短缺出现交付递延,算力释放将面临实质降速,这是检验板块续航力的核心指标。
订阅版深入拆解台美重电关键交付时程、SOFC每度电建置成本比较,以及电力设备交期监测清单。