2026 年 9 月 11 日 星期五登录订阅
风险维度8 月营收公布09/10 公布

光纤缺料与零组件成本反噬:高阶网通扩产遭遇物理供应链暗礁

光圣上半年毛利突破 6 成却受限光纤原料配额,PCB高多层板与InP基板供应吃紧,硬件升级周期正演变为抢料战役。
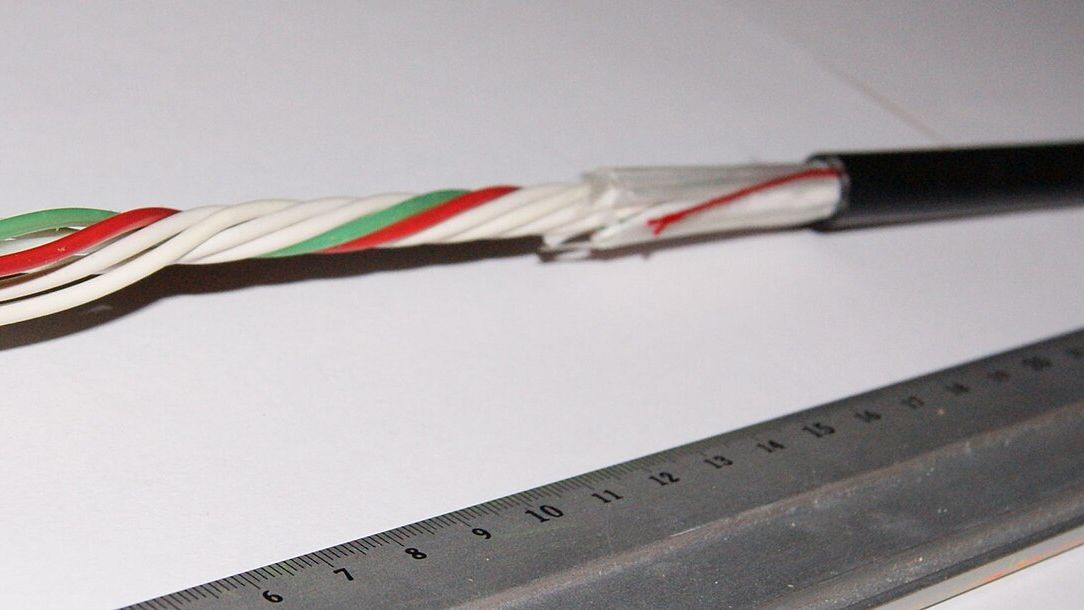
optical(展示光纤电缆结构)
图/Asurnipal・CC BY-SA 4.0・Wikimedia Commons
8 月营收公布09/10 公布2026 年 9 月 11 日 星期五风险光通讯与 CPO免费版
下一个可验证时点10/10(六)6442 光圣 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +55.6%);月增率有没有延续,累计年增率的方向。

AI数据中心对传输带宽的极致追逐,正将光通讯供应链推向物理供给极限。市场聚焦于 800G与 1.6T高速光模组爆发,但上游基础原料短缺已成为阻碍出货的实体路障。指标光被动元件厂光圣第 2 季毛利率飙升至 62%,前 8 个月合并营收突破 92 亿元,然而营运扩张已完全受制于高阶光纤原料的取得配额。当终端订单急速堆叠,关键原料产能扩充却受限于漫长的物理周期,这场由硬件技术升级带动的扩产狂潮,已非单纯的资本支出竞赛,而是演变成全球供应链深度失衡的抢料战役。

高阶光纤与晶圆基板受限配额

这场缺料危机正迅速跨越单一环节,朝整个高阶光通讯生态系扩散。高速光收发模组不可或缺的磷化铟基板,受到地缘政治审批以及原厂产能配置箝制,直接压抑了主要磊晶厂在第 2 季的排程进度。与此同时,光纤预制棒的供应配额也成为制约光被动元件出货的核心瓶颈。尽管高芯数光纤产品需求暴增,但由于上游特种玻璃材料扩产缓慢,业者即便掌握庞大订单,亦只能依照分配到的原料总量进行限量生产。当硬件规格快速迭代,缺乏底层基础材料支持的产能扩充,正在实质拉长产品交付周期。

本文提及标的等权走势 走势图104.481.6458.8788.15起点 = 10007-0307-2108-0508-2009-0409-21本文提及标的等权走势 走势图104.481.6458.8788.15起点 = 10007-0307-3108-2709-23
本文提及标的等权走势(起点 = 100) 5 档等权・60 个交易日读法:把本文提到、且有行情的 5 档用相同权重合成一条线(起点 100),看的是这批标的作为一群的相对位置;个股之间的差异在下一张图。
本篇标的近 20 日涨跌幅:收盘价 08-28 → 09-29;只列本篇提到且有行情的标的本篇标的近 20 日涨跌幅Recent Move收盘价 08-28 → 09-29;只列本篇提到且有行情的标的Close-to-close change for names covered in this piece−30%+30%01815 富乔1815 富乔−2.60%116.00116.001802 台玻1802 台玻−5.30%57.6057.606442 光圣6442 光圣−7.10%1500.001500.008210 勤诚8210 勤诚−11.40%877.00877.006584 南俊国际6584 南俊国际−20.10%543.00543.00本篇标的近 20 日涨跌幅:收盘价 08-28 → 09-29;只列本篇提到且有行情的标的本篇标的近 20 日涨跌幅Recent Move收盘价 08-28 → 09-29;只列本篇提到且有行情的标的Close-to-close change for names covered in this piece−30%+30%01815 富乔1815 富乔−2.60%116.00116.001802 台玻1802 台玻−5.30%57.6057.606442 光圣6442 光圣−7.10%1500.001500.008210 勤诚8210 勤诚−11.40%877.00877.006584 南俊国…6584 南俊国际6584 南俊国…−20.10%543.00543.00
读法:同一段期间、同一个口径,所以彼此可以比。右侧数字是最新收盘价。新闻把这些公司写在一起,价格未必同意——分歧本身就是一则信息。

高多层载板原料引爆涨价连锁

材料瓶颈同样在高阶印刷电路板领域全面发酵。AI服务器高多层板与高阶交换器板的层数要求,动辄突破 28 层乃至 40 层以上,对低介电玻纤布与极高频铜箔基板的需求形成几何级数增长。台玻 8 月份合并营收 45.92 亿元,表现略逊于市场预期,核心原因即是高阶玻纤布的产能扩张速度,追赶不上终端拉货的激进需求。在供需缺口急遽扩大的背景下,建滔与富乔等上游材料厂商已在酝酿新一轮报价调涨。高阶材料供给的结构性僵化,使下游PCB制造商在承受交期延宕的同时,也面临原物料成本大幅反噬的利润挤压。

长短料失衡导致系统组装承压

零组件短缺与成本攀升的代价,最终由终端系统整合与组装厂概括承受。在服务器电源端,关键功率元件与高容积积层陶瓷电容的缺货,使整体交付时程出现数周落后。这类长短料问题迅速传导至周边机构件,勤诚与南俊国际等机壳与导轨业者,8 月份的营收达成率普遍回落至 57%至 66%区间,主因正是组装线因零件不齐套而放缓拉货节奏。订单爆满却无法转化为完整出货的矛盾,不仅迫使制造商承担庞大的在制品库存,也使得营运资金周转天数显著攀升,形成严重的资金积压风险。

高阶网通与服务器族群当前的市场评价,高度依赖产能逐季无缝放量的乐观预期。然而,光纤预制棒、磷化铟基板与特种高阶树脂的扩产周期长达 18 至 24 个月,并非短期资金能立即填补。后续必须紧盯高阶材料交期是否持续恶化,一旦零组件齐套延宕迫使终端机柜建置放缓,高估值架构将承受下修压力。

订阅版梳理光纤预制棒与InP扩产周期序列、组装厂库存周转率预警线,以及服务器机柜递延检查点。

阅读订阅版

本刊结论:立场:偏空高阶网通供应链下半年出货与扩产指引;信心:高,因光纤预制棒、InP晶圆与特种树脂扩产需 18 至 24 个月,长短料限制短期难解;否证:若光圣下半年营收不受原料配额限制且毛利率维持在 62%以上,则本刊判断错误。

接下来看什么

  1. 光圣第 2 季毛利率:门槛数字为 62%,下半年若毛利率跌破 62%则偏空成立,若维持或超过 62%则不成立。
  2. 勤诚与南俊国际 8 月营收达成率:门槛区间为 57%至 66%,后续月份达成率若持续落在 66%以下则偏空成立,若回升突破 66%则不成立。
  3. 台玻 8 月营收:门槛数字为 45.92 亿元,后续月份营收若持续低于 45.92 亿元显见高阶玻纤布增幅不足则偏空成立,若回升超越 45.92 亿元则不成立。

风险灯号

总经轴
受美国 8 月份生产者物价指数(PPI)年增幅冲上 5.4%且超出预期影响,10 年期美债收益率贴近 4.96%,加上欧洲央行调升利率 25 个基点,使各界在超级央行周登场前对货币紧缩的焦虑急遽扩大。
流动性轴
外资台指期净空单扩大至 83,918 口极端空区,大盘当冲买卖成交金额占比双双突破 41.7%,融资逆势增至 5,919 亿元,筹码面呈现极度脆弱对峙。
产业叙事轴
AI数据中心算力需求无虞,但物理瓶颈转向电网通电等待期、光纤上游原料配额限制及PCB高阶材料缺货,组装端承受长短料与成本挤压。
时间性轴
时序步入台股历史系统性负报酬之 9 月中旬,撞上下周主要央行密集决策会议及台指期月结算,高档获利了结与避险卖压进入高峰期。

要闻速览看完整内容 →

市场

台指夜盘重挫近 800 点美国主要四大指数集体收黑,拖累夜盘台指期重跌 797 点,终场以 46,072 点作收。

当冲成交值占比冲破 4 成集中市场单日当冲买卖成交金额占比双双突破 41.7%,半导体与零组件占当冲比重逾 6 成。

欧洲央行升息一码至 2.5%欧洲央行将存款机制利率上调 25 个基点至 2.50%,主要再融资利率升至 2.65%。

产业与企业

村田启动停产引爆转单日系被动元件龙头村田缩减车规与常规MLCC产线,全面转向高阶AI规格。

士电在手订单冲破 600 亿受惠台电电网强韧计划、北美变压器外销与AI数据中心建置,士电在手订单突破 600 亿元。

本期其他文章

回 9/11 午后版目录 →