AHI Journal
MOSFET全线缺料压抑服务器电源放量 台达电第 3 季获利遭机构下修
台达电受制于金氧半场效晶体管缺料使第 3 季预估营收降至 1,960.8 亿元,机构相继调降获利预期。市场此前过度定价AI机柜即刻变现节奏,忽略了上游成熟功率元件供应短缺对出货动能的实质压抑。
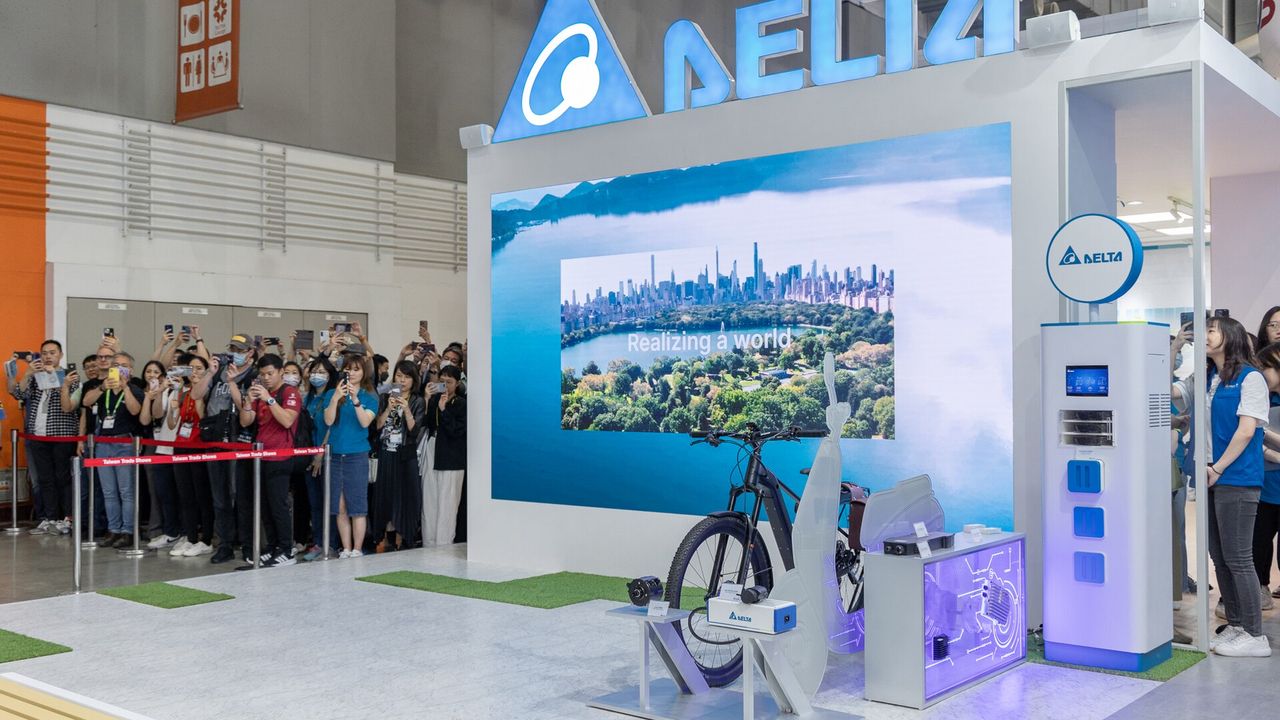
AI服务器基础设施建置热潮持续,然而供应链最脆弱的环节正暴露出产能瓶颈。电源龙头台达电近期遭遇金氧半场效晶体管全产品线供货紧缩,直接压抑了服务器电源模组的交货节奏。法人机构随即调降其第 3 季获利预估,将单季合并营收预期下修至 1,960.8 亿元,单季每股收益降至 9.0 元。随着台达电 8 月合并营收滑落至 645.9 亿元且呈现 3.7%的月减幅,资本市场开始正视关键零组件供需脱节的现实。当市场目光过度聚焦于高算力芯片供给时,成熟制程功率元件的短缺正成为干扰即刻变现的实质变数。
算力芯片无虞却卡在成熟功率元件
市场先前对高压直流与新世代机柜电源升级寄予厚望,普遍预期在单组机架功耗突破 120kW的趋势下,服务器电源产值将跨季毫无阻碍地爆发。部分乐观预估甚至将台达电第 3 季合并营收推升至 1,988 亿元、每股收益上看 9.74 元。然而,实际出货动能却显著偏离共识轨道。深入检视结构阻碍,瓶颈并非来自先进制程的图形处理器,而是技术门槛相对成熟的电源管理芯片与金氧半场效晶体管供货脱节。这类成熟制程元件供给不足,直接打乱了电源模组的组装节奏,导致下游出货产生无法忽视的转嫁时滞。
海外巨额融资奠定长期产能底气
面对零组件缺料造成的短期逆风,台达电并未减缓全球架构升级的步伐。其子公司于 9 月中旬公告发行规模达 15 亿美元的泰达电可交换公司债,展现加速海外产能调配与供应链垂直整合的企图心。机构预估台达电全年资本支出将达约 700 亿元规模,带动全年营收达 7,465.4 亿元,每股收益预估维持在 37.0 元水准。随着上游料况紧缩逐步触底,被递延的服务器模组拉货动能将在第 4 季集中释放,单季合并营收可望迅速反弹至 2,286 亿元,展现高达 15%的季增复苏力道,确认短线阵痛不改成长轨迹。
供料递延无损架构升级长期红利
市场当前的悲观定价,本质上混淆了零组件供货时滞与终端真实需求的界线。终端数据中心对高功耗电源系统的扩建刚需并未消失,订单仅是被迫向后顺延。展望中长期发展,高压直流架构预计在 2027 年迎来全面性放量,台达电全年营收更有望跨越兆元大关,挑战 10,672.44 亿元,税后净利估达 1,617.6 亿元。随着年底 800V高压电源产品进入客户送样阶段,产品规格的代际跃升将大幅推升单机产值,因上游供料阻碍引发的获利下修循环已进入尾声,长期毛利扩张空间依旧具备实质支撑。
本刊判断,市场对供应链局部断链的过度恐慌已接近极值,当前修正属于周期中段的良性预期校准。后续关键在于观察高压电源新产品的送样验证进度,以及上游成熟制程功率元件的交期是否实质缩短;只要终端机柜升级的大方向不变,出货动能终将重回放量轨道。
订阅版全文包含服务器电源供应链缺料拆解、高压架构放量时序表,以及料况缓解的关键检验门槛。