AHI Journal
缺料逆风无碍AI电源升级 台达电发债扩产备战HVDC放量
尽管电源IC与MOSFET缺料压抑单月出货,台达电 8 月营收仍达 645.86 亿元,年增 34.9%。随 800V高压直流规格成形,公司密集筹资备战放量。
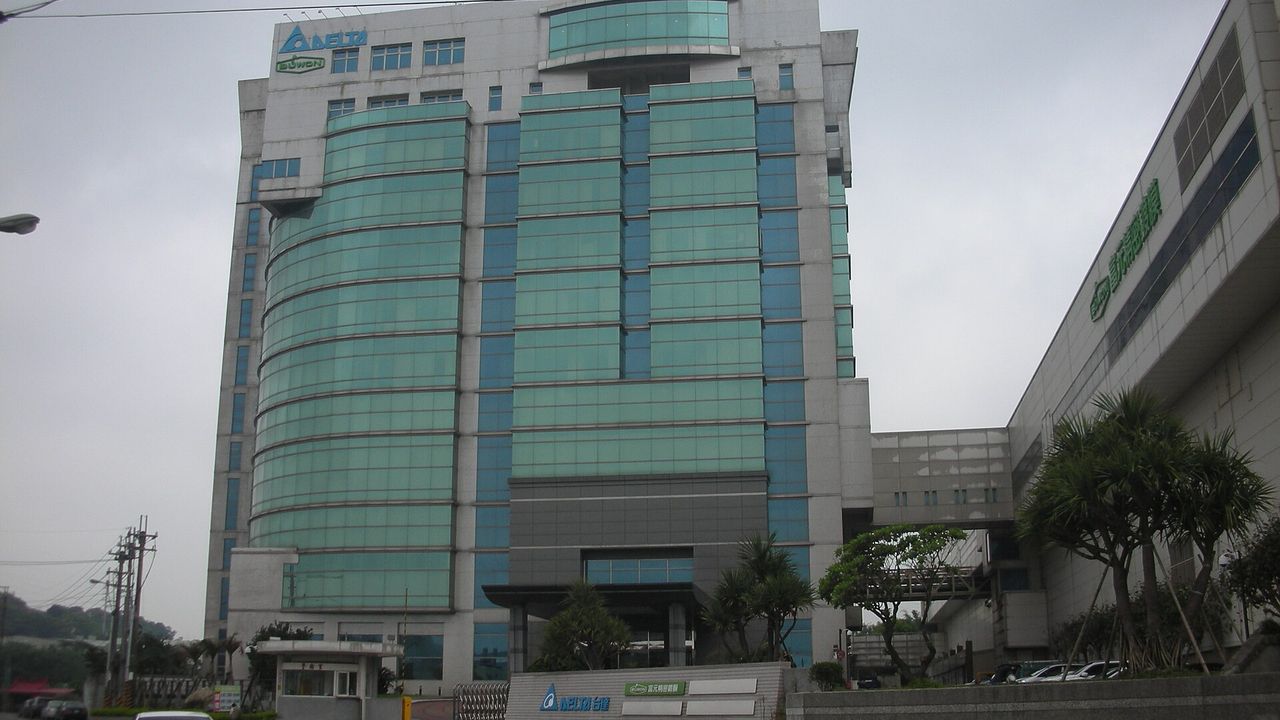
相较于同业在非AI领域的拉回沉寂,台达电正借由高压直流规格拉开技术差距。即使 8 月合并营收月减 3.7%至 645.86 亿元,年增率仍达 34.9%;市场对第 3 季营收预估调整至 2,075 亿元左右。短期的出货节奏放缓,主因并非来自终端算力需求降温,而是关键零组件供给出现了缺口。
缺料压抑出货与规格换代
现今服务器机柜的耗电规模正逐步迈向MW等级,随着辉达Vera Rubin系统加速落实 800V高压直流(HVDC)规格,供电架构亦顺势自旧型模式升级至超高瓦数规格。为因应下一代机架需求,台达电于Q3 将 400V及 800V两大规格导入生产线,并在Q4 展开初步出货。此趋势大幅拉擡了供电模组的单价与附加价值,推估至 2027 年时,HVDC相关业务占该公司整体营业额之比例将来到 5%至 10%。
然而,供应链限制在第 3 季形成了实质压制。电源管理IC与MOSFET全产品线供应吃紧,直接造成部分出货排程递延。此外,9 月初市场传出新一代VR平台 18.3kW电源供应器因日系供应商电容漏电而进行更换,虽公司通过料源替换妥善因应且未产生重大财务损失,但一连串零组件衔接问题,确实使旺季出货动能受到干扰。
跨国产能重组与资金备战
面对零组件限制,经营层并未放慢产能布局。公司公告子公司DEISG于 9 月 15 日决议发行以泰达电持股为标的之 15 亿美元海外可交换债,全数用于充实营运资金;紧接著于 9 月 21 日公告代泰达电决议投入约 15.8 亿泰铢,重建泰国BP1 厂及BP1-P楼土建工程。此外,董事长郑平于 9 月 22 日赴印度拜会总理莫迪,拍板深化在印度的能源基础设施与制造产能。这些动作显示,全球AI电源扩产已进入重资本支出阶段。
依据业务结构,2026 年第 2 季台达电电源及零组件占营收 53%、基础设施占 34%、自动化占 8%、交通占 5%。目前交通与工业自动化等非AI业务复苏相对平缓,但高功率服务器电源与液冷散热的爆发抵消了传产逆风。公开资料显示,台达电在AI服务器电源市占率达 65%至 70%,长线龙头地位稳固。
检视市场竞局,主要竞逐者光宝科采取提供样品测试再转正式投产之策略,其样品于 8 月份送交客户审核,最快恐得等到Q4 才会开出产能,进度大约慢了台达电 3 个月;与此同时,包括群电与康舒等供应商亦积极拓展云端服务器供电领域。面对同业积极抢进,台达电依托上下游资源整合之能耐,于高门槛市场里维持时程上的超前优势。未来最重要的发展指标,依然取决于关键芯片供应吃紧能否尽快改善,以及 800V规格在 2027 年是否能如预期迎来爆炸性成长。
基本资料卡
业务占比(2Q26)
| 电源及零组件 | 53% |
| 基础设施 | 34% |
| 自动化 | 8% |
| 交通 | 5% |
报价
尚无公开报价
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 597.8 | 37.6% |
| 2026-04 | 586.92 | 43.9% |
| 2026-05 | 589.62 | 43.7% |
| 2026-06 | 656.03 | 55.4% |
| 2026-07 | 670.73 | 47.7% |
| 2026-08 | 645.86 | 34.9% |
最新一季财报(2026 年第 2 季)
EPS 9.68 元、毛利率 35.64%、营业利润率 16.68%
市盈率 60.8 倍(9/24 收盘 ÷ 近 4 季 EPS 31.42 元)
今年与明年机构预估
6 家机构有今明年预估(订阅)
同业
| 公司 | 依据 | 近 20 日 | 最新月营收年增 |
|---|---|---|---|
| 2301 光宝科 | 同为电源供应器厂 | -4.7% | 25.2% |
| 6282 康舒 | 同做服务器与交换式电源 | -5.1% | 38.5% |
| 6412 群电 | 同为电源供应器厂 | -5% | -19.7% |
| 3078 侨威 | 同为电源供应器厂 | -6.7% | -49.3% |
| 3015 全汉 | 同做服务器与交换式电源 | -2.6% | 1.3% |
本档:近 20 日 7.9%、最新月营收年增 34.9%。
同产业(电子零组件业,201 档)近 20 日中位数 -1.3%。