2026 年 9 月 18 日 星期五登录订阅
产业异动市场异动09/17 单日 -6.2%

CPO降规传言引发CCL族群重挫 业者驳斥高阶用料不减反增

市场盛传共封装光学将导致铜箔基板降规并引发卖压,但供应链直指高阶材料产能持续供不应求。这场乌龙推论忽视了数据中心架构的规模扩张,扭曲了高阶硬件材料的真实需求。

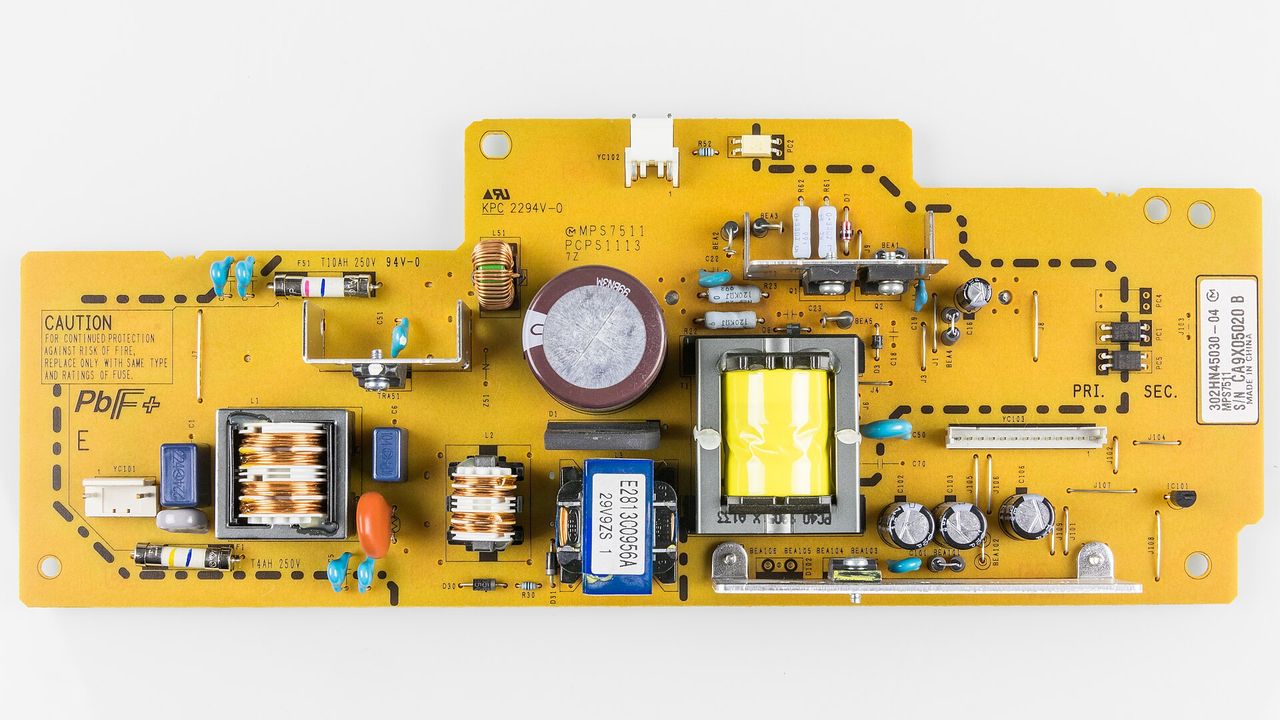
pcb(清晰展示印刷电路板实景)
图/Mister rf・CC BY-SA 4.0・Wikimedia Commons
市场异动09/17 单日 -6.2%2026 年 9 月 18 日 星期五总经与市场光通讯与 CPO免费版
下一个可验证时点10/10(六)8358 金居 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +46.5%);月增率有没有延续,累计年增率的方向。

市场近期因共封装光学(CPO)技术进展,传出传统铜箔基板(CCL)将面临规格调降的疑虑,引发相关供应链剧烈回档。这场抛售反映出资本市场对高速传输架构转型的误读,将长远的技术演进路径简化为对既有材料体系的即刻毁灭。然而第一线供应链与零组件业者迅速释出反向信号,直指高阶材料需求不仅未见缩减,反而在AI服务器集群规模扩张下加速吃紧。这场定价偏差揭示了当前硬件架构迭代过程中的核心矛盾:市场过度聚焦局部传输媒介的光电转换,却忽视了底层运算丛集对高规格基板总量与性能要求的实质扩张。

光学封装落地受限与高阶用料缺口

共封装光学被视为解决高频传输耗损的解方,但技术商转仍卡在多重工程瓶颈。现阶段CPO在规模化落地过程,面临制造良率偏低、组装可靠性欠佳、现场维修繁复以及严峻的热管理难题,短期内根本无法实现全面性替代。与此同时,AI训练丛集与新世代高速交换机对高频高速材料的渴望有增无减。客户端正加速导入M8 与M9 等级超低损耗材料,搭配Low-Dk玻纤布与特殊铜箔以压低信号衰减。高阶CCL产能非但没有面临需求萎缩的降规风险,反而处于严格配额配发的紧绷状态。

满载稼动率戳破供应链降规假象

实体供应链的营运数据直接击碎了资本市场的悲观推论。以高阶铜箔指标厂金居为例,8 月单月营收达到 10.56 亿元,税后净利攀上 2.03 亿元,前 8 月累计每股纯益来到 5.82 元,展现强劲的获利韧性。金居旗下云林一厂与二厂合计约 1,500 吨的月产能持续处于满载运转,完全不存在订单真空或稼动率下滑迹象。第一线材料大厂产能吃紧、客户追料的现实,与二级市场蔓延的降规恐慌形成鲜明反差。在供给扩张受制于设备交期与认证周期的背景下,具备利基材料制造能力的厂商仍掌握扎实的议价主导权。

机柜规模扩张带动基板总体净增长

市场对于材料需求的焦虑,根源于将局部架构变革与总体用料规模混为一谈。全球数据中心电力需求预估在 2026 年达到 161GW,年增率高达 31%,其中AI服务器的用电占比将跃升至 33.4%,反映算力丛集正以倍数规模扩建。即便未来特定高速介面局部导入光学连接,主板、加速器模组与服务器节点的物理尺寸并未缩小,反而因搭载更多运算核心与电源供应元件,驱使PCB层数向上堆叠、高阶基板面积净增长。高阶材料的总体消耗量持续走升,推动供应链进入结构性的价量齐扬格局。

本刊判断,CPO技术的渐进导入不会扭转高阶铜箔基板的成长主轴,当前卖压属于对架构转型的过度反应。后续观察重点在于M8 与M9 等级材料在主要云端服务商新平台中的渗透进度,以及上游材料业者能否持续借由产品组合优化推升获利结构。实体出货数据与毛利率走势,将是市场评价回归基本面的关键信号。

订阅版全文拆解服务器用料层数变化序列,并提供高阶基板材料供需平衡表与否证检查点。
阅读订阅版

本刊结论:立场:偏多高阶铜箔与铜箔基板材料需求成长趋势;信心:高,因高阶M8 与M9 材料加速导入且主要业者月产能维持满载;否证:若主要材料厂产能利用率下滑跌破满载状态,或单月营收显著低于 10.56 亿元,则本判断不成立。

接下来看什么

  1. 金居单月营收:以 8 月营收 10.56 亿元为门槛,后续单月营收维持或高于 10.56 亿元则多头趋势成立,若低于该水准则不成立。
  2. 金居云林厂区产能状态:以云林一厂与二厂合计约 1,500 吨月产能为基准,维持满载运行则成立,若产能利用率下降导致未满载则不成立。
  3. 2026 年全球数据中心电力需求:以 2026 年达到 161GW且年增约 31%、AI服务器占比达 33.4%为检验点,达到此规模则扩张趋势成立,未达标则不成立。

风险灯号

总经轴
联准会重启升息 1 码且点阵图偏鹰,10 年期美债殖利率高档震荡考验资产估值。
流动性轴
外资台指期净空单逼近 7.9 万口极端空区,且融资余额逼近 5,900 亿元水位。
产业叙事轴
台湾出口创单月新高,AI服务器、ABF载板与光通讯订单能见度普遍延伸至 2027 年。
时间性轴
时值 9 月下旬季节性波动窗口,面临美股四巫日结算及季底法人调仓压力。

要闻速览看完整内容 →

市场

三大法人买超 214 亿元集中市场单日成交量扩至 8,194 亿元,外资买超 121 亿元转向回补权值股,终止连续调节卖压。

外资台指期净空单续增期货空单增至 78,674 口高位,显示机构法人对大盘挑战 47,000 点以上整数压力区仍维持高规格对冲。

美债殖利率回落至 4.93%10 年期美债殖利率自高点下滑 9 个基点,舒缓科技股评价压力,带动费半指数劲扬 3.14%。

产业与企业

宏致接单能见度直达明年获能源巨头扩产挹注,高压电源线与AI高速连接器双引擎放量,2027 年相关营收上看 64 亿元。

东和钢铁高毛利厂办比重升在手钢筋订单维持 115 万吨,AI科技厂房与型钢订单能见度达 2028 上半年,产品组合持续优化。

市场快照

市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数TAIEX46,288.0046,288.00+439.10+439.10柜买指数TPEx Index398.17398.17−1.04−1.04集中市场成交额Main Board Turnover8,194.06 亿元NT$819.41 billion+1,434.36 亿元+NT$143.44 billion三大法人现货买卖超Institutional Net Buying/Selling+214.77 亿元+NT$21.48 billion+417.86 亿元+NT$41.79 billion市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数TAIEX46,288.0046,288.00+439.10+439.10柜买指数TPEx Index398.17398.17−1.04−1.04集中市场成交额Main Board Turnover8,194.06 亿元NT$819.41 billion+1,434.36 亿元+NT$143.44 billion三大法人现货买卖超三大法人现货买卖超Institutional Net Buying/Sel…+214.77 亿元+NT$21.48 billion+417.86 亿元+NT$41.79 billion

本期其他文章

回 9/18 晨间版目录 →