AHI Journal
日圆贬至 156 区间诱发资金流向 航运与半导体设备联动台股
日本 8 月进口激增推升贸易逆差,航运商逆势受惠油价与绕道,日股结构分化牵动台厂供应链。
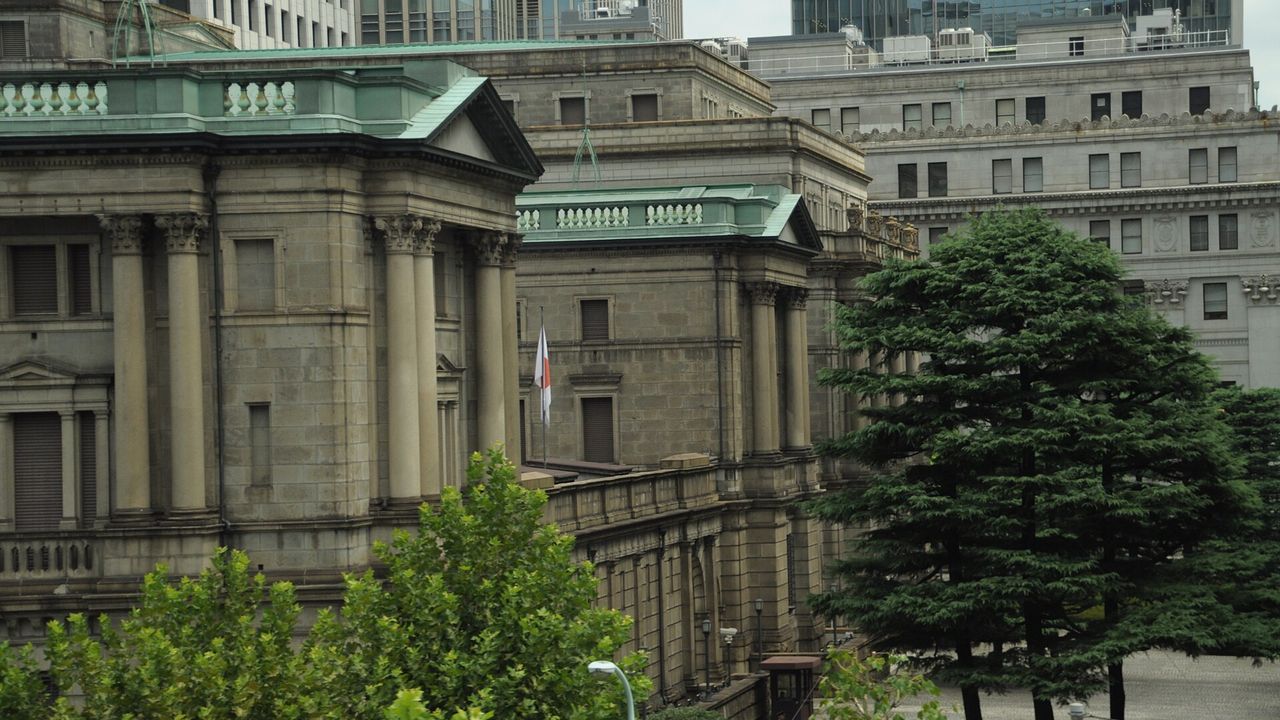
日圆汇率近期持续在 155.9 至 156.2 的偏弱区间震荡,东京股市日经 225 指数亦守在 64,136 点高位。然而在表面平静的指数背后,亚洲资本市场正经历一场深层的结构重组。日本官方 8 月数据显示,尽管出口成长 19.3%,但能源与原油进口成本激增 28.0%,导致单月贸易逆差扩大至 1.11 兆日圆。这项总体失衡迫使海外资金在单周内从日股大幅提款 1.52 兆日圆。这波资金外流并非全面溃败,而是有选择性地转向抗通膨与受惠供应链重组的板块,并沿着跨国供应链直接牵动台股的航运与半导体设备族群。
贸易逆差加剧外资板块大洗牌
日本进口成本的暴增直接压抑了国内消费动能,同时改写了外资在亚洲市场的资金配置逻辑。8 月份海外赴日旅客成长动能浮现疲态,单月造访人次萎缩 9.6%至 309.9 万人,凸显过去仰赖日圆贬值红利的入境观光与零售商机正在迅速退潮。当传统的内需题材不再具有吸引力,外资单周撤出超过 1.5 兆日圆的庞大卖压,迫使留存市场的存量资金展开激进的持仓调整。资金迅速撤离缺乏成本转嫁能力的消费族群,转向直接受益于全球贸易混乱与定价权集中的少数标的,促成了日股内部极端的强弱分化。
航道绕行拉擡跨国散装航运利润
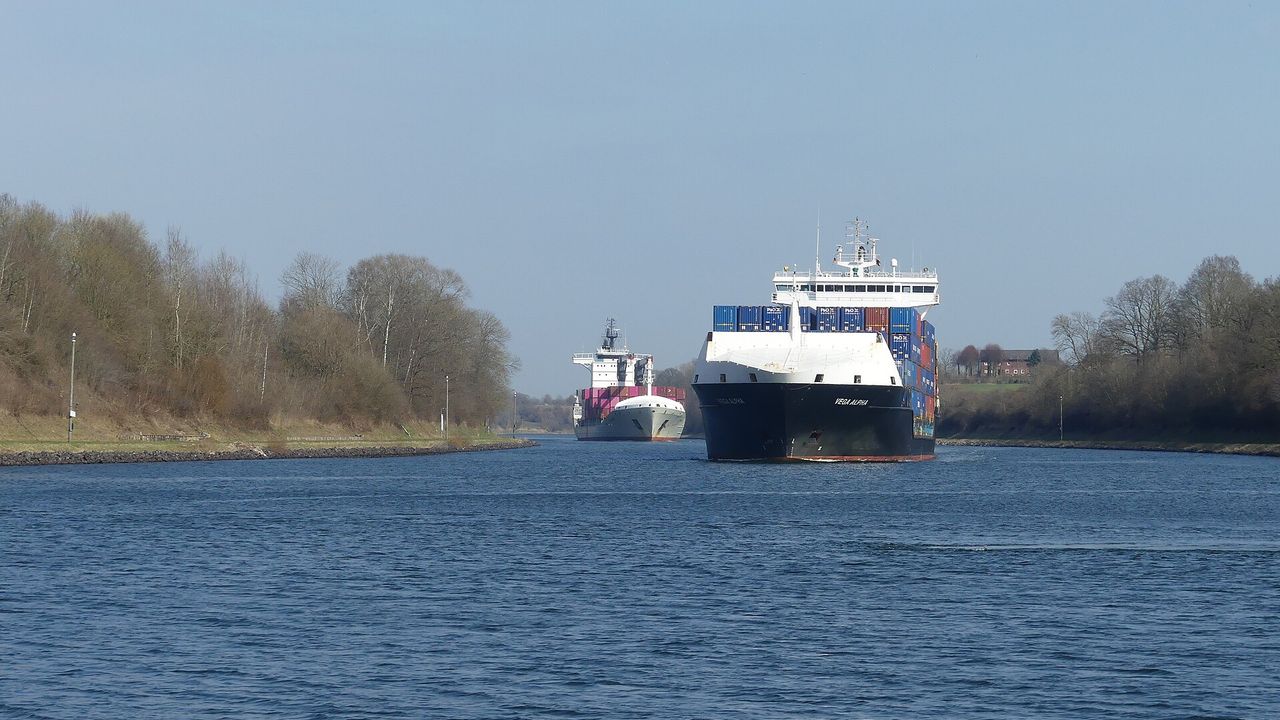
中东地缘政治冲突导致的全球航运链条重组,成为承接外流资金的第一个避风港。由于关键水道受阻,全球商船航程普遍拉长至 7,500 海浬以上,引发实质运力出现结构性偏紧。今年前 8 个月海岬型船舶的平均日租金年增幅高达 63%,直接反映在航商的获利展望上。东京市场上的商船三井与日本邮船单日涨幅扩大至 1.8%到 4.0%区间;这股强劲的定价动能无缝延伸至台湾资本市场,激励裕民与慧洋-KY等散装航运指标获得买盘追捧,印证了全球航运断裂所创造的利润周期正跨越单一市场边界。
先进封装扩产贯通台日设备链
资本流动的第二个关键支点落在半导体供应链的先进制程扩张。台积电与国际大厂加速推进先进封装产能,使日本半导体设备巨头TEL与Advantest在日股大盘动荡之际,单日股价逆势上扬 1.79%至 2.05%。这项资本支出信号迅速传导至台北股市,为台厂供应链注入强劲动能,弘塑与中砂等关键制程材料与检测设备业者盘面表现获显著支撑。日本上游设备大厂的接单增长,不仅反映国际晶圆代工产能的实际稼动率回温,更实质巩固了台日半导体聚落共同抗衡总体经济通膨逆风的防御韧性。
后续市场重心将聚焦于日本央行的货币政策步调。一旦官方发出加速货币正常化的政策信号,日圆汇价的波动可能触发跨国套利交易平仓,为亚太市场带来震荡压力。反之,若货币环境延续宽松偏弱基调,由设备刚性采购与航运结构性供需失衡所构筑的台日双向联动行情,仍将是推动盘面结构的主流动力。
订阅版提供日银利率变数情境推演、台日连动板块筹码序列与外部风险监控指标。