AHI Journal
51%2 代低介电布重构产品组合:富乔毛利率自 27%迈向 54%的定价红利
高频高速服务器板层数激增带动高阶玻纤布缺料,垂直整合优势支撑获利翻倍增长。
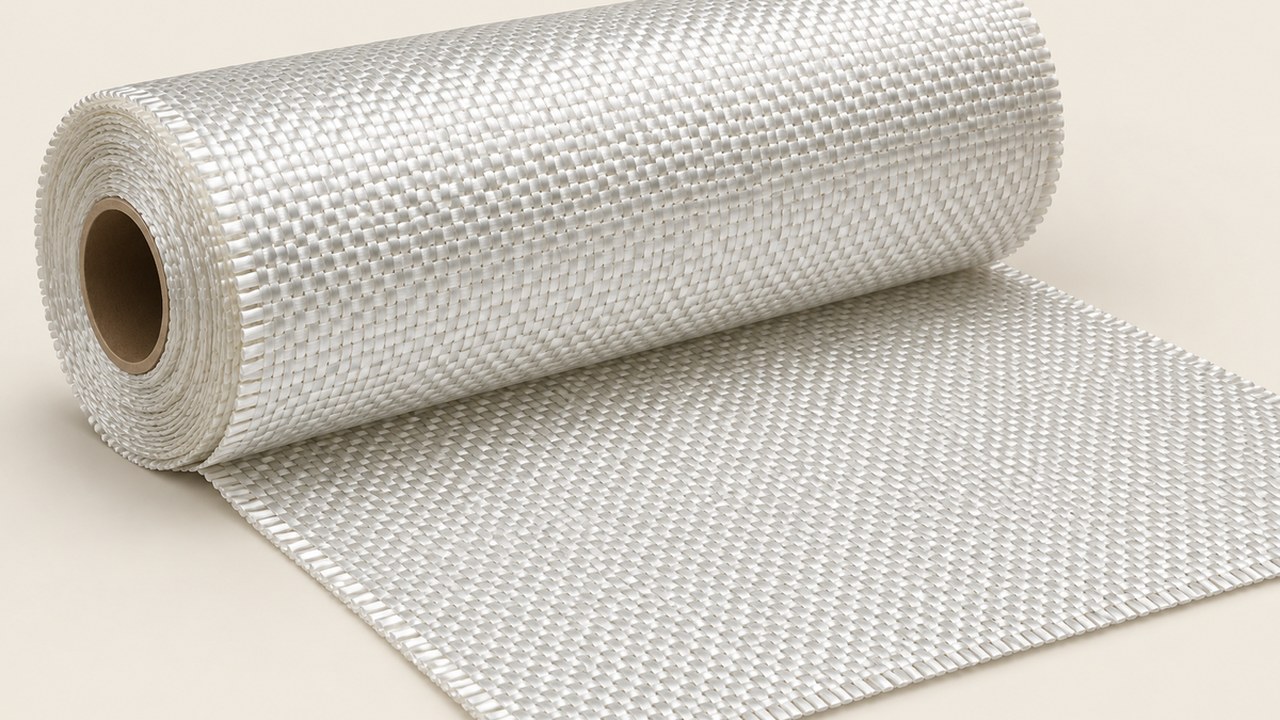
当人工智能服务器主板层数由 20 层快速攀升至 34 层以上,高频高速传输对超低损耗材料的需求瞬间被推向极限。台湾玻纤布厂富乔长期布局的 2 代低介电玻纤布,正在这波规格升级潮中迎来关键质变。这项高阶材料在 2025 年仅占公司营收的 7%,但受惠于日本原料巨头供货受限所引发的转单效应,富乔凭借自研配方与纱布一贯化制程优势,预计在 2027 年将该产品营收占比推升至 51%。这场产品组合的彻底重构,不仅带动毛利率从 27.6%大步迈向 54.8%,也让富乔摆脱过去深陷传统原物料报价起伏的宿命。
产品结构剧变带动毛利率突破 5 成
富乔当前的核心投资逻辑,建立在高毛利产品对整体营收结构的全面渗透。根据产业供需走势,2 代低介电布占富乔营收的比重,预计由 2025 年的 7%急遽提升至 2026 年的 27%,并在 2027 年跨越过半的 51%门槛。这种产品组合的大幅优化,直接重塑了公司的获利体质。公司毛利率预估将自 2025 年的 27.6%,飙升至 2026 年的 44.7%,最终在 2027 年攻上 54.8%的历史新高。更重要的是,富乔主要通过既有机台转产高阶规格,避免了建新厂所带来的沉重折旧负担,极大化了获利转换的杠杆效果。
获利翻倍增长与海外非中产能推进
产品规格升级带来的财务效益极为惊人。市场研究预估富乔 2026 年营收将达 98.30 亿元,年增 64.5%,税后纯益年增率高达 267.9%,每股收益上看 5.13 元;到了 2027 年,营收将进一步攀至 149.82 亿元,每股收益预期达 9.30 元。支撑获利成长的关键在于产能策略,富乔规划将东莞厂传统产能分批转向高阶布,同时在泰国建立一期新厂,精准承接欧美云端巨头分散中国供应链风险的采购需求。相较于台玻与德宏等同业,富乔具备原料自制与良率优势,能有效筑起高利差护城河。
新世代材料替代与海外扩产之执行变数
尽管成长动能强劲,富乔仍须面对技术迭代与生产营运的多重挑战。在材料技术路径上,更先进的石英布若在数据中心交换器端加速推广,可能压抑 2 代玻璃纤维布的长线成长空间。在营运层面上,传统E布市场若未见显著复苏,低阶产线报价持续疲软可能拖累整体产能利用率。此外,高阶布在高阶服务器多层板压合制程中的良率爬坡速度,直接攸关客户拉货信心,加上泰国新厂的跨国施工与设备导入进度,都是富乔在将技术优势转化为实际获利过程中必须严密管控的潜在风险。
富乔正由景气循环股转型为AI高阶材料关键供应商。评价能否顺利兑现,端视公司在高阶产能转换的实质进度,以及非中国产能是否能顺利放量。后续观察重点在于高毛利产品在单季营收中的渗透速度,以及海外建厂进度是否如期落地,这将决定富乔能否站稳高估值区间。
订阅版整理东莞厂转产时程、泰国新厂产能开出进度表,以及次世代石英布替代风险之追踪指标。