AHI Journal
萬海 8 月營收攀至 192 億元 獲利預估差 25%直指淡季壓力
萬海 8 月營收衝上 192 億元,然而市場對 2026 年每股盈餘預估差距達 25%,第 4 季量價回檔與 2027 年新船供給壓力已成評價分歧核心。
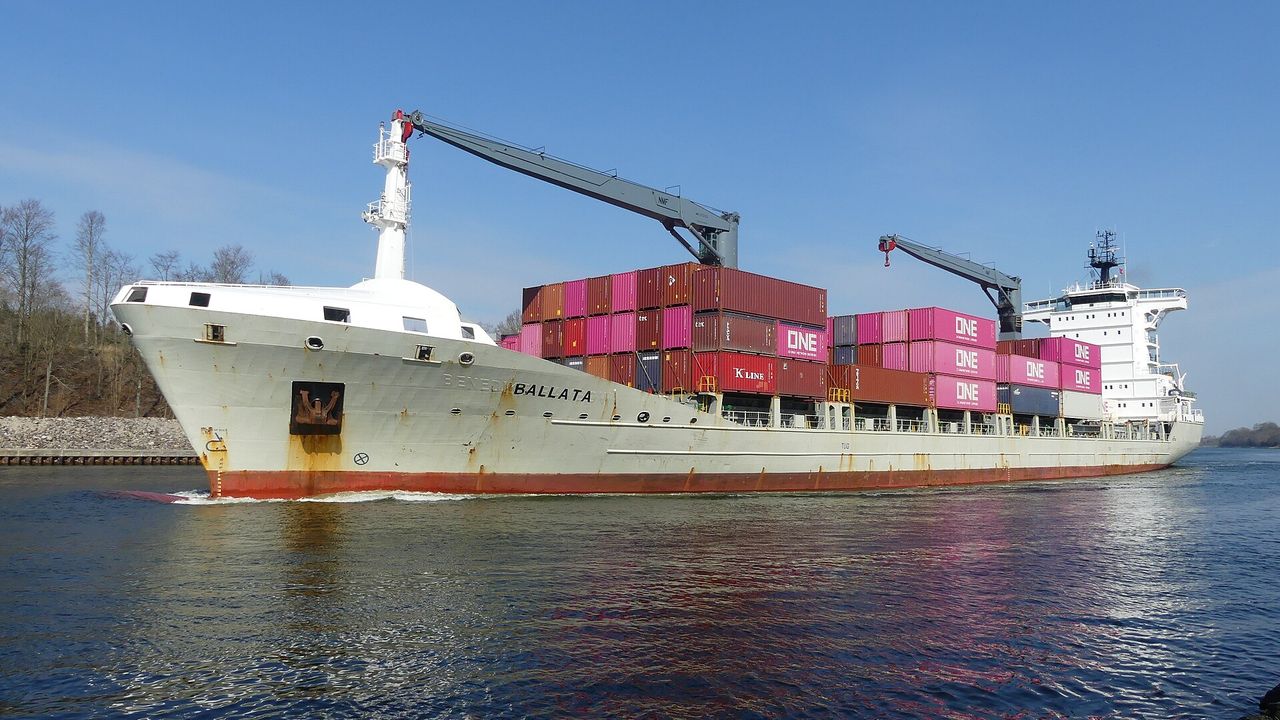
萬海在 2026 年 9 月 18 日收盤報 120.5 元,8 月單月營收達到 192 億元且年增 65.6 個百分點。本刊認為,營收連續 5 個月走高主要受惠於美洲線旺季拉貨與紅海繞航縮減有效運力,但第 4 季步入傳統淡季後,運價回落速度將決定獲利能否續航。
本次市場焦點在於第 3 季獲利創高後,營運續航力是否受阻。目前貨櫃航運業務為萬海主力,材料未揭露各航線精確營收百分比,但中東地緣局勢反覆致使曼德海峽持續受阻,繞道拉長航程支撐現貨運價。隨著北美庫存回補與十一長假前出貨接近尾聲,市場開始檢視高運價支撐力道。
從營收軌跡觀察,萬海 3 月營收為 105.22 億元,隨後逐月攀升至 8 月的 192 億元,8 月營收年增率達 65.6 個百分點。今年累計營收已達 1,143.81 億元,今年剩餘 4 個月包括 9 月至 12 月。第 2 季毛利率維持在 30.37 個百分點,單季每股盈餘達 4.1 點一元。
報價走勢方面,上海出口集裝箱運價指數近期走升,但報告特徵顯示平均售價走向趨於下跌,美東航線供需結構雖優於美西,航商獲利節奏面臨第 3 季見高後轉弱的考驗。4 家機構對萬海 2026 年每股盈餘的預估落在 14.29 元到 17.88 元,最大最小差 25.1 個百分點。2027 年獲利市場目前尚無共識預估。落差代表市場對淡季運價跌幅假設不一,須待第 4 季合約換約與即期運價方能驗證。
3 家業者近期股價表現均落後產業中位數,反映市場對貨櫃航運板塊即將面臨的淡季修正具備高度一致的戒心。
萬海以近 4 季每股盈餘合計 14.56 元計算,本益比為 8.28 倍,淨值比為 0.88 倍。機構預估 2026 年每股盈餘為 14.29 元,對應本益比約為 8.43 倍,2027 年則尚無明確預估本益比。2027 年新船交付帶來的運力供給過剩,以及中東地緣若緩和恐促使繞航船舶重返市場,均是壓抑評價的潛在風險。
接下來觀察 9 月營收能否維持在 180 億元以上高檔,10 月上旬運價指數跌幅若擴大則確立旺季拉貨結束,最後檢視 11 月中旬第 3 季財報毛利率能否守穩 3 成關卡。