2026 年 9 月 17 日 星期四登录订阅
本刊观点本刊选题

实体订价权与无风险折现率的终极拉锯

市场态
立场实体算力供应链具备超额能见度但面临无风险折现率强力压制
信心中等
否证云端巨头缩减资本支出或实体零组件订单出现撤销。
MARKET STATE
StancePhysical AI compute chains exhibit exceptional visibility but face aggressive compression from risk-free discount rates
ConfidenceMedium
FalsificationHyperscalers cutting capex or direct cancellation of physical component orders.
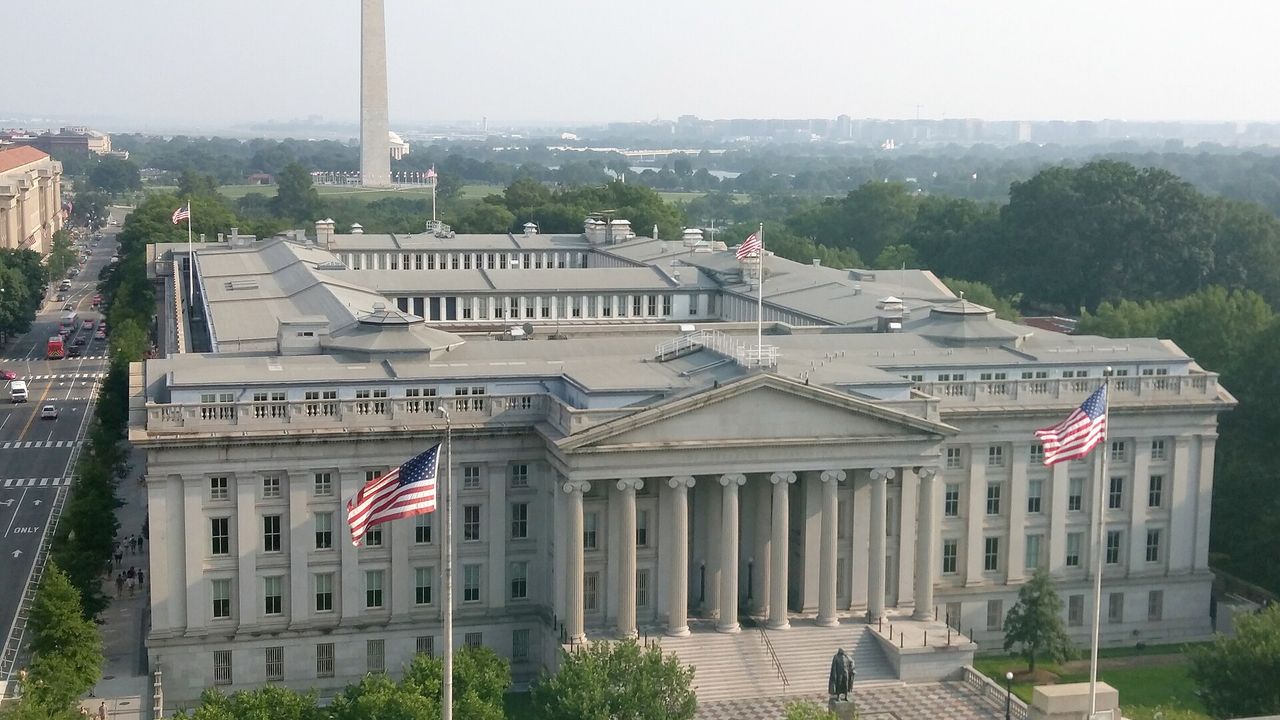
美国财政部大楼
主题示意图 Illustrative photo 图/MeanieHyaena・CC BY 4.0・Wikimedia Commons
本刊选题2026 年 9 月 17 日 星期四本刊观点综合免费版
同类事件怎么走偏空
同类事件「减资(弥补亏损/现金减资)」过去在「复牌后 40 个交易日」的历史反应:中位 −4.45%(偏空)。
下一个可验证时点10/10(六)2330 台积电 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +47.5%);月增率有没有延续,累计年增率的方向。
再往后:10/15(四) 2330 台积电 法说会 14:00

美国 10 年期国债收益率一举冲上 5.04%,刷新 19 年以来的最高纪录,促使全球资本市场再度面临折现率定价重估的强烈震荡。外资在台湾期现货市场同步采取极端的防守姿态,台指期未平仓空单部位迅速堆叠至 8.3 万口的罕见水位,大盘指数也因国际油价冲高与升息预期而跌破月线支撑。此时此刻的市场焦点,完全被短期流动性紧缩与央行政策路径所绑架。然而,这场由利率飙升主导的杀盘,究竟是实体景气的衰退警讯,还是纯粹的资产估值去杠杆调整,成为当前划分多空阵营最核心的分歧。

国债收益率飙升冲击短线流动性

资本市场目前的焦虑根源在于长天期无风险利率的急遽垫高,当美债基准利率越过 5%大关,不仅意味着借贷成本将在更高水准停留更长时间,更直接重击了高估值资产的折现评价模型。外资在现货市场连续提款的同时,于期货端布建了超过 8 万口空单进行避险,导致台股在技术面上接连失守关键均线。叠加国际原油价格攀越每桶 100 元关卡带来的 2 次通膨隐忧,避险基金与机构法人不得不先撤出杠杆部位,以现金部位或超短天期票券作为避风港,市场的流动性折价因而在短时间内被迅速放大。

实体企业获利韧性尚未见到衰退

与金融市场剧烈流动性抽离形成强烈对比的,是实体经济表现所呈现的冷热落差。台湾上市金控公司前 8 月累计自结税后纯益达到 5,789 亿元,改写历史同期新高纪录,显示金融本业在利差与投资收益带动下具备坚实底气。与此同时,包括台积电、联发科与研华等产业龙头,在中长期获利预期与AI资本支出的实质订单上,并未出现下修潮。供应链数据表明,全球科技巨头对先进制程与算力基础设施的资本支出依然按部就班推进,市场抛售并非源于终端需求的崩塌,而是单纯反映折现率上修所造成的市盈率压缩。

估值去杠杆阶段的防御策略布局

当盘势本质确立为折现率上移引发的评价重估,盲目恐慌杀跌往往会错失结构性机会。在庞大未平仓空单压顶的震荡期,资金轮动的防守逻辑变得更加清晰。具备高现金股息率做为下档缓冲、且对下游客户拥有定价话语权的利基型企业,将显著优于仰赖外部融资的高负债族群。投资人当前不必急于在空头气势最盛时逆势硬接飞刀,而是应该检视持股的现金流稳定度与成本转嫁能力。唯有能够在利率高档维持获利毛利的标的,才能在央行政策明朗、筹码完成沉淀清洗后,最先迎来基本面驱动的估值修复。

本刊对中长期实体经济维持建设性看法,但对短线流动性承压保持戒慎。接下来的观察重点在于全球主要央行政策会议后的利率指引路径,以及能源通膨对实质购买力的后续干扰;同时,期货市场极端避险部位能否有序消化,将决定此波估值修正何时划下句点。

全文提供各核心产业的获利预期对比,并详述本刊对实体基本面中性偏多立场的具体否证条件与利率监控指标。

阅读订阅版

风险灯号

总经
美债 10 年期殖利率突破 5.04%且布兰特油价逼近 109 美元,通膨重燃风险加剧全球紧缩预期。
流动性
外资台指期未平仓净空单达 83,223 口处历史极端值,新台币走贬引发外资现货连续大额提款。
产业叙事
云端巨头资本支出持续上调,AI芯片与边缘运算订单实质落地,硬件供应链能见度延伸至 2027 年。
时间性
适逢台股 9 月季节性偏弱月份,美美超级央行周决策公布前市场避险观望气氛浓厚。

要闻速览看完整内容 →

市场

美债殖利率突破 5%美国 10 年期国债收益率盘中升破 5.04%,创 2007 年以来新高,压抑科技股估值并引发全球资产重定价。

外资净空单维持 8 万口外资台指期未平仓净空单报 83,223 口,集中市场单日卖超 626.99 亿元,法人期现货筹码同步偏空防守。

油价冲破 108 美元布兰特原油现货价触及每桶 108.75 美元,能源通膨疑虑再起,市场对联准会紧缩路径转趋谨慎。

产业与企业

联发科发表 2 纳米芯片联发科推出天玑 9600 Pro抢攻代理型AI市场,法人预估其数据中心ASIC业务将在 2027 年显著放量。

金控前 8 月获利创高13 家上市金控前 8 月自结累计税后净利达 5,789 亿元,年增 59.12%,资本利得与评价回升奠定明年配息基础。

本期其他文章

回 9/17 晨间版目录 →
载板供需失衡

欣兴ABF报价跳增 1 成 缺料紧绷直指 2030 年

欣兴第 3 季ABF载板报价涨幅超越市场预期 10 个百分点,产能一路被预订至 2030 年。这项报价能力跃升扭转了市场对AI硬件放缓的疑虑,凸显高阶运算缺料已转向载板端。

机构评等动作2026-09-17总经与市场PCB 与载板
阅读 →