2026 年 9 月 17 日 星期四登录订阅
全球半导体上游材料机构评等动作1 家调升

先进制程扩产推升晶圆消耗 全球硅晶圆供需缺口逐年扩大

高带宽内存与 2 纳米晶圆投片放量,硅晶圆产业进入长期供不应求。
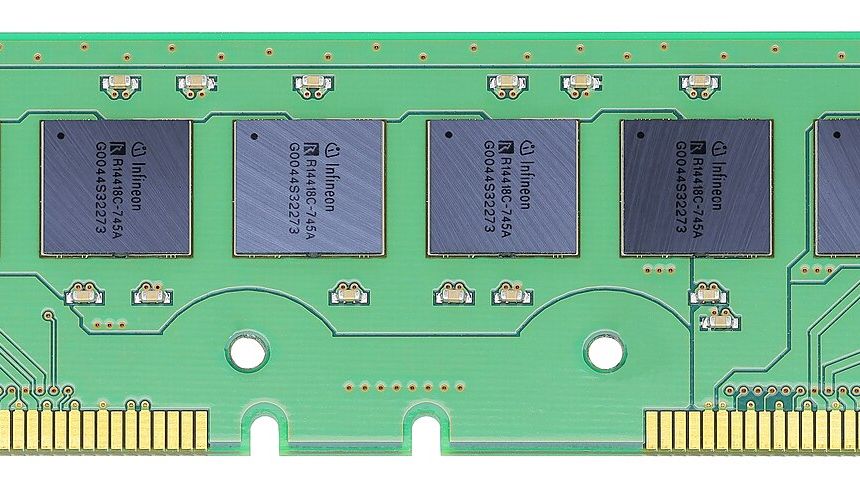
memory(内存模组实体照)
图/Mister rf・CC BY-SA 4.0・Wikimedia Commons
机构评等动作1 家调升2026 年 9 月 17 日 星期四海外内存免费版
下一个可验证时点10/10(六)6488 环球晶 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +4.9%);月增率有没有延续,累计年增率的方向。
再往后:10/15(四) 2330 台积电 法说会 14:00

全球半导体供应链正在迎来关键转折。最新产业研调于 9 月 15 日指出,受惠于先进制程与高带宽内存产能翻倍,全球 12 吋硅晶圆供给缺口将自 2026 年底的 8%,逐年扩大至 2028 年的 24%。这项变化宣告硅晶圆产业长达 2 年的库存去化周期正式画下句点。当前晶圆代工龙头产能利用率逼近满载,加上各国新建晶圆厂陆续进入试产阶段,晶圆投片量呈现等比级数攀升。在扩产前置期长达近 2 年的物理限制下,半导体材料端的结构性短缺已不再只是预警,而是实质发生的产业瓶颈。

制程升级拉大晶圆产能缺口

推动本次供需反转的核心驱动力,在于先进制程与内存架构的技术演进。高带宽内存多层堆叠结构大幅提升晶圆耗用量,加上 2 纳米制程投片陆续放量,实体晶圆需求呈现刚性增长。相较于下游客户迅速回升的投片节奏,硅晶圆供给端面临严格的扩产周期限制。兴建一座符合先进规格的 12 吋晶圆厂,从设备进驻、无尘室认证到量产通常需要 18 至 24 个月,供给端根本无法在短时间内跟上激增的投片规模。供需天平因此迅速失衡,供不应求的结构性缺口正在从预期转化为现实。

长约定价重启引发市场分歧

供需吃紧引发法人机构对产业获利爆发力的高度关注,但市场对核心指标的预期出现剧烈割裂。以指标大厂环球晶为例,法人对其 2026 年每股纯益预估落在 19.49 元至 23.00 元之间,看法尚称一致;但对 2027 年获利预估却扩大至 32.53 元至 79.89 元,分歧差距高达 145.6%。这场多空论战的核心聚焦在长约价格调涨的启动时间点与传导速度。部分乐观观点认为现货涨价效应将在 2027 年上半年迅速传导至长约体系,保守机构则评估旧合约重签周期仍需时间发酵。

现货传导成为获利定锚关键

尽管换约时程存在认知落差,实体供需缺口在 2027 年扩大至 15%已是难以逆转的产业现实。半导体制造商为了确保先进产能运作无虞,势必提前启动原料采购锁定机制。当晶圆代工厂的现货合约谈判逐步由买方市场转向卖方市场,硅晶圆供应商的议价筹码将显著增强。回顾过往上行循环,一旦现货价格涨幅确立,长约重议往往会带来非线性的获利重估效应。整个产业正站在新一轮长约溢价循环的起跑线上,硅晶圆从库存包袱转为战略物资的过程正在加速推进。

本刊判断,硅晶圆产业已确立走出谷底并迎向上行周期,供需失衡将主导未来数年的定价节奏。后续观察重点在于全球晶圆龙头法说会上揭露的先进产能利用率走势,以及各大晶圆厂合约预付款与客户拉货动能的延续性,这将是验证长约涨价循环能否如期全面兑现的关键信号。

全文整理供需缺口推估序列与机构对环球晶的获利预估裂缝,并提供稼动率与长约换约的乐观及保守检验条件。

阅读订阅版

本刊结论:立场:偏多全球 12 吋硅晶圆供需结构与长约价格重启上涨循环;信心:高,先进制程扩产带动晶圆消耗且扩产前置期长达 18 至 24 个月形成供给刚性限制;否证:若 2026 年终全球 12 吋硅晶圆短缺比率未达 8%,或 2027 年第 1 季客户库存回补停滞导致换约周期延后,即代表本刊判断错误。

接下来看什么

  1. 环球晶与同业 2026 年第 4 季 12 吋产能稼动率:若全面回升至 95%以上且合约预付款增加,则偏多观点成立;若未达 95%,则不成立。
  2. 全球 12 吋硅晶圆短缺比率:若 2026 年终达 8%并于 2027 年扩大至 15%、2028 年达 24%,则供需缺口扩大成立;若低于前述各期比率,则不成立。
  3. 台积电 2026 年资本支出:若落在 600 亿到 640 亿美元区间且 2026 至 2028 年累计突破 2,000 亿美元,则扩产推升晶圆消耗成立;若未达标,则不成立。

风险灯号

总经
美债 10 年期殖利率突破 5.04%且布兰特油价逼近 109 美元,通膨重燃风险加剧全球紧缩预期。
流动性
外资台指期未平仓净空单达 83,223 口处历史极端值,新台币走贬引发外资现货连续大额提款。
产业叙事
云端巨头资本支出持续上调,AI芯片与边缘运算订单实质落地,硬件供应链能见度延伸至 2027 年。
时间性
适逢台股 9 月季节性偏弱月份,美美超级央行周决策公布前市场避险观望气氛浓厚。

要闻速览看完整内容 →

市场

美债殖利率突破 5%美国 10 年期国债收益率盘中升破 5.04%,创 2007 年以来新高,压抑科技股估值并引发全球资产重定价。

外资净空单维持 8 万口外资台指期未平仓净空单报 83,223 口,集中市场单日卖超 626.99 亿元,法人期现货筹码同步偏空防守。

油价冲破 108 美元布兰特原油现货价触及每桶 108.75 美元,能源通膨疑虑再起,市场对联准会紧缩路径转趋谨慎。

产业与企业

联发科发表 2 纳米芯片联发科推出天玑 9600 Pro抢攻代理型AI市场,法人预估其数据中心ASIC业务将在 2027 年显著放量。

金控前 8 月获利创高13 家上市金控前 8 月自结累计税后净利达 5,789 亿元,年增 59.12%,资本利得与评价回升奠定明年配息基础。

本期其他文章

回 9/17 晨间版目录 →
载板供需失衡

欣兴ABF报价跳增 1 成 缺料紧绷直指 2030 年

欣兴第 3 季ABF载板报价涨幅超越市场预期 10 个百分点,产能一路被预订至 2030 年。这项报价能力跃升扭转了市场对AI硬件放缓的疑虑,凸显高阶运算缺料已转向载板端。

机构评等动作2026-09-17总经与市场PCB 与载板
阅读 →