2026 年 9 月 18 日 星期五登录订阅
能源与通膨机构评等动作1 家调升

地缘冲突重创中东俄罗斯炼能 台塑化 8 月营收年增 5 成

全球成品油供应缺口推升柴油与汽油裂解利差,高利差环境提供炼油业者明确的获利防护。
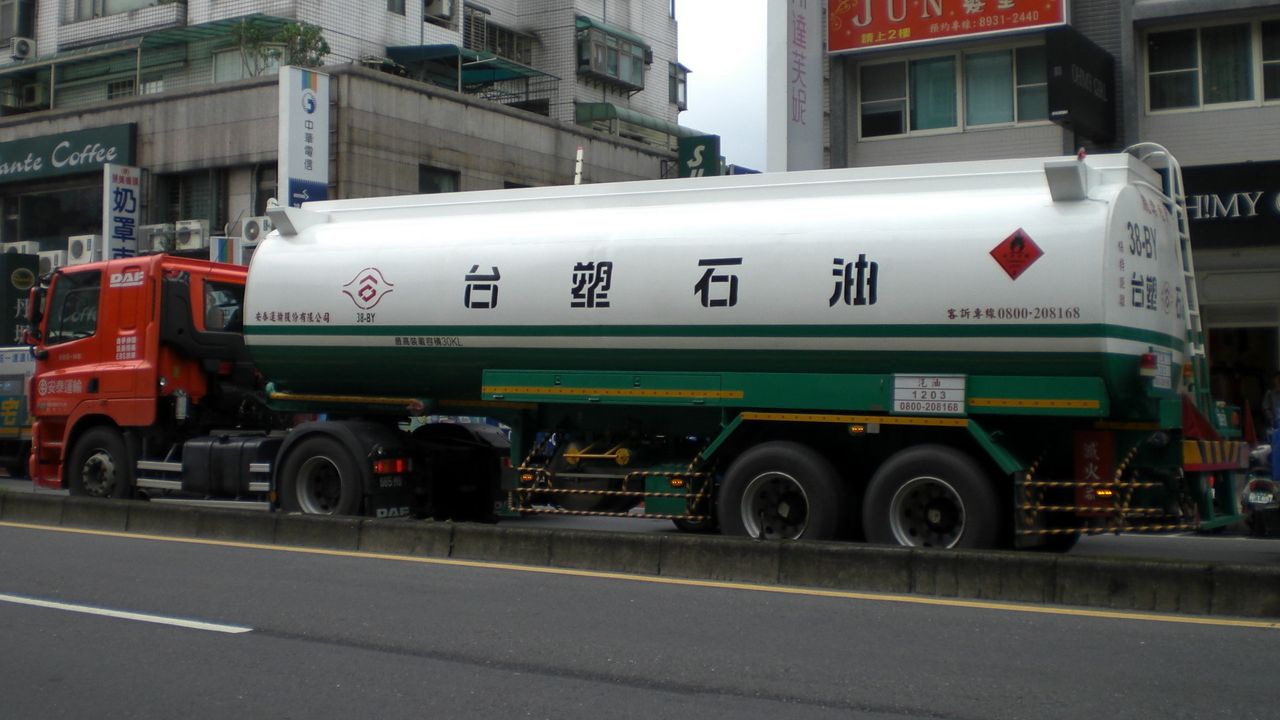
台塑石油油罐车
图/Solomon203・CC BY-SA 3.0・Wikimedia Commons
机构评等动作1 家调升2026 年 9 月 18 日 星期五总经与市场总经与利率免费版
下一个可验证时点10/10(六)6505 台塑化 9 月营收(10 日前申报)
到时候看9 月营收年增率是否高于前 3 个月平均(前 3 个月平均年增 +25.9%);月增率有没有延续,累计年增率的方向。

中东与俄罗斯受损炼油设施半年内难以复原,推动亚洲炼油利差维持在每桶 38 美元高档,带动台塑化 8 月营收达到 819.6 亿元、年增 50.3%。全球成品油供应缺口短期难解,炼油产能的定价能力重塑了石化龙头的获利结构。在下游塑化终端需求疲软之际,柴油与汽油的高裂解利差成为支撑营收与获利的核心防护罩,使传统石化大厂在景气逆风中展现出截然不同的防御强度与现金流弹性。高利差环境带来的营运现金流入,改变了过往单纯依赖景气循环的评价方式,成为当前抵御终端需求不振的重要支柱。

炼油利差走高填补塑化原料缺口

尽管全球制造业复苏步调蹒跚,下游塑料产品持续承压,台塑化通过拉高炼油事业比重与产能利用率,成功改写获利逻辑。目前炼厂稼动率维持在 92%水准,第 4 季柴油裂解利差更有望持稳于每桶 60 美元以上。成品油的结构性短缺不仅稀释了乙烯等石化原料亏损的冲击,更让公司展现优于同业的获利韧性。市场对其全年获利预期同步上修,预估 2026 年每股纯益具备挑战 10.04 元实力,高利差带来的充沛现金流,使市场预期其具备 8%以上的殖利率水准,在利率维持高档的环境下形成强大防御力。

台塑化受惠炼油利差走势 走势图99.8371.2542.6794.3元05-2106-1507-0908-0408-2709-21台塑化受惠炼油利差走势 走势图99.8371.2542.6794.3元05-2107-0208-1309-23
台塑化受惠炼油利差走势(元) 近 90 个交易日・05-21 → 09-29图对应:说明利差扩大对石化龙头营运之挹注读法:这段期间 +88.0%,最新收盘距区间高点 +0.0%。价格是市场对已知信息的加总——文章谈的事,有一部分已经在这条线里。

炼油毛利拉升推动单季获利爆发

检视单季营运表现,炼油事业的利润扩张直接反映在财报爆发力。台塑化第 3 季预估营收达 2,350.25 亿元,毛利率大幅走扬至 19.57%,单季税后纯益预估来到 349.83 亿元、每股纯益达 3.67 元。虽然第 4 季面临预定岁修排程,产能调整将使营收回档至 1,799.36 亿元,毛利率降至 14.85%,单季纯益估为 195 亿元,但全年预估营收仍达到 7,599.34 亿元水准。这种由裂解利差驱动的利润转移,彻底改变了以往依赖石化原料带动成长的营运模式,有效对冲了轻裂厂利润受挤压的结构性困境。

地缘局势牵动原油跌价与库存风险

获利前景并非没有变数,地缘冲突的演变与原油价格波动是当前最大不确定性来源。近期布兰特原油期货跌至每桶 104.82 美元、西德州原油降至 101.91 美元,一旦中东紧张局势缓解或俄罗斯炼油厂修复进度超前,国际油价快速下挫将迫使业者提列可观的库存评价损失。此外,中国石化新增产能持续投产,严重压抑亚洲塑料制品的去化空间与报价。石化本业需求回温缓慢,意味着整体营运对炼油高利差的依赖度极高,一旦外部供给红利消退,缺乏下游塑料支撑的营运弹性将面临直接考验。

台塑化短期获利防线仍由成品油供给缺口维系,整体营运处于炼油强、石化弱的失衡支撑期。后续关键在于俄罗斯柴油出口限制的后续政策走向,这将直接决定全球柴油裂解利差的高档延续时间;同时亦需紧盯第 4 季岁修期间的实质产出节奏,观察获利动能能否顺利跨越淡季波折。

订阅版全文包含下半年逐季纯益预测拆解、柴油利差波动敏感度分析及 10 月底出口政策检查点。
阅读订阅版

本刊结论:立场:偏多成品油供给紧俏对台塑化下半年获利底气的支撑;信心:中,受损炼能短期难复原且厂区稼动率达 92%,惟石化下游需求仍疲软;否证:若第 4 季柴油利差未能维持在每桶 60 美元以上,或亚洲炼油利差跌破每桶 38 美元,则本刊判断错误。

接下来看什么

  1. 柴油利差:第 4 季维持在每桶 60 美元以上为成立,跌破每桶 60 美元则不成立。
  2. 亚洲炼油利差:9 月 18 日后维持在每桶 38 美元高档为成立,跌破每桶 38 美元则不成立。
  3. 第 4 季营收与毛利率:第 4 季营收达到预估之 1,799.36 亿元且毛利率达到 14.85%为成立,未达上述数字则不成立。

风险灯号

总经轴
美债殖利率回落至 4.93%但海外央行鹰派分歧,全球利率维持高档震荡。
流动性轴
央行松绑第 2 户房贷上限至 70%,不动产放款集中度降至 34.44%。
产业叙事轴
被动元件与功率半导体订单出货比破 2,AI服务器零组件结构性缺料支撑报价。
时间性轴
9 月季节性波动期进入尾声,关注 10 月法说会与第 3 季财报获利兑现度。

要闻速览看完整内容 →

市场

外销接单回稳经济部即将公布 8 月外销订单,半导体与AI服务器拉货动能延续,支撑出口维持双位数成长轨迹。

央行松绑房贷央行将第 2 户房贷成数上限放宽至 70%,不动产放款集中度降至 34.44%,营建资金压力实质减轻。

美债殖利率降10 年期美债殖利率回跌至 4.93%,初领失业金人数降至 19.6 万人,降息路径暂缓但资产评价压力钝化。

产业与企业

国巨B/B跳升国巨AI服务器电容订单出货比攀至 2.2,日韩同业产能受限推升转单效应,下半年稼动率挑战 90%。

强茂切入AI受安世半导体转单效应及云端服务供应商拉货激增推动,强茂用于人工智能服务器的功率元件业务,预估在 2026 年对总体营收贡献度将攀至 14%至 15%。

本期其他文章

回 9/18 午后版目录 →