AHI Journal
西芒杜铁矿长运距需求发酵 裕民海岬型日租金破 5.5 万美元
中国原物料进口维持增长叠加长航程效益,散装航运供需结构迎来 2008 年以来最佳水准。
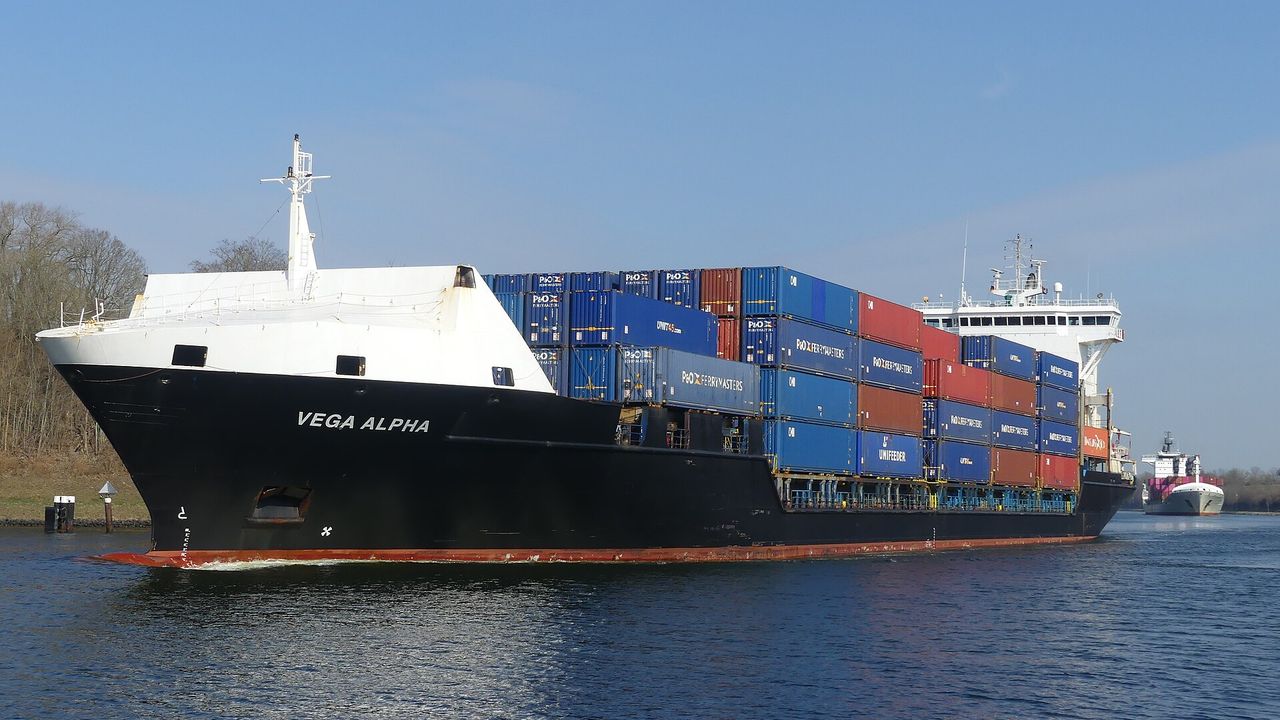
散装航运市场正在经历 15 年来最剧烈的供需重组。波罗的海干散货指数(BDI)在 9 月 18 日冲上 3,628 点高位,海岬型船舶现货日租金更一举突破 5.51 万美元大关。这场行情的推手并非单纯的短期补库存,而是几内亚西芒杜铁矿投产引发的运输距离倍增效应。全球海运格局正从过去依赖澳洲、巴西的传统航线,转向大西洋至亚洲的长航程模式,大幅吸收既有船舶载运容量。这项结构性转折彻底扭转了散装航运以往鲜明的淡旺季规律,使高运价在传统淡季依然具备强劲支撑力。
长航程拉高吨浬需求
全球散装船舶周转效率下降的核心原因,在于大宗原物料供应链的地理板块位移。数据显示,中国前 7 个月铁矿砂与铝矾土进口量分别年增 5.8%与 13%,原料采购重心持续向西非转移。西非至亚洲的航程距离是澳洲航线的 3 倍以上,这意味着运送相同数量的矿砂,必须配置倍数以上的海岬型船舶。未来随着几内亚西芒杜矿区预计于 2027 年贡献 4,400 万至 4,500 万吨铁矿砂出口量,长运距效应将呈现长期固化态势。这种以吨浬数为基础的需求扩张,直接锁定远洋主要运力,让可用船舶供给紧缩的效应在市场加速扩散。
环保法规限缩运力供给
在需求维持扩张的同时,供给端的结构性僵固进一步推升租金弹性。国际环保法规日益严格,碳强度指标迫使高龄老旧船舶采取减速航行或提前拆解,限制全球船队在未来 2 年的净增加速度。这为年轻且具备节能优势的船队带来显著的溢价空间。以裕民为例,其船队平均船龄仅 8.13 年,且高达 94%船舶符合法规C级以上标准,在高租金市场中具备更高的调度弹性。裕民 2026 年上半年合并营收已达 89.1 亿元、每股收益 3.51 元;市场预期全年获利将上看 61.89 亿至 68.71 亿元,极有机会挑战 2008 年以来的营运新高峰。
政策干预与实体需求变数
散装运价的高档繁荣并非毫无隐忧,资源输出国的管制手段与实体需求变化是首要变数。几内亚政府若对铝矾土出口祭出更严格的配额或附加条件,或是印尼进一步收紧焦煤出口规范,都将即时干扰现有航线布局,削弱长航程对吨浬数的支撑效果。另一方面,运价长期能否稳居高档,关键仍在中国实体制造体系的吸纳能力。尽管船舶供给受限提供下档保护,但如果终端钢厂对原料的实质消耗未达预期,市场情绪便难以维持在历史高位。地缘法规变化与终端拉货节奏,将是决定运价续航力的 2 大核心牵引力。
散装航运市场由单纯景气循环转变为运输结构变革的格局已然确立,长航程运具短缺将在中期提供强韧的基本面防线。接下来的观察重点在于航商新增运力在现货市场的实际定价水准,以及主要资源出口国在贸易政策上是否出现非经济性的行政干预。
订阅版全文包含几内亚西芒杜矿区出货量时程、裕民船队获利预估拆解与原物料政策否证条件。