AHI Journal
燃煤替代与西非长航程推升租金:裕民船队获利攀高的实质考验
荷姆兹海峡受阻引发天然气转向燃煤发电,裕民主力海岬型船日租金 9 月攀升,推动第 2 季获利创 16 年新高,但地缘红利能否跨过 2027 年运力过剩仍存分歧。
2026 年 9 月 16 日,裕民在台北君悦酒店召开法人说明会,说明近期散装航运市场的结构变化。现场揭露的关键背景在于波斯湾情势恶化,荷姆兹海峡日均船舶通行量由常态的 50 至 150 艘骤降至 8 月 9 日的仅剩 1 艘,天然气断供促使各国紧急重启或提升燃煤发电比重,激发跨区燃煤运输需求。
这项能源供应链的突发调整,直接传导至大型散装货轮的现货租金。海岬型船舶平均日租金在第 2 季达到 42,475 美元创下 2010 年以来同期新高后,9 月更进一步攀升至 54,791 美元,单月涨幅达 38%。对照实绩,裕民第 2 季合并营收达 50.14 亿元、毛利率 35.36%、单季每股收益 2.34 元,年增逾 2 倍并创 16 年新高。
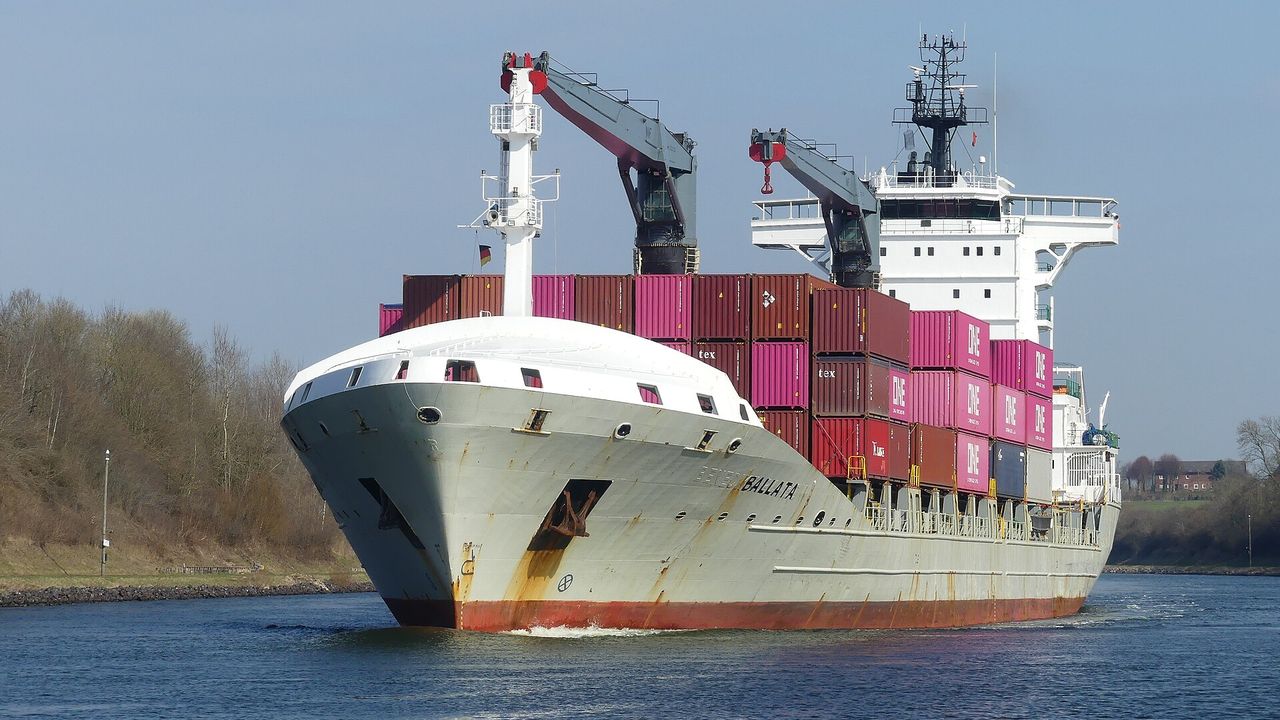
裕民之所以能把飙升的每日租金即时转化为实质盈余,核心在于其船只配置及运输物资类别。在其拥有的 71 艘各类船舶里,高达 49 艘为专职大宗原物料装载的海岬型与巴拿马型;检视 2025 年营运成果,铁矿砂进帐占总营业额 64%、燃煤达 21%、各类水泥等占比则为 15%,受惠于煤铁载运正是推升本波走势的最主要关键。除了燃煤出现紧急采购外,位处几内亚的西芒度矿区于 2025 年第 4 季启动开采,2026 年上半年出货约 700 万吨、全年产能估计可达 2,000 万吨,由非洲西部开往亚洲的漫长运输路径极大程度拉长海岬型船只巡回耗时,2 项利多共同奠定了运价高档格局。
与同业营运与报价表现相比,散装运价全面走扬带动族群分化。裕民 8 月营收为 17.32 亿元,年增 18.2%,今年累计营收达 124.02 亿元;同为散装货轮航运与租赁商的慧洋-KY近 20 日报酬为 6.2%、最新月营收年增 35.0%,新兴近 20 日报酬 6.1%、最新月营收年增 58.8%,中航近 20 日涨 0.3%、最新月营收年增 27.2%,正德近 20 日跌 3.6%、最新月营收年减 41.2%。以 9 月 24 日收盘价 76.7 元计算,裕民近 4 季每股收益合计 6.78 元,换算近 4 季市盈率为 11.31 倍。近 3 个月内 7 家机构对裕民 2026 年每股收益预估区间落在 7.32 到 8.74 元,5 家机构对 2027 年预估则落在 6.33 到 8.15 元。
公开资料显示,裕民为台湾载重吨位最大的散装航运龙头之一,隶属远东集团。其船队平均船龄轻且节能船比重高,并导入液化天然气双燃料动力船与旋筒风帆科技,全面符合国际海事组织的现役船舶能量效率指数与碳强度指标规范。在客户结构上,裕民长期承接国际矿业巨头与公用事业运务,主要客户涵盖力拓、英美资源、巴西淡水河谷、台湾电力公司及亚洲水泥,具备承揽跨国长约的大宗物资运输门槛。
市场目前的预估落差,本质上在于地缘情势刺激消退后的需求续航力。机构对 2027 年每股收益的最大与最小落差达 28.8%,毛利率预估更分歧于 35.47%至 43.8%之间。看好者押注西非矿石长航程具备长线吸纳运力能力,看保守者则担忧散装新造船交付将在 2027 年进入高峰,届时船舶供给增长率可能反超需求增速,压抑运价均值。
潜在的营运变数亦逐渐显现,裕民 8 月营收年增 18.2%,相较前 3 个月平均年增率放缓 16.4 个百分点;若中东冲突缓和、荷姆兹海峡通航恢复正常,替代性燃煤载运需求可能随之减缓。当短期避险引发的煤炭溢价退场,单靠几内亚矿石的航程消耗,能否支撑庞大船队在 2027 年高成本交付期维持高毛利运转,是当前散装市场尚未有明确共识的核心问题。