AHI Journal
菲律宾电厂工程认列加速 亚通引进新布缆船如何撑起评价
亚通旗下万吨级布缆船抵台投入深海基建,8 月营收年增 223.3%,但业外占比过半与近 4 季市盈率达 61.0 倍,使后续毛利结构面临实质考验。

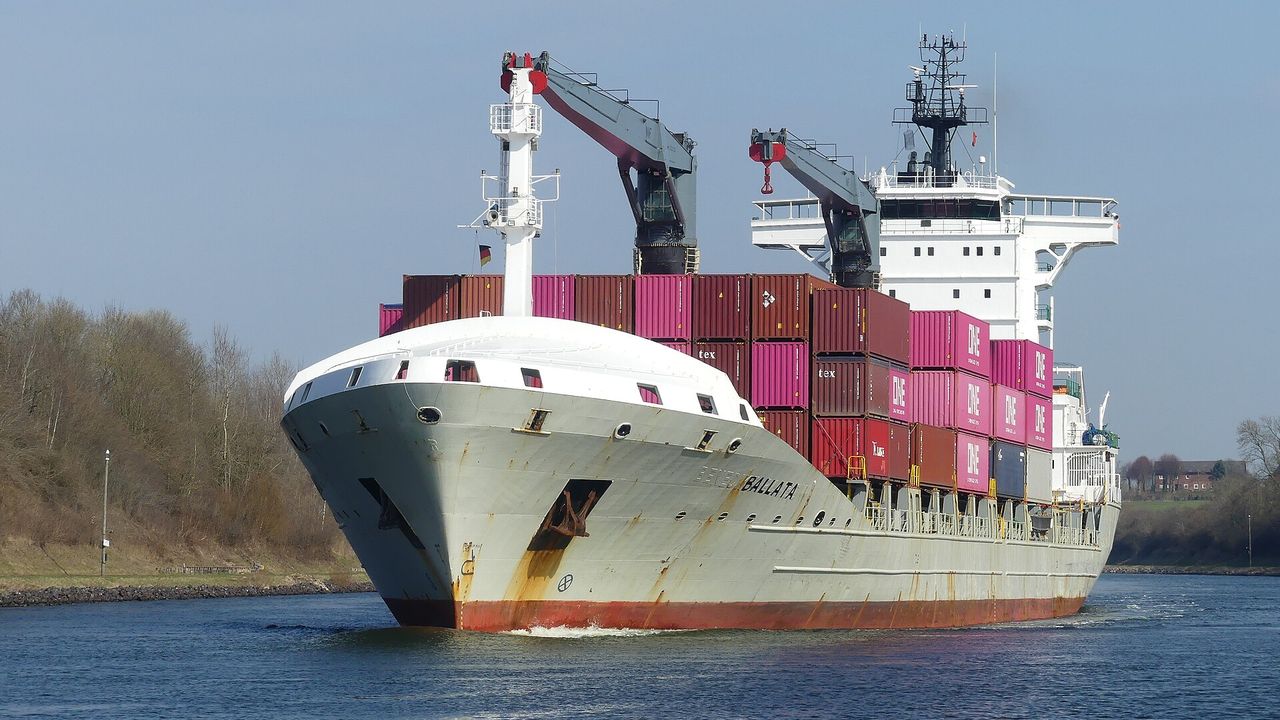
在统包工程族群中,同做工程统包服务的直接竞争对手擎邦过去 20 个交易日累计上涨 19.5%,而亚通则凭借含息 32.4% 的强劲升幅明显居前。这波带动市场重新定价的核心动力,源自其转投资事业合亚通海船业所打造的工程旗舰——排水量达 1.5 万公吨之铺缆专用船只 OCEANUS 1,已在 9 月 17 日顺利靠泊台湾开始投入作业;此进展象征亚通成功突破既有陆域发电设施范畴,全面开展海事工程与深海缆线铺设等海内外业务。
此时引进专业重型作业船只,直接对接了离岸风电与深海基础建设的施工需求。过去台湾海缆布建高度依赖外籍工作船,施工档期与计价皆受制于外部调度。亚通通过自有船舶加入作业,不仅能承接本土风场与跨国海底电缆统包合约,更在原本以陆域为主的能源管线工程之外,建立起海事工程的项目承揽能力。
重型船只的就位与既有电厂项目加速,正具体传导至帐面营收。菲律宾能源工程项目在 2026 年下半年进入土木与机电安装的高峰期,工程进度款集中结算带动 8 月单月营收冲上 8.09 亿元,较去年同期大增 223.3%,今年前 8 个月累计营收已达 57.21 亿元。由于海外统包案采取完工百分比法认列,主体设备安装后的工程款按月兑现,成为推升近期营运动能的最直接力量。
业务结构与定价机制呈现高度项目化特征。2026 年上半年能源工程占营收 99.8%、电力占 0.2%,工程服务报价则尚无公开报价、随个别项目规格浮动;直接竞争对手擎邦 8 月营收年增 13.6%,亚通在海外电厂推动下的营收增速明显较快。近 3 个月仅 1 家机构对 2026 年提出预估,每股收益预估为 2.77 元、毛利率 13%、营业利润率 9.1%;2027 年亦仅 1 家预估每股收益 4.25 元。以 9 月 24 日收盘 36.6 元计算,近 4 季每股收益 0.6 元换算的市盈率高达 61.0 倍。
公开资料显示,亚通能切入海内外能源基建,在于具备大型电厂海水冷却系统与大口径 HDPE 深海管线铺设技术。公司并自有万吨级 OCEANUS 1 布缆船,为少数具跨国电厂级海事与绿能统包实绩的业者。客户结构涵盖菲律宾生力集团(SMC)、台湾电力公司及台泥和平电厂等大型业主。不过,公司业务多属个别项目合约,目前尚无公开报价,营收受海外单一项目进度影响较深。
高评价背后的隐忧在于获利结构的纯度。公司 8 月 14 日公告董事会通过的 2026 年第 2 季财报显示,上半年累计营业收入为 38.15 亿元、营业利润 3.17 亿元,归属于母公司业主净利为 1.90 亿元,单季每股收益 0.86 元看似亮眼,但第 2 季业外占税前净利比重高达 50.82%,意味着获利过半源自非本业收益。此外,8 月 27 日至 9 月 24 日融资余额由 17,764 张增至 24,056 张,增幅达 35.4%,在外资仅小幅买超 126 张的情况下,筹码集中度与波动风险显著提高。
布缆船的加入虽然打开了深海基建的营收想像,但船舶折旧与海事施工初期的毛利水准,能否在海外电厂认列高峰过后支撑获利成长,目前市场仍未有定论。在业外获利垫高基期且市盈率处于 61.0 倍高档之际,新业务的实质毛利贡献率将是检验估值合理性的最终核心。