AHI Journal
洋基工程在手订单破 553 亿元 认列放量拉动获利跳升
逾 553 亿元未认列订单奠定洋基工程营收能见度,受惠半导体统包项目推进,单月营收站上 50 亿元大关,机构预估今年每股收益落于 44.25 至 48.89 元区间。
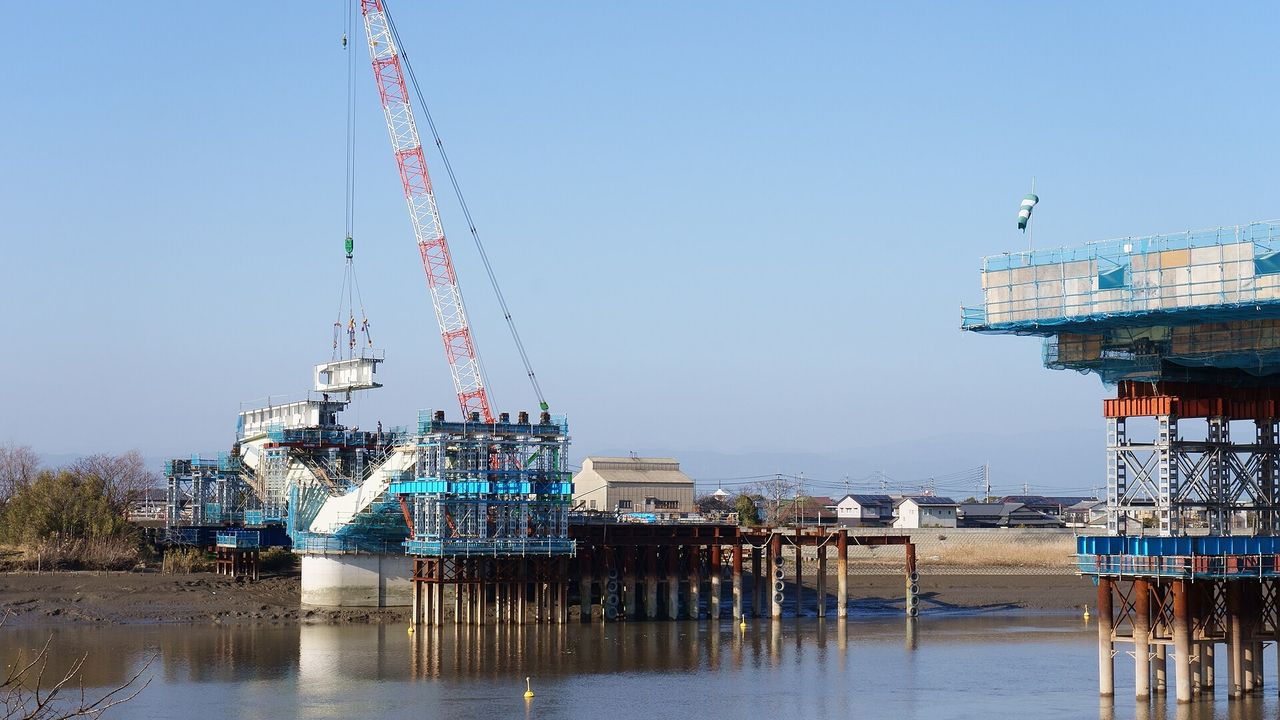
553 亿元是截至 2026 年 9 月下旬洋基工程写下的在手未认列订单总额,相较 8 月底的 471 亿元显著拉升。这批订单直接将工程能见度推向 2027 年,主要动能来自ASML及美光重大建厂合约,以及海外熊本半导体厂项目的陆续切入。项目陆续迈入施工认列期,使这家无尘室机电整合厂商营运规模出现倍数级跃升。
2026 年 8 月单月营业收入达到 52.87 亿元,年增率高达 213.7%,拉动前 8 个月累计营收来到 281.62 亿元。公司 2026 年第 2 季单季营收 111.34 亿元、毛利率 18.15%、每股收益 10.93 元,全面超越市场预期。单季营业利润率达 16.53%,展现高产能利用率带来的规模杠杆。
从官方揭露信息来看,洋基工程在 2025 年的营业收入 100%仰赖洁净室与机电空调之统包业务;若分析 2026 年首季的终端领域结构,半导体领域以 54.12%的份额居于首位,为营运最关键支柱,数据中心与商业大楼等类别合计达 23.61%,PCB领域与光电业则分别贡献 14.93%及 7.34%。考量各项建置皆采客制化承揽模式,市场上缺乏标准报价,不过在物料支出方面,以丰兴钢铁于 9 月下旬所开出的钢筋盘价每公吨 18,100 元为例,走势维持横盘整理,显示进料成本表现尚称持稳。
半导体制程推进至 2 纳米先进节点与CoWoS等先进封装规格,驱动无尘室洁净度与高压配电技术门槛大幅拉高。洋基工程凭借长年承接晶圆代工与内存一线大厂厂务经验,成功卡位先进封装与国际设备巨头在地化厂务,但其海外拓展与统包工程中的土建比重提升,也使毛利率扩张幅度受限。
本刊整理同业量化数据显示,2026 年第 2 季洋基工程毛利率为 18.2%,较去年同季微减 0.4 个百分点,营业利润率为 16.5%;同业无尘室整合厂亚翔第 2 季毛利率则达 21.3%,年增 11.7 个百分点,营业利润率 19.0%。亚翔毛利率与营业利润率表现皆高于洋基工程,主因两者项目组合及统包工程中土建工程比重配置有所差异。
近 90 天内共有 6 家机构对洋基工程 2026 年每股收益做出预估,区间落在 44.25 元到 48.89 元,中位数约 45.3 元,最大最小落差约 10.5%;毛利率 2 家预估落在 18%到 18.03%。针对 2027 年每股收益,4 家机构预估区间扩大至 50.24 元到 56.39 元,落差达 12.2%,中位数 53.67 元;营业利润率 2 家预估介于 15.98%到 16.1%。落差主因市场对海外项目推进节奏及统包工程土建稀释效应的假设不同。
10 月 2 日洋基工程收盘价为 741.0 元,以近 4 季每股收益合计 32.34 元换算,市盈率为 22.91 倍。本刊拆解显示,同期机构预估获利虽有上调,但法说会前后股价急拉,涨幅无法单纯以基本面营收获利解释。
营运潜在风险聚焦于大型项目认列进度与毛利结构。ASML及美光等项目若出现工程验收递延,将拉长营收转化时程;此外,土建工程占比过高可能持续压抑整体毛利率,加上海外新据点前期拓点支出的增加,皆考验后续获利转化率。