AHI Journal
CPO封测推进至Insertion 4 门槛:鸿劲与致茂卡位光电同测自动化整合
硅光子进入系统级量产出货验证,测试挑战由单纯电气接触转向微米级光学对位与高热耗散温控,设备商迎来单机产值跃升。
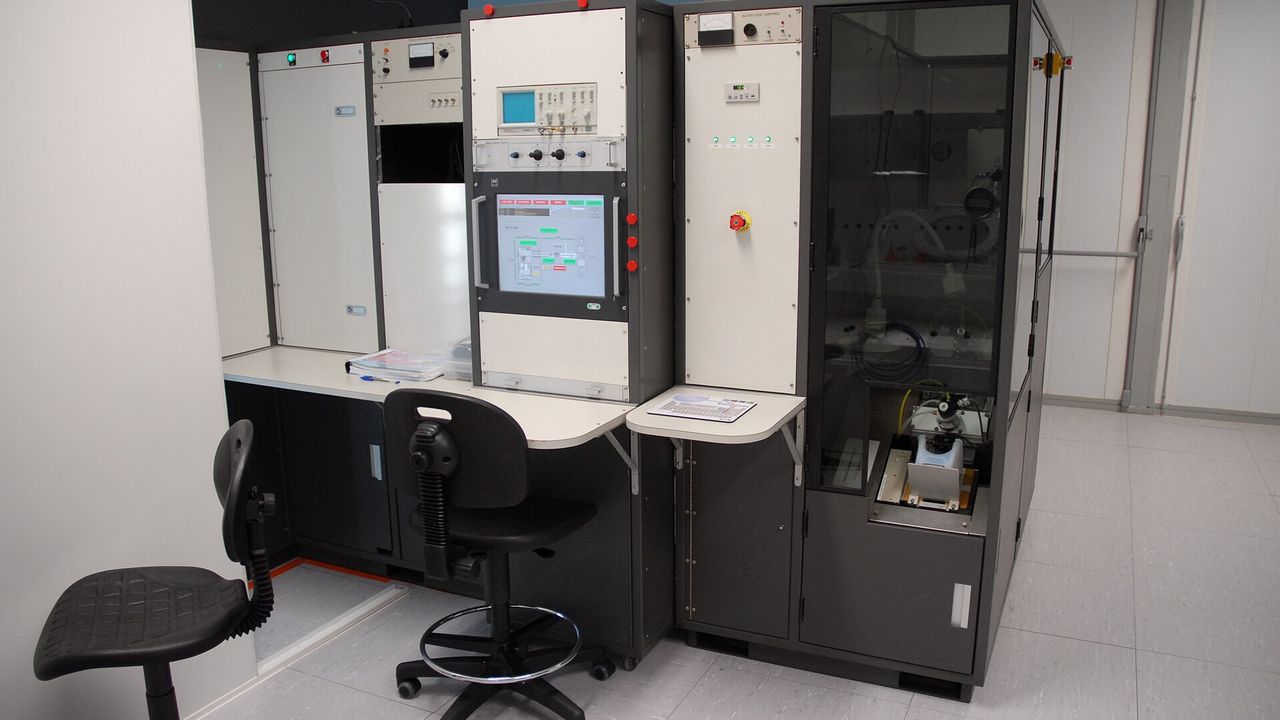
半导体测试架构正经历一场跨世代的工程转向。次世代共同封装光学(CPO)技术将测试焦点由传统探针的电气接触,推向极端严苛的系统级出货验证(Insertion 4)。这项新标准要求机台在毫秒级别的时间内,同步解决微米级光纤对位精度与超高热耗散温控问题。面对光电整合带来的技术鸿沟,鸿劲与致茂等设备制造商凭借既有温控与光学利基,切入光电同测自动化整合市场。随着全球数据中心算力密度飙升,系统级验证不再只是良率防线,更直接决定高昂光学芯片的报废风险,推动测试设备单机产值迎来跳跃式扩张。
主动温控分选机独占光电测试枢纽
鸿劲公布 9 月营收达 57.29 亿元,年增率高达 100.22%,展现高阶主动温控(ATC)分选机领域的稳固护城河。在 CPO 封装架构下,任何光学发射端或微透镜阵列的微小瑕疵,都会直接造成整颗高阶运算芯片彻底报废,使 Insertion 4 检测成为抑制报废成本的决定性环节。研调机构预估鸿劲 2026 年每股收益将达 128.87 元,2027 年更将进一步跃升至 200.23 元,获利年成长率分别达 87.58% 与 55.37%。光电同测设备预计于 2026 年陆续进入量产型验证阶段,成为供应链中长期的核心获利支柱。
光学精密量测结盟国际自动化生态
致茂则依托长期深耕的光学对位技术与精密量测能力,精准卡位 In4o 检测环节。随着封装后光学检测需求呈现爆发性成长,市场预估致茂 2026 年每股收益将达 44.74 元,2027 年进一步攀升至 65.50 元。与此同时,国际测试设备巨头亦全面启动架构改版,日本爱德万以 V93000 ATE 平台为核心携手产业伙伴,美商泰瑞达则推出 Photon 100 测试平台。全球半导体测试生态系正加速摆脱过去纯粹仰赖电性量测的模式,全面倒向光电同测与自动化无缝接轨的新型系统规格。
晶圆级探针系统排定次世代验证节奏
整体产业链的推进节奏同步延伸至晶圆代工与探针卡端。旺矽在 CPO 领域的研发已深入晶圆代工厂内部,展开完整机台与探针卡系统的联合验证。其 CPO I2 设备认证预计将于 2026 年第 3 季至第 4 季完成,CPO I3 验证机台则规划在 2026 年第 4 季出货予国际客户,目标锁定 2027 年认列实质营收。海外巨头爱德万 2026 与 2027 年预估每股收益分别达 937.29 日圆与 1,209.34 日圆,泰瑞达亦达 8.84 美元与 11.45 美元,显示跨国供应链正紧扣 2027 年量产时程推进。
光电同测设备的商用前景依然取决于下游落地时程。目前 2026 年多数项目仍处于初期验证期,若云端服务大厂在新一代交换器的部署进度出现递延,设备认列的高峰期恐将推迟至 2027 年下半年。市场后续应密切聚焦前段代工验证转化为量产采购的实质速度。
订阅版深入拆解设备认证时程序列、光电量测规格表与递延否证门槛。