AHI Journal
美利達 8 月營收降至 20 億元 歐中市場回溫與轉投資損益成拉鋸焦點
美利達 8 月營收滑落至 19.59 億元引發跌停,近 20 日跌幅達 23.0%。雖然歐洲子公司與中國內銷推升第 2 季毛利率至 18.0%,但轉投資SBC虧損壓抑獲利步伐。
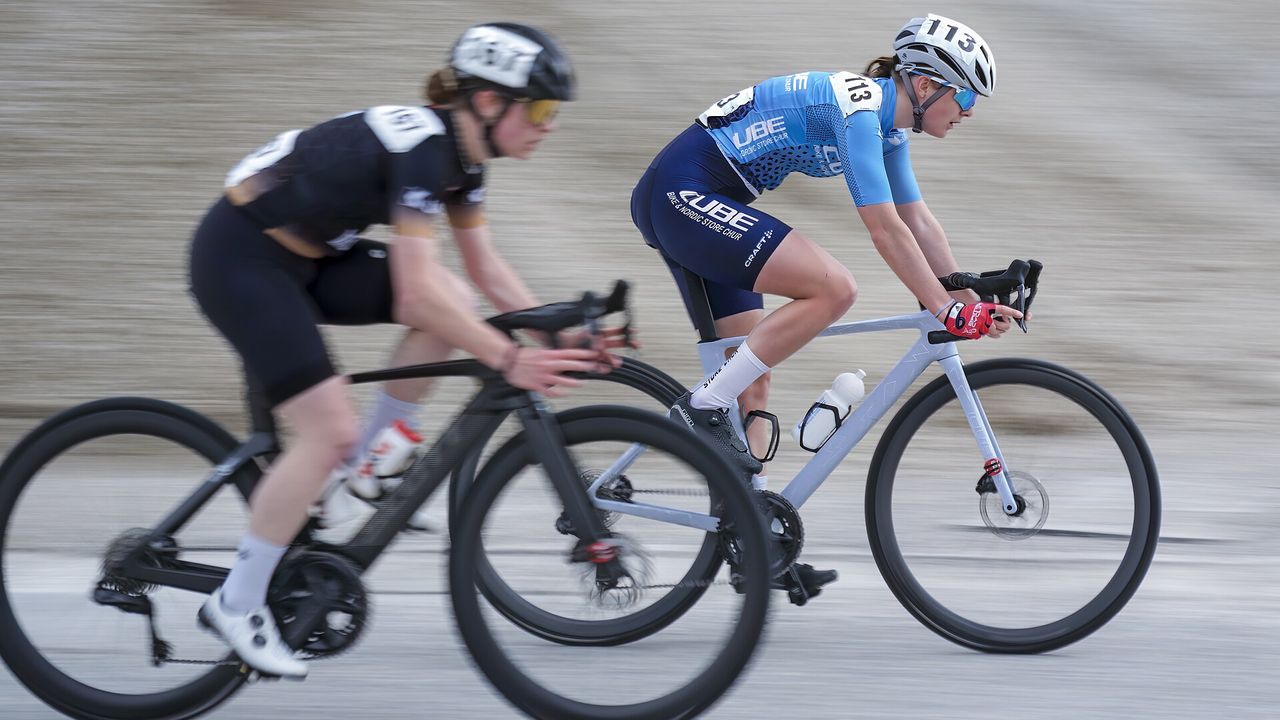
美利達 8 月營收滑落至 19.59 億元,單月年減 20.7%並引發市場賣壓跌停作收。本刊判讀,在自行車庫存降解邁入尾聲之際,單月拉貨節奏放緩直接放大了短期能見度不足的疑慮。相較於 7 月營收 24.57 億元,8 月營收動能驟減,使得近 20 個交易日股價重挫 23.0%,回檔幅度顯著深於同業,營運回升步調正接受檢視。
這場波動的核心命題在於區域復甦能否抵銷終端調節干擾。美利達第 2 季單季營收為 69.39 億元,營業利益達 7.65 億元,毛利率回升至 18.0%,顯示生產效率與成本管控已有改善。特別是上半年歐洲市場營收成長 14%、稅前獲利增長 49%,中國市場上半年營收亦成長 6%,銷量提升 12.5%,帶動本業營運回溫,但整體出貨節奏仍顯得起伏不定。
從業務占比與產品特徵觀察,美利達主要產品涵蓋登山車、公路車、城市車、競速車及電動自行車(E-bike),其中上半年歐洲市場營收占比達 54%。報告特徵顯示第 3 季受新車鋪貨帶動,平均售價走向維持上漲。然而出貨規模仍受終端壓抑,市場推估 2026 年台灣廠電動自行車出貨量約 12 萬台、高階自行車約 16 萬台,中國廠出貨量則預計達 70 萬台。
轉投資事業損益認列則是壓抑上半年獲利的關鍵變數。美利達重要客戶兼轉投資公司SPECIALIZED BICYCLE COMPONENTS(SBC)上半年本業營運改善,稅前淨利率由 3%回升至 6%,稅前獲利年增 41%。然而受稅率調整影響採取保守會計原則提前提列 2.37 億元虧損,導致美利達第 2 季每股盈餘僅 1.06 元,低於市場預期。
以同產業對照來看,運動休閒細產業共 18 檔標的,近 20 日報酬率中位數為-3.5%。美利達近 20 日下跌 23.0%,跌幅顯著沉重;同屬自行車產業的巨大近 20 日下跌 15.5%、桂盟下跌 7.9%,同具自行車業務且擁有共同客戶的拓凱下跌 3.5%。巨大 8 月營收年增 3.2%、桂盟年增 12.1%、拓凱年增 7.7%,對比美利達單月營收年減 20.7%,印證此波重挫主要來自自身出貨波動,而非整體運動休閒類股的全面走弱。
在市場預期方面,2 家機構對 2026 年EPS的預估落在 4.63 元到 4.79 元,最大最小差 3.5%。這項窄幅落差代表機構對今年本業的修復幅度具備一定共識,而對 2027 年EPS預估則落在 6.20 元至 7.14 元區間。以最新收盤價 67.6 元計算,美利達近 4 季本益比為 19.65 倍;以機構對 2026 年EPS預估換算,今年本益比約落在 14.1 倍至 14.6 倍區間,2027 年預估本益比則落在 9.5 倍至 10.9 倍。
根據累計營收進度,美利達 2026 年前 8 月累計營收為 166.77 億元(財報口徑,僅加總已公告月份為 167.70 億元,相差-0.93 億元主要來自未單獨公告月營收的月份)。今年剩餘 9 月、10 月、11 月、12 月共 4 個月。以一家研究機構推估全年營收 250.00 億元及對應每股盈餘 5.50 元計算,後續單月營收需回升至 20.81 億元水準;若歐美通膨持續壓抑買氣,獲利預期將面臨下修風險。
後續觀察重點可聚焦於 2 項公開指標。首先是預計於 2026 年 10 月上旬公布的 9 月營收,能否回升至 20.81 億元以上,確認 8 月業績僅為短期出貨遞延而非訂單萎縮。其次是預計於 2026 年 11 月中旬公布的第 3 季財報,觀察單季毛利率能否守穩在 17.5%以上,以及SBC轉投資損益是否由虧轉盈,這將是確認獲利重返成長軌道的具體依據。