AHI Journal
東陽前 9 月累計營收達 173 億元:北美售後維修放量對決獲利預估分歧
東陽累計前 9 月營收達 173.74 億元,在北美售後維修旺季與關稅條件帶動下股價走強,但市場對其全年每股盈餘預估差距超過 3 成,旺季效益面臨考驗。
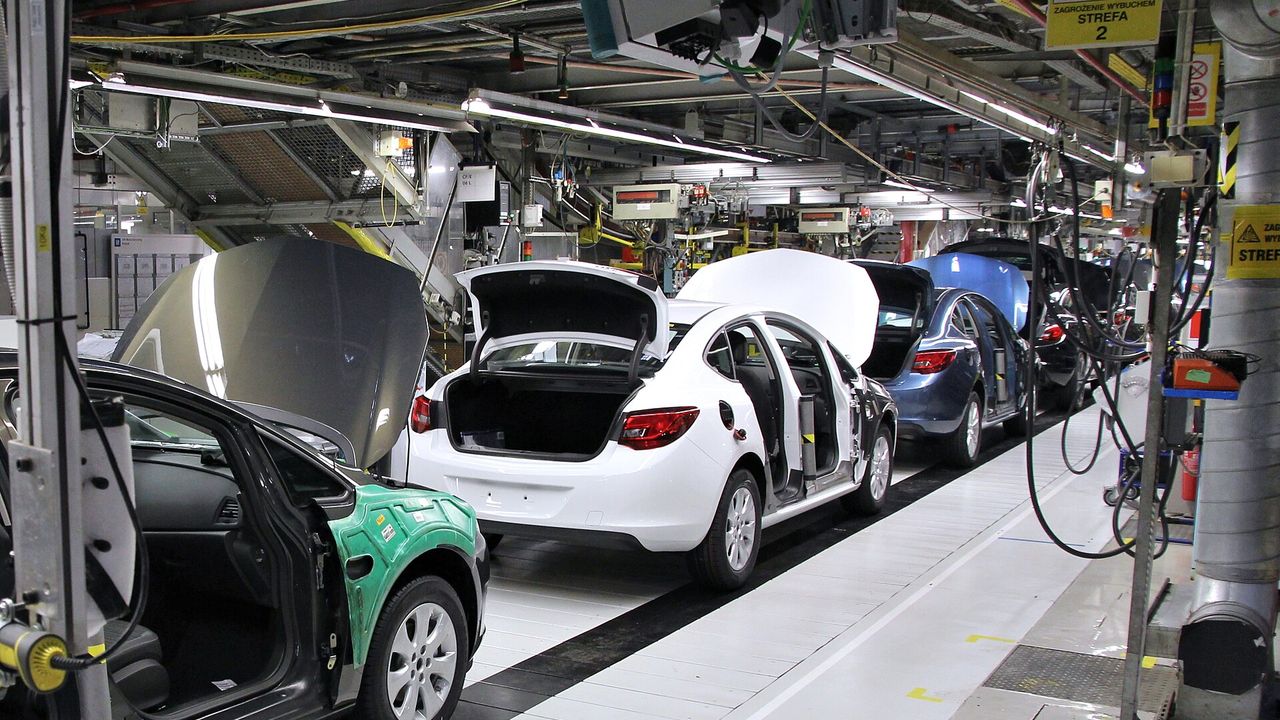
173.74 億元是東陽 2026 年截至 9 月公告的累計營收水準。受惠於 9 月單月營收繳出 20.98 億元、年增 8.7% 的表現,市場關注點隨即轉向第 4 季北美售後維修(AM)市場的傳統拉貨旺季。隨著北美暴風雪季節備貨需求啟動與外銷關稅調降,出貨動能被視為支撐下半年獲利擴張的核心推力。
東陽 10 月 13 日收盤價為 82.6 元,近 20 個交易日累計上漲 5.4%,相較同期汽車工業同業 38 檔中位數的持平表現(0.0%),走勢明顯脫穎而出。本刊拆解顯示,這波個股相對同業高出 5.6 個百分點的漲幅,主要來自本益比擴張 6.5%,同期機構對其 2026 年每股盈餘預估反而微幅下修 1.1%。以 10 月 13 日收盤價與近 4 季每股盈餘 6.16 元計算,東陽近 4 季本益比來到 13.41 倍,意味著近期的股價強度主要建立在評價擴張之上,而非獲利預估的實質調升。
公開資料顯示,東陽 2026 年前 9 月營收結構中,AM 售後維修業務占比達 75.7%,OEM 原廠代工業務則占 24.3%;若以 2025 年區域劃分,美國市場營收占比達 44.72%,為最主要的獲利來源。目前東陽平均售價(ASP)走勢維持持平,毛利成長主要仰賴產品組合與先前漲價效益支撐。這項高集中於北美碰撞件的營收架構,確立了旺季效應對下半年營運的決定性影響。
在汽車中游零組件供應鏈中,東陽身為全球最大汽車 AM 塑膠件製造商,公開資料顯示其 AM 塑膠件全球市占率約 70%,鈑金件市占率約 35% 至 38%,並取得 CAPA、LKQ 與 TÜV 等認證。相較於同業劍麟主力聚焦於安全氣囊殼體等 OEM 被動安全零組件,東陽憑藉模具自主開發與成單成櫃的集單能力,在售後市場具備更強的議價優勢。本刊整理顯示,東陽 2026 年第 2 季毛利率達 32.5%、營益率 15.8%,大幅高於劍麟同期的毛利率 21.1% 與營益率 7.1%,反映出兩者在商業模式與產品防禦力上的顯著落差。
針對 2026 年全年獲利,近 3 個月內共有 6 家機構提出每股盈餘預估,區間落在 4.78 元至 6.46 元(中位數為 6.3 元)。毛利率方面,近 3 個月 3 家機構預估落在 32.8% 至 33.2%;營益率 3 家預估落在 16.9% 至 17%。至於 2027 年,6 家機構預估每股盈餘落在 6.48 元至 7.26 元,中位數為 7.04 元。機構在 2026 年獲利預估上出現分歧,顯示市場對於下半年 AM 拉貨力道能否完全抵銷中國大陸與歐美 OEM 需求放緩的看法尚未達成共識。
原料成本與全球整車裝配的疲弱則是東陽後續的主要逆風。除了塑膠粒與鋼板報價波動可能壓縮利潤空間外,全球新車銷量放緩對占其營收近 4 分之 1 的 OEM 代工業務構成直接壓力;此外,近期股價漲勢已率先反映評價提升,若第 4 季拉貨規模未能追平機構預期,毛利率能否維持在 32% 以上的歷史相對高檔,將成為下半年營運防禦力的關鍵考驗。