AHI Journal
AI运算转向高功耗水冷 奇𬭎关键散热模组产能大扩张
随着人工智能架构全面倒向高功耗水冷设计,加上云端客制化芯片与新一代旗舰手机散热规格同步升级,奇𬭎正加速水冷板等关键模组产能扩张,迎来关键放量期。
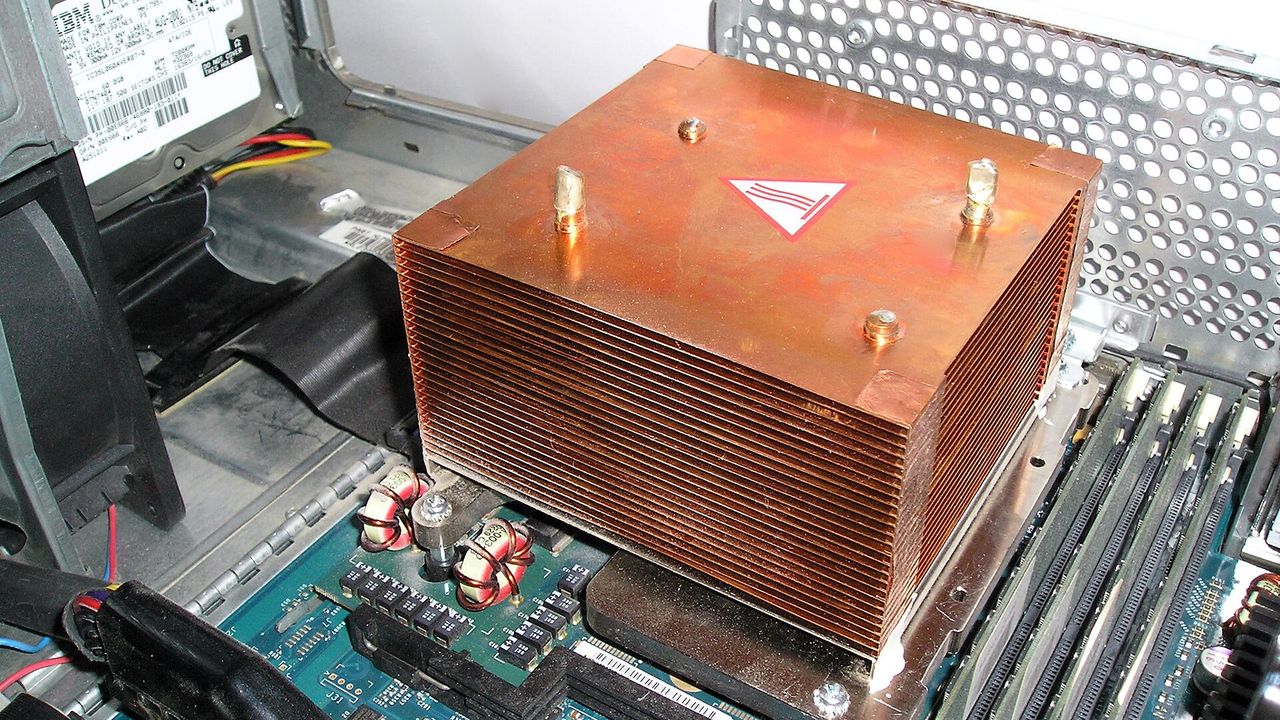
单月营收数字的突破,往往标志着硬件世代交替跨过临界点。奇𬭎 8 月合并营收缴出 194.81 亿元,单月月增 4.8%,年增率高达 54.3%,再度改写单月历史新高。这项成绩反映出人工智能运算架构全面向水冷散热倾斜的趋势。散热模组已不再只是机壳内部的辅助零件。这项关键零组件直接决定高功耗芯片能否维持额定运算。数据中心对散热规格的要求日趋严苛,高阶散热供应链的营运重心正在加速重组。
运算芯片功耗急遽攀升所引发的散热典范转移,成为推动这波成长的核心。产业技术从过去百瓦级的气冷极限,演进至新世代机柜平台数百千瓦的解热需求。传统风扇与散热片架构已无法支撑高密度运算。水冷系统的渗透率随之突破 5 成大关。这项转变促使水冷板、分流管与快接头等零组件的单机价值成倍数增长。奇𬭎卡位大型云端服务商客制化芯片(ASIC)以及新世代运算平台,服务器与网通领域的业务在 2026 年展现年增 106%的扩张力道。
产能规模的建置节奏,成为支撑大量订单落地的实质基础。奇𬭎下半年大幅扩增关键零组件产能,全力配合服务器液冷模组与各大云端业者的项目放量。水冷板月产能自 20 万组推升至 100 万组,分歧管月产能从 1,000 单位扩充至 7,000 单位。在新一代运算平台的供应分配上,奇𬭎在部分关键组别的水冷板供货比重已站稳 30%至 50%以上。这种大规模制造能力迅速就位,直接稳固了公司在高阶运算市场的市占基础。
消费性旗舰终端的热管理规格升级,形成了营运的第二道支撑。智能手机导入更先进制程的应用处理器,芯片在高负载下的热功耗迫使品牌厂扩大采用散热板方案。iPhone 18 Pro系列将均热板表面积扩大至前代的 3 倍。首度推出的折叠机型亦导入双片超薄均热板设计。奇𬭎在高阶手持装置的超薄均热板领域取得约 5 成市占。这项优势带动其 3C应用领域营收在 2026 年维持 11.3%的平稳扩张。
本刊整理同业量化表现,2026 年第 2 季奇𬭎毛利率为 32.6%,较去年同季增加 8.2 个百分点,营业利润率达 27.4%。对照同属散热领域的建准,2026 年第 2 季毛利率为 31.3%,年增 0.7 个百分点,营业利润率为 15.4%;健策同季毛利率则为 46.8%,年增 5.3 个百分点,营业利润率达 37.8%。在 3 家同业中,奇𬭎的毛利率与营业利润率皆位居第 2 高,毛利率年增幅度则位列第 1 高。材料未说明各家获利指标具体差异的来源。
供应链潜在的执行风险仍不可忽视,即便规格升级带来的成长架构相当清晰。首要挑战在于服务器周边零组件与内存的长短料问题。非散热类型的关键料件供应一旦受阻,将直接压抑终端系统的组装节奏,造成拉货递延。新型态折叠装置的组装良率若在初期爬坡偏慢,亦可能削弱零件拉货动能。各大散热同业加速投入水冷零组件产线,中长期产能开出后所引发的价格竞争,也可能对毛利扩张空间带来结构性压力。
各大旗舰产品的实际出货表现与新平台导入时程,构成接下来的观察重心。9 月中旬开卖的iPhone 18 Pro系列将检验初期拉货力度。10 月下旬登场的折叠机款则反映手持装置均热板的放量幅度。市场在第 4 季需追踪Google ASIC V8 以及新一代服务器机柜平台的量产进度。进入明后年,越南扩建产能的设备到位与投产时程,是评估中长期水冷供应规模能否如期兑现的实质指标。