AHI Journal
甲骨文握 6640 亿美元订单,海外算力扩张直扑基载电网
戴尔积压订单堆至 950 亿美元且甲骨文调升开支,全球科技巨头的采购重心已由芯片转向供电容量。
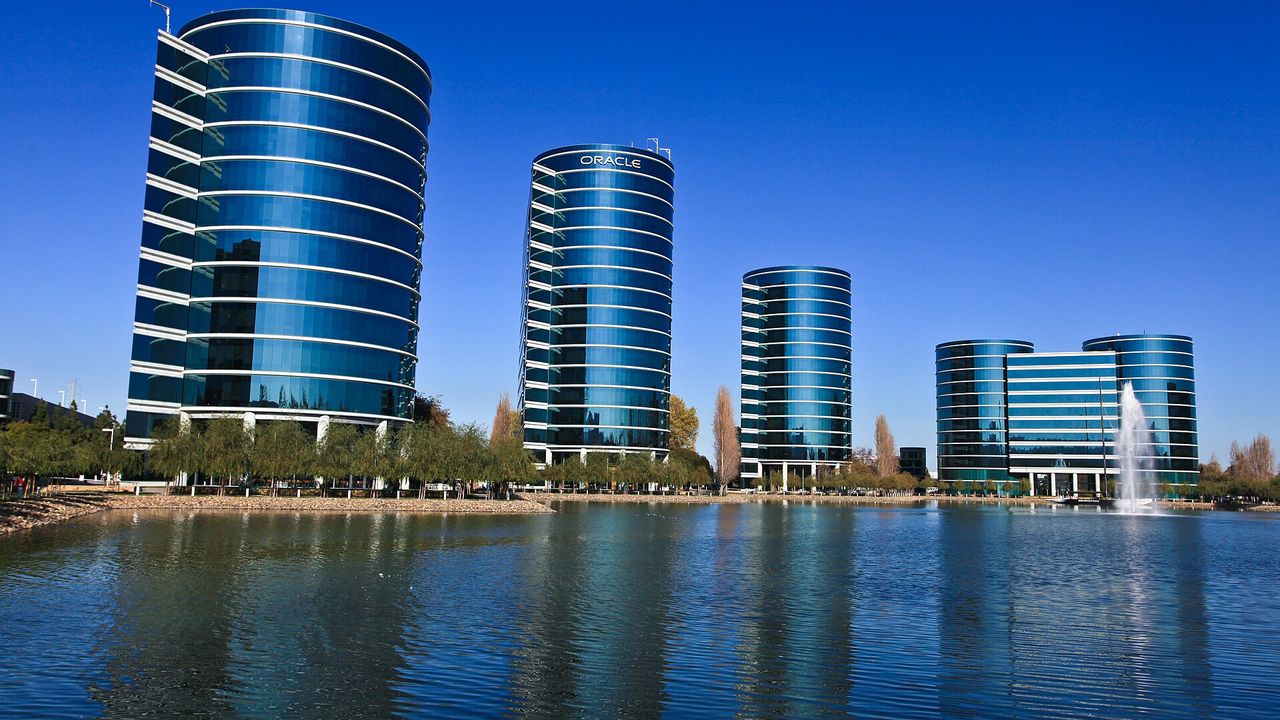
9 月 11 日美股财报数据揭露,甲骨文 1Q27 剩余履约义务冲上 6,640 亿美元,全年度资本支出规划拉升至 900 亿至 950 亿美元。这项巨额数字证实,全球云端巨头的算力扩张并未受总体经济与升息预期压抑,实体需求正全面转化为对基载电网与硬件产能的刚性争夺。在市场对联准会 9 月升息机率定价达 87.3% 的环境下,海外资金并未撤离高耗能科技板块,反而加速锁定具备确定交付能力的硬件与能源巨头。这标志着人工智能军备竞赛已正式迈入以实体资源为核心的新阶段。
服务器在手订单暴增验证资本开支
云计算的合约规模正在直接转化为下游服务器制造商的在手订单。戴尔最新公布的 2Q26 数据显示,其 AI 服务器单季预订达 61 亿美元,近 12 个月累计预订达 132 亿美元,基础设施积压订单更堆叠至 950 亿美元。这代表北美超大规模客户的采购并非短期试单,而是横跨数个季度的长期产能锁定。服务器供应商实质吸收了云端巨头释出的大量资本开支,使订单能见度一路延伸至 2027 年,上下游供应链呈现紧密绑定的确定性扩张节奏。
供电容量取代芯片成为交付硬上限
算力吞吐的履约上限不再是纯粹的芯片供应,而是电力取得速度。甲骨文 1Q27 财报揭示其单季电力交付容量达到 850MW,超过 30 万颗 GPU 完成部署,AI 基础设施利用率高达 97.9%。现有运力极度饱和,促使到期 GPU 合约的平均续约与转售溢价达到 20%。微软亦宣布 2032 年数据中心容量将扩大 3 倍以上,专用芯片用电功率目标直指 13GW。算力合约的获利转化速度,目前完全取决于服务器机房能否在预定时程内取得充足且稳定的供电容量。
模型端巨额融资推动公用事业重估
算力消耗端并未减速,大型模型商的私募融资持续提供资金燃料。Anthropic 年化营收突破 650 亿美元并规划大规模募资,Z.AI 亦完成约 50 亿美元融资,巨额资本持续回流至云端租赁市场。这股渴求迅速传导至公用事业资产,即便地缘政治推升油价至每桶 100 美元以上并压抑大盘,具备全天候基载能力的电力股仍展现强大抗跌韧性。日本政府甚至推动老旧核电反应炉改建以因应数据中心需求,全球资本市场正对掌握确定性电力的公用事业展开系统性估值重估。
本刊判断,全球算力扩张的瓶颈已实质转移至电网与能源交付环节。未来应密切观察晶圆代工龙头的先进制程交付节奏、服务器大厂在手积压订单的续存状态,以及云端巨头新增电力容量的上线进度,借此验证庞大在手订单转化为实际营收的真实速率。
订阅版全文拆解电力交付容量与服务器积压订单序列,并提供台积电与甲骨文 3 项具体检验门槛与否证条件。