AHI Journal
运价短期淡季不淡 阳明 2027 年面临新船供给过剩压力
巴拿马运河限航与红海绕道支撑美线运价,但 2027 年运力增速升至 8%将使航运获利面临腰斩风险。

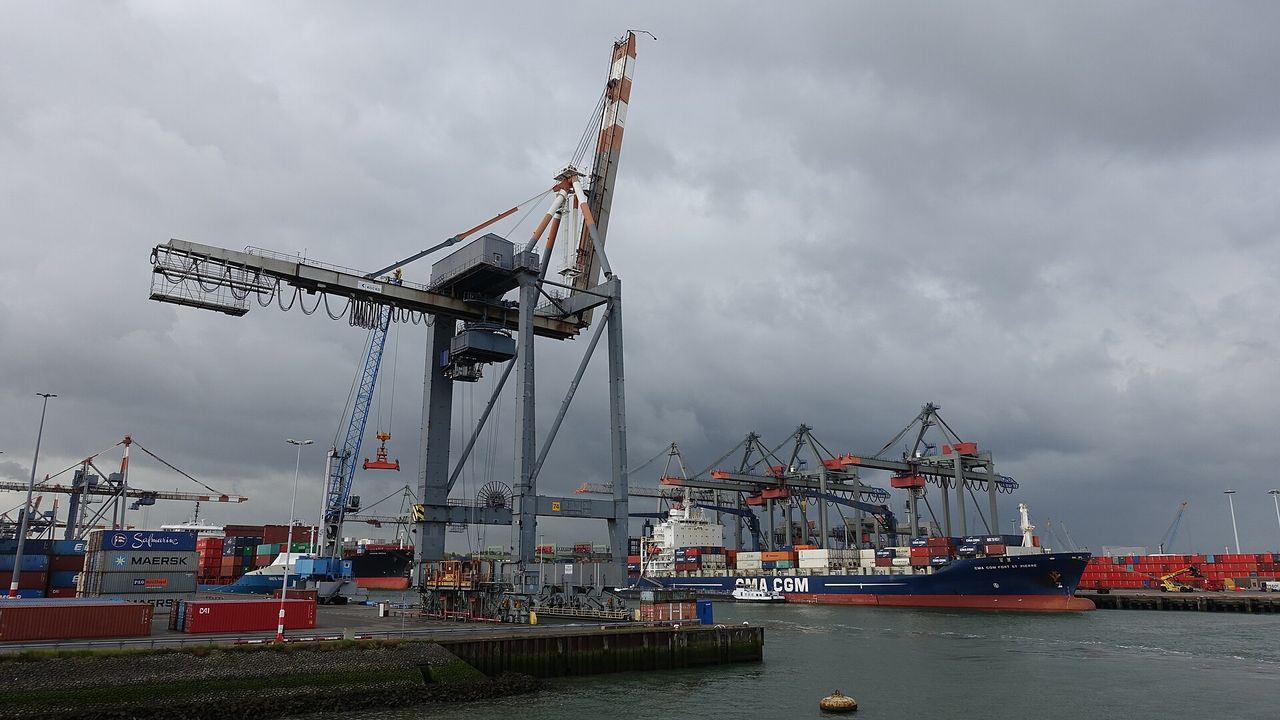
受地缘冲突绕道与运河限航影响,全球集装箱航运迎来反常的淡季不淡,美线现货运价强势上扬推升短期获利表现。阳明海运第 3 季每股纯益预估来到 4.48 元的高档,然而亮丽数字背后,资本市场对其未来的获利预期已出现极度分化。多数研究机构开始将眼光移向更长远的结构性隐忧,部分机构甚至将 2027 年每股纯益大幅下修至 3.23 元至 3.59 元水准。当前支撑运价的红利多来自外部航路受阻的人为扭曲,而非实体需求的根本复苏。随着全球造船厂的新船交付时程逐渐逼近,庞大的新增运力将在未来几年逐步打破供需平衡,集装箱航运板块的长期估值锚点正面临下移修正。
外部干扰支撑短线运价走势
巴拿马运河干旱引发的通航限制,加上亚洲主要转运港口塞港导致船期递延,使美东与美西航线舱位持续紧绷。反映航线吃紧现况,上海集装箱出口运价指数来到 3,687.83 点,远东至美西航线单周上扬 3.01%,美东线亦维持走升格局。这种逆季节性表现让机构对阳明 2026 年的每股纯益预估出现 5.09 元至 11.33 元的巨大分歧,关键就在于地缘政治红利何时告终。然而,即便短线运价受干扰支撑,航运研究共识普遍指出,2027 年全球运力供给年增率将上升至 8.1%至 8.8%,相较之下全球货量需求年增率仅约 3%至 4%,供需缺口将呈现显著扩大态势。
新船交付高峰加剧获利腰斩风险
供给面失衡并非抽象概念,而是已经排定时程的确定性事件。阳明规划于 2026 年接收 4 艘采用液化天然气双燃料动力的新造船舶,随后在 2028 年至 2030 年间还将迎来更大规模的新船交付浪潮。在运力大幅膨胀的冲击下,机构模型推估阳明 2026 年税后纯益仍可达 319.42 亿元、每股纯益 9.15 元,但进入 2027 年后,税后纯益将骤降至 125.40 亿元,每股纯益仅剩 3.59 元,毛利率更预计从 23.29%腰斩至 12.79%。相较于同业长荣拥有较高比例的自有船舶以维持成本优势,阳明受制于现有船队结构与租船比重,在周期下行时营运获利的波动幅度将更加剧烈。
地缘红利消退将加速运价回归常态
阳明第 2 季营收 459.2 亿元、营业利润率 12.4%,单季每股纯益仅 1.64 元,与第 3 季预期的 4.48 元相比,清楚揭示航运获利高度取决于短线运价弹性。这种高度依赖外部供应链瓶颈的获利结构极度脆弱。红海绕道航行虽然实质吸纳了大量船舶运力,但若中东地缘局势出现缓和,船舶重新回归苏伊士运河航线,全球有效运力将在极短时间内被释放出来。当这股回流的有效运力与 2027 年即将步入交船高峰的新增船舶重叠,现货市场的供需天平将迅速向货主倾斜,届时运价维持高档的保护伞将彻底瓦解,航商将不得不面对更为残酷的削价竞争。
航运股短期的淡季不淡,本质上是航道受阻与港口周转低效所制造的供给幻象。本刊判断,航运景气自高点滑落的大方向并未改变,长线周期压制将逐步凌驾短期干扰。后续观察重点在于第 4 季美线运价是否出现连续性回调,以及中东地缘政治对红海通航限制的谈判进程,这 2 大因素将决定运力释放的速度与幅度。
订阅版全文提供全球新船交付量与需求对照表、航商获利敏感度拆解,以及红海通航等外部否证条件。