AHI Journal
东元 9 月营收创 1 年高 逾 20 亿元海外基地能扭转同业落差吗
东元 9 月营收达 59.15 亿元创近 12 个月新高,但近 20 日股价涨幅落后同业 7.2 个百分点。随着逾 20 亿元海外基地开展,市场聚焦模组化机房能否补足毛利缺口。
东元 10 月 7 日公布 9 月营收达 59.15 亿元,月增 9.4%、先前已公布年增 13.7%,改写近 12 个月新高;然而在股价表现上,东元近 20 个交易日仅上涨 1.8%,落后 8 档产品同业中位数的 9.0% 达 7.2 个百分点。这项落差显示,单月营收回温尚未完全消除市场对其获利结构的疑虑。本刊拆解显示,东元过去 20 天的涨幅由市盈率扩张 6.5% 支撑,同期机构对 2026 年每股收益预估反而下修 4.7%,股价走势主要受到评价扩张带动,并非获利预估上修。
2025 年东元营收结构以机电系统占 50.0% 为最高,智慧能源占 24.0%、其他占 15.0%,智慧生活则占 11.0%。公司核心产品涵盖工业马达与重电开关设备,因多属客制化标案与客制订单,尚无公开报价可查;但公开资料显示,马达与重电绕组的核心原料铜金属,在伦敦金属交易所 2026 年 10 月 9 日 3 个月期铜收盘价达每公吨 14,465 美元,原物料走势上涨,对未具备完整成本转嫁条款的订单毛利构成直接考验。
为开拓新成长动能,东元近期投入逾 20 亿元扩张海外基建,包含印尼变压器生产基地投资 12.7 亿元,以及马来西亚槟城新产线约 5 亿元。市场着眼于其 2.7MW 模组化数据中心概念验证产品预计于 2026 年第 4 季启动出货。该方案主打建置时程缩短 50%、资本支出降低 15% 至 20%,但数据中心业务毛利率区间仅约 15% 至 20%,产品组合能否实质优化整体获利能力,仍有待产能稼动后检验。
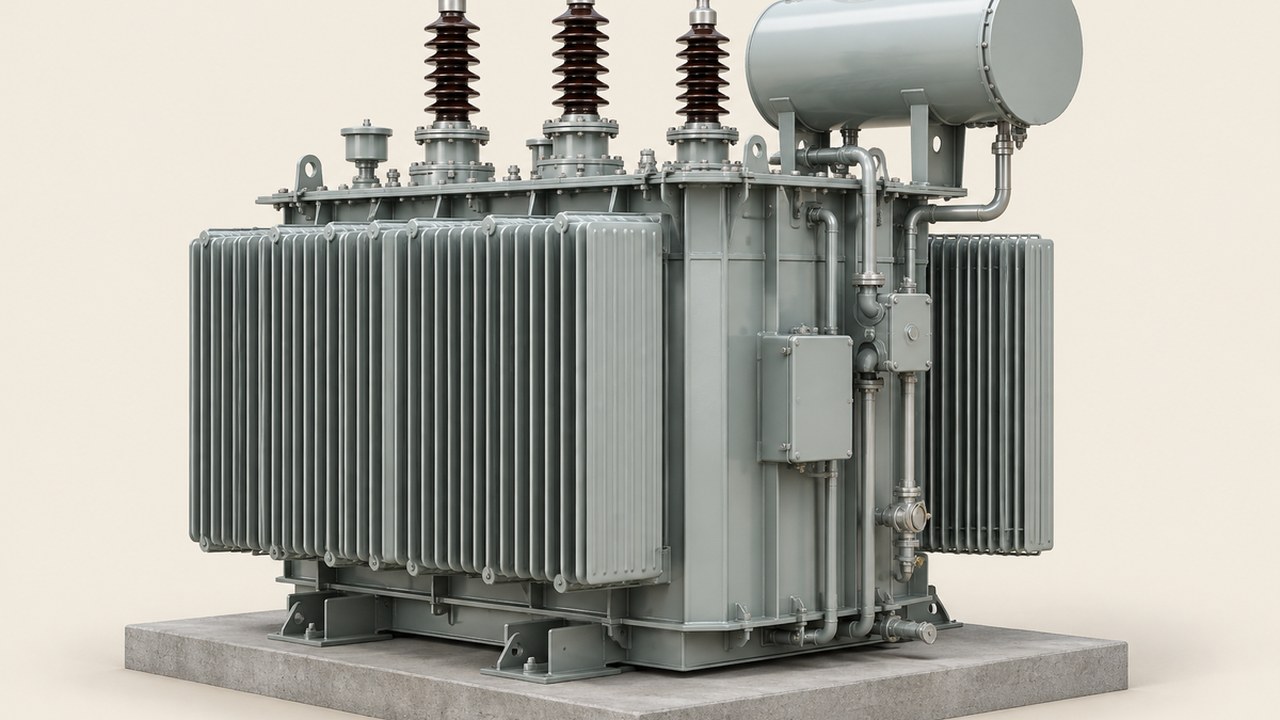
重电设备当前受惠台湾官方至 2032 年的强韧电网建设计划,加上北美老旧电网汰换与大型数据中心建置,全球大型变压器交期拉长至 40 周以上。公开资料显示,东元为全球前五大工业马达制造商,具备最高达 10 万匹马力的超高压马达制造实力,并取得 CNS、IEC、NEMA 等国际认证;然而在超高压输配电的核心领域上,相较于同业已掌握极少数合格原厂认证,东元在重电纯度与高压变压器的外销爆发力上相对吃亏。
本刊整理 2026 年第 2 季财报数据显示,东元单季毛利率为 25.2%、营业利润率 10.5%,在 4 家同业中毛利率排名第 3、营业利润率排名第 4。相较之下,专攻高压变压器外销的华城单季毛利率达 43.5%、营业利润率 22.1%;拥有多项台电超高压气体绝缘开关市占的中兴电,毛利率亦达 28.4%、营业利润率 20.1%;即使毛利率为 20.8% 的亚力,营业利润率 11.2% 亦高于东元。东元产品线广纳毛利较低的传统家电与工控马达,使整体利润率难以比拟纯重电业者。
机构对获利前景的假设存在落差。近 3 个月内,6 家机构对 2026 年每股收益预估落在 3.01 到 3.38 元,最大与最小差距为 0.37 元;5 家机构对 2026 年毛利率预估介于 24.4% 到 25.0%。至于 2027 年,6 家机构预估每股收益落在 3.37 到 3.67 元,5 家机构对营业利润率预估更扩大至 9.9% 到 12.1%,落差达 2.2 个百分点。这项分歧代表市场对东南亚数据中心项目能否在 2027 年如期放量并拉升营业利润率,尚未形成共识。
营运的不确定性在于北美数据中心贡献时程若发生递延,加上总体经济环境变化影响工业马达拉货节奏,海外投资的固定成本恐压抑营业利润。以 10 月 8 日收盘价 71.7 元与近 4 季每股收益 2.82 元计算,近 4 季市盈率为 25.43 倍,在估值已修复至相对水位的背景下,获利预估能否止跌回升将是关键考验。