 AHI Journal
产业链
内存产业链:上中下游公司与关联度
29 档台股、6 个环节:这条链为何重要、上中下游各做什么、每家公司在链上的位置与关联度。
内存产业链涵盖上游硅晶圆与测试耗材、中游芯片制造与控制IC设计、后段封装测试,以及下游模组组装与储存系统,终端需求广泛来自个人电脑、服务器、智能手机、车用与工控设备。
29 档台股、6 个环节:这条链为何重要、上中下游各做什么、每家公司在链上的位置与关联度。
内存产业链涵盖上游硅晶圆与测试耗材、中游芯片制造与控制IC设计、后段封装测试,以及下游模组组装与储存系统,终端需求广泛来自个人电脑、服务器、智能手机、车用与工控设备。
示意图,非实际尺寸与比例;立体插图为 AI 生成。查证日 2026-10-13。
从本刊收到的研究报告(不含限定分发)与公司法说简报摘录,近 120 天内最新一次与前一次不同的读数;机构不具名,数字以原始资料为准。读数之间口径可能不同(不同报告、不同期间),只作方向参考。
内存产业链涵盖上游硅晶圆与测试耗材、中游芯片制造与控制IC设计、后段封装测试,以及下游模组组装与储存系统,终端需求广泛来自个人电脑、服务器、智能手机、车用与工控设备。当前关键技术变革在于人工智能与高效能运算推动内存迈入高带宽内存(HBM)与DDR5 世代转换,HBM借由硅穿孔技术垂直堆叠多层DRAM晶粒以突破带宽瓶颈;同时NAND闪存堆叠层数朝 200 至 300 层以上推进,传输介面加速由PCIe Gen 4 迈向Gen 5 与Gen 6。
本产业链核心价值高度集中于原厂芯片制造与控制芯片设计,两者主导技术规格与价格周期走势。评估厂商竞争地位,关键在于制程微缩推进速度、高阶介面协定相容性,以及是否具备自主错误校正算法与先进堆叠封测支持能力。特别是在国际内存原厂将产能大量移转至高阶产品、并扩大控制芯片委外释单之际,厂商能否掌握高阶规格量产契机成为分水岭。后续宜持续追踪原厂HBM3e与次世代HBM4 量产进程、企业级固态硬盘控制芯片委外释单放量状况与成熟制程供需变化。
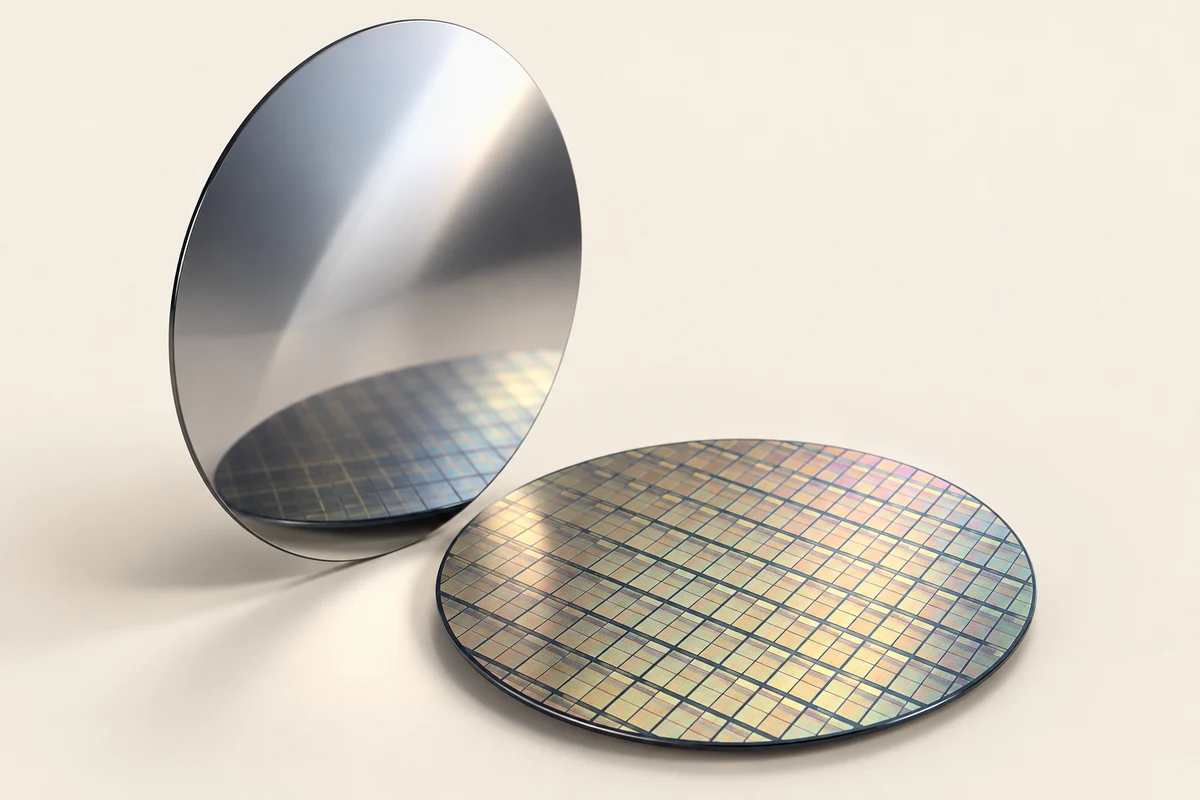
此环节负责提供内存晶圆制造与封装所需的基础原料与材料,包括抛光硅晶圆、磊晶晶圆及封装导线架等。材料质量直接决定内存晶圆的良率、电性表现与散热耐用度。
订阅版另有:门槛、局部放大图 订阅 →

本环节涵盖晶圆前段微影与蚀刻所需之制程机台、传载容器,以及后段验证必备之探针卡与测试载板。随着内存朝多层堆叠与微缩推进,制程防微粒污染控制、晶圆级高频高速电性测试与老化验证难度大幅提高。
订阅版另有:门槛、量产难点 1 项、局部放大图 订阅 →
中游为内存芯片实体制造、专精型内存开发与控制IC设计的核心枢纽。芯片制造需持续微缩制程以降低单位成本;控制IC则负责传输介面协议、磨损均衡与错误校正算法,为固态硬盘的运算中枢。技术壁垒在于先进DRAM自主制程开发能力、PCIe高阶传输协议整合与 4K LDPC算法开发。
订阅版另有:量产难点 1 项、局部放大图、这一段的新技术:HBM4、CXL 内存扩充 订阅 →
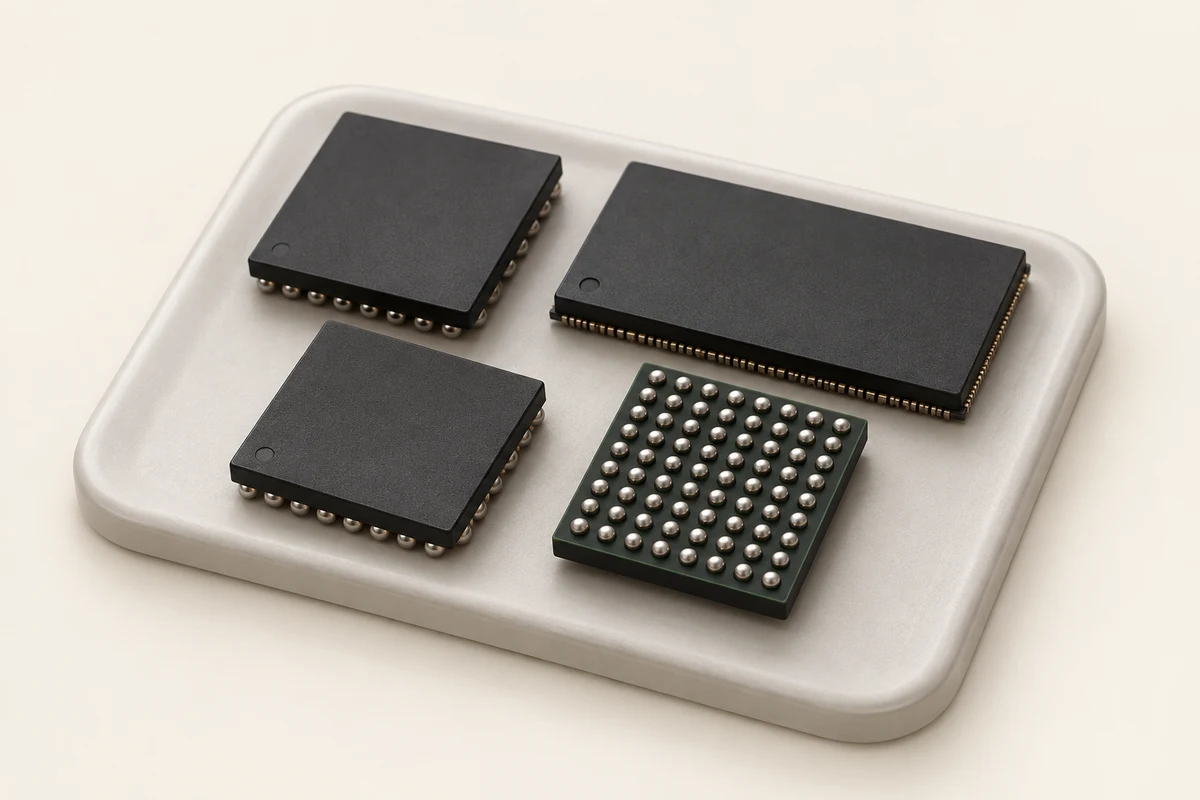
此环节负责将切割后的内存与控制芯片进行封装成型、电性测试及预烧验证,确保产品在高温高速运作下的可靠度。随着高带宽内存与高阶芯片兴起,3D硅穿孔、晶圆凸块、覆晶封装及高接脚数测试成为核心技术。
订阅版另有:门槛、量产难点 1 项、局部放大图、这一段的新技术:面板级扇出型封装(FOPLP)、HBM4 订阅 →

本环节采购内存原厂之颗粒或晶圆,通过表面黏着技术、固件调校、颗粒筛选与严苛测试,组装成内存模组、固态硬盘(SSD)与各类储存卡。其价值在于品牌通路布建、颗粒库存管理及软硬件客制化能力,特别是在工控与服务器领域,需提供耐宽温、高耐用度与资安防护等高度客制化固件方案。
订阅版另有:量产难点 1 项、局部放大图 订阅 →
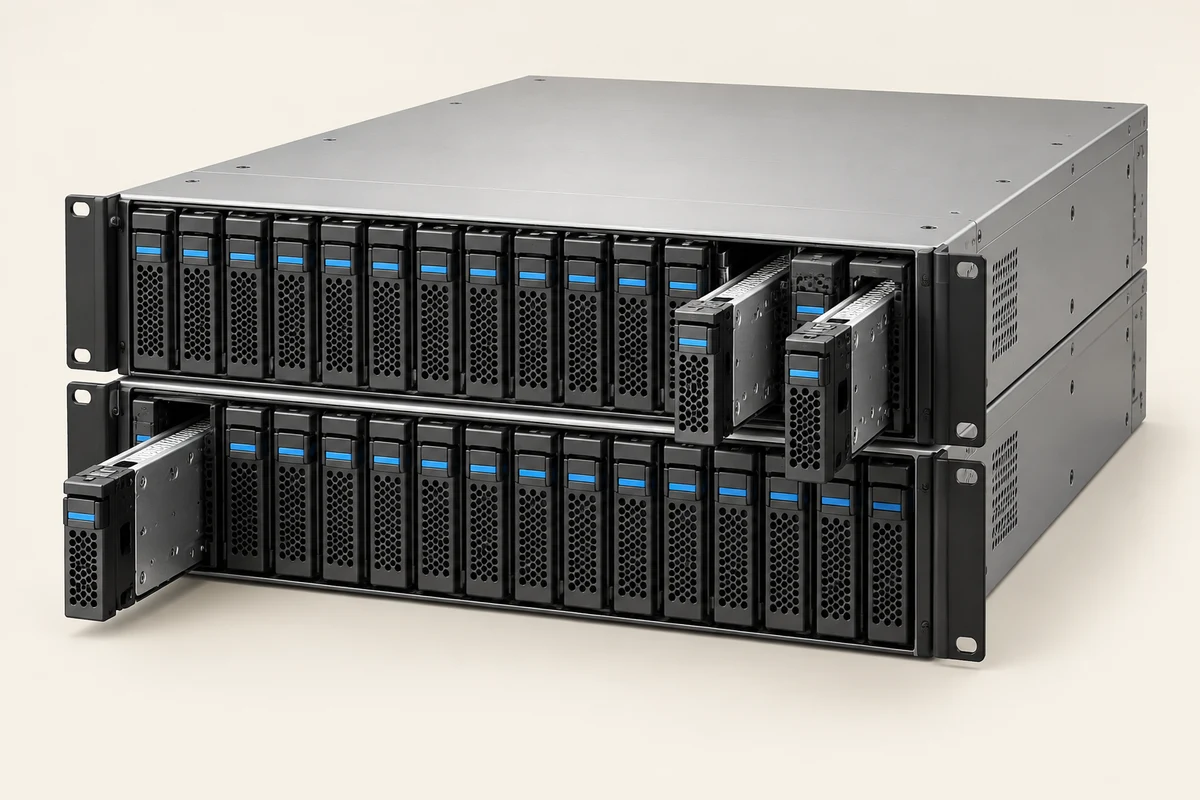
此环节包含将多颗固态硬盘或硬盘组装为磁碟阵列(RAID)储存系统,以及提供模组与主机板连接之精密插槽。储存系统仰赖自主软硬固件架构以支持数据中心巨量资料吞吐;连接器则须确保高频高速信号传输稳定度与散热性能。
订阅版另有:门槛、局部放大图、这一段的新技术:PCIe 6.0 订阅 →
国际原厂HBM3e与次世代HBM4 量产时程
企业级PCIe Gen 5 控制芯片委外释单进度
DDR5 与高层数 3D NAND规格转换渗透率
原厂产能转移对成熟制程DRAM供需影响



