 AHI Journal
题材供应链
HBM 与 DRAM 概念股与供应链
16 档台股、5 个环节:为何重要、上中下游各做什么、每家公司与题材的关联度。
AI 服务器与高效能运算对资料吞吐量要求大幅提升,推动内存迈入高带宽内存(HBM)与 DDR5 世代转换。
16 档台股、5 个环节:为何重要、上中下游各做什么、每家公司与题材的关联度。
AI 服务器与高效能运算对资料吞吐量要求大幅提升,推动内存迈入高带宽内存(HBM)与 DDR5 世代转换。
HBM 不插在主机板上,而是和 GPU 封在同一颗封装里、并排放在硅中介层上,资料只走很短的距离。这种做法叫 2.5D 封装,例如台积电的 CoWoS。
「直接参与」=做图上的零件或制程;「间接受惠」=不做图上的东西,但受这项技术带动的供需影响。示意图,非实际尺寸与比例;立体插图为 AI 生成。查证日 2026-10-13。
整叠高度有规格上限(HBM3E 约 0.72 毫米,HBM4 放宽到约 0.78 毫米),叠越多层,每层就得磨得越薄。
AI 服务器与高效能运算对资料吞吐量要求大幅提升,推动内存迈入高带宽内存(HBM)与 DDR5 世代转换。HBM 通过硅穿孔技术垂直堆叠多层 DRAM 晶粒,提供突破性的传输带宽,并经由先进封装与运算芯片整合。市场由美光、SK 海力士与三星 3 大原厂寡占,辉达与超微主导架构规格。由于 HBM 晶粒尺寸远大于传统 DRAM 且制造繁复,3 大原厂将产能大量移转至 HBM3e 与 DDR5,导致成熟制程供给受限。市场聚焦于 2024 至 2025 年 8 层及 12 层 HBM3e 的量产放量,以及次世代 HBM4 于 2026 年前后导入混合键合与先进逻辑制程的时程进度。
判断供应链关联深浅,关键在于厂商是否掌握先进制程瓶颈或具备价格转嫁能力。HBM 的核心门槛在于多层微间距堆叠下的良率与晶圆翘曲控制,先进除泡设备与硅穿孔封装为价值集中处。评估各环节公司时,需区分是直接切入先进封测与设备供应链,抑或因原厂产能排挤而享有标准型 DRAM 报价上涨的外溢红利;模组厂与分销商则取决于低价库存规模及周转效率。后续应持续追踪原厂高阶 HBM3e 与 HBM4 的验证进展、晶圆代工厂先进封装扩产时程,以及合约价与现货价之价差动态,作为整体供需紧俏程度的检验指标。
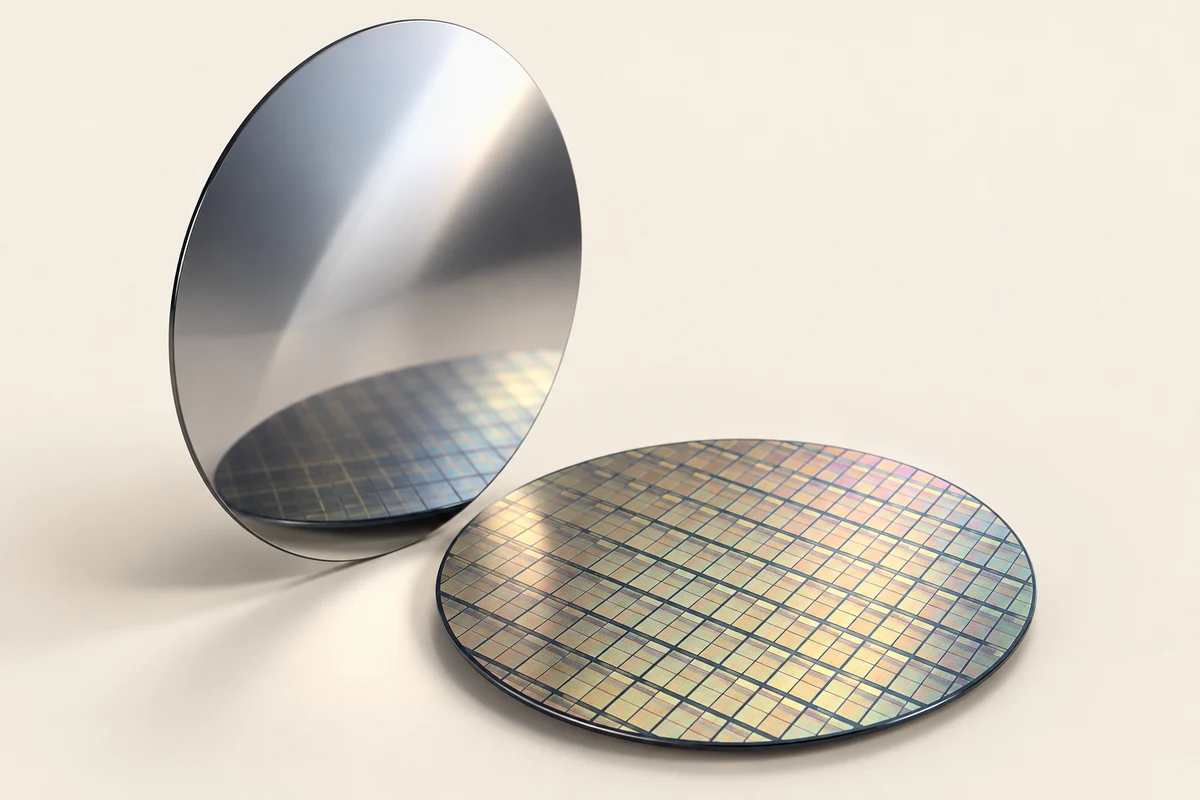
本环节涵盖 DRAM 晶圆设计制造与模组电源管理 IC 等周边芯片。随着 3 大原厂将高阶产能调拨至 HBM 与 DDR5,标准型与利基型内存供需结构改善。
订阅版另有:门槛、局部放大图、这一段的新技术:边缘 AI、HBM4 订阅 →

负责高阶内存晶粒堆叠封装、测试服务及专用制程设备供应。
订阅版另有:门槛、量产难点 2 项、局部放大图、这一段的新技术:HBM4、混合键合(Hybrid Bonding) 订阅 →


向原厂采购 DRAM 颗粒与晶圆,整合控制电路与散热方案,制成服务器、电竞与工控内存模组行销全球。该环节高度依赖颗粒采购成本控管与存货管理能力,受益于原厂聚焦高阶 HBM 带动整体 DRAM 报价上涨,具备低价库存与高阶 DDR5 研发实力的模组厂可扩大产品价值。
订阅版另有:局部放大图 订阅 →
国际原厂高阶 HBM3e 产出比重与 HBM4 规格认证时程。
DRAM 季度合约价调涨幅度与现货价之价差动态。
晶圆代工厂先进封装(CoWoS/TSV)扩产进度与设备交期。
模组厂与分销商之低价库存去化速度与存货周转天数。
HBM & DRAM Memory — Taiwan supply-chain map: 16 Taiwan-listed companies across 5 segments (upstream 1, midstream 2, downstream 2).
The page, in Traditional Chinese, explains how the technology works, what each segment of the supply chain does and its entry barriers. The company list and linkage levels are in the subscriber edition.
Data: TWSE/TPEx/MOPS. Not investment advice.


