 AHI Journal
产业链
PCB/CCL 与材料产业链:上中下游公司与关联度
37 档台股、8 个环节:这条链为何重要、上中下游各做什么、每家公司在链上的位置与关联度。
PCB产业链涵盖上游玻纤布、铜箔与化学品,中游铜箔基板(CCL)与制程设备耗材,以及下游多层硬板、HDI、软板与载板加工。
37 档台股、8 个环节:这条链为何重要、上中下游各做什么、每家公司在链上的位置与关联度。
PCB产业链涵盖上游玻纤布、铜箔与化学品,中游铜箔基板(CCL)与制程设备耗材,以及下游多层硬板、HDI、软板与载板加工。
示意图,非实际尺寸与比例;立体插图为 AI 生成。查证日 2026-10-13。
从本刊收到的研究报告(不含限定分发)与公司法说简报摘录,近 120 天内最新一次与前一次不同的读数;机构不具名,数字以原始资料为准。读数之间口径可能不同(不同报告、不同期间),只作方向参考。
PCB产业链涵盖上游玻纤布、铜箔与化学品,中游铜箔基板(CCL)与制程设备耗材,以及下游多层硬板、HDI、软板与载板加工。终端需求来自AI服务器、高速交换器、云端数据中心、低轨卫星、车用与消费性电子。当前最重要的结构变化在于运算与交换架构传输速率推升至 224G SerDes,以及先进封装走向小芯片异质整合,驱使板层数跳升至 20 到 30 层以上甚至达 50 层,封装载板面积扩展且层数倍增。材料规格因而全面转向极低损耗等级与超平滑表面,带动高频高速基材与超低轮廓铜箔的规格换装。
产业链价值高度集中于具备核心技术壁垒的上游极低损耗基材、高阶ABF载板与超高层数板制造。判断厂商地位与重要性的关键,在于是否掌握微细线路、厚板压合技术,以及能否取得北美云端巨头与芯片领导厂商在次世代平台的高阶认证与量产供应位阶。此外,设备与耗材端能否支持高层数与大尺寸载板制程亦为指标。后续应追踪的公开事项包括:芯片原厂次世代运算平台的样品验证与量产时程、800G与 1.6T高速交换器及 224G规格的渗透进度,以及北美 4 大云端服务商数据中心建置与自研ASIC项目放量节奏。
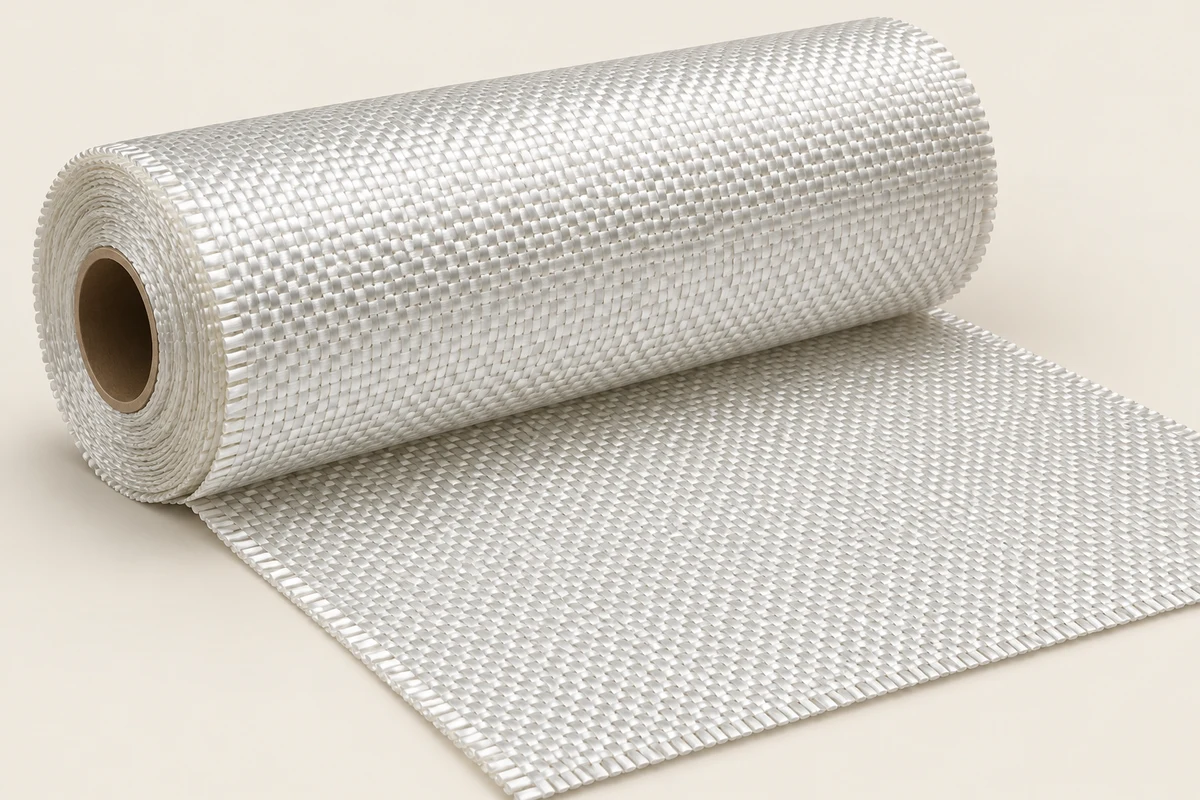
本环节提供制造铜箔基板与电路板的核心导电与绝缘补强原料。
订阅版另有:门槛、量产难点 1 项、局部放大图、这一段的新技术:低介电玻纤布(Low Dk)、石英布(Q 布) 订阅 →
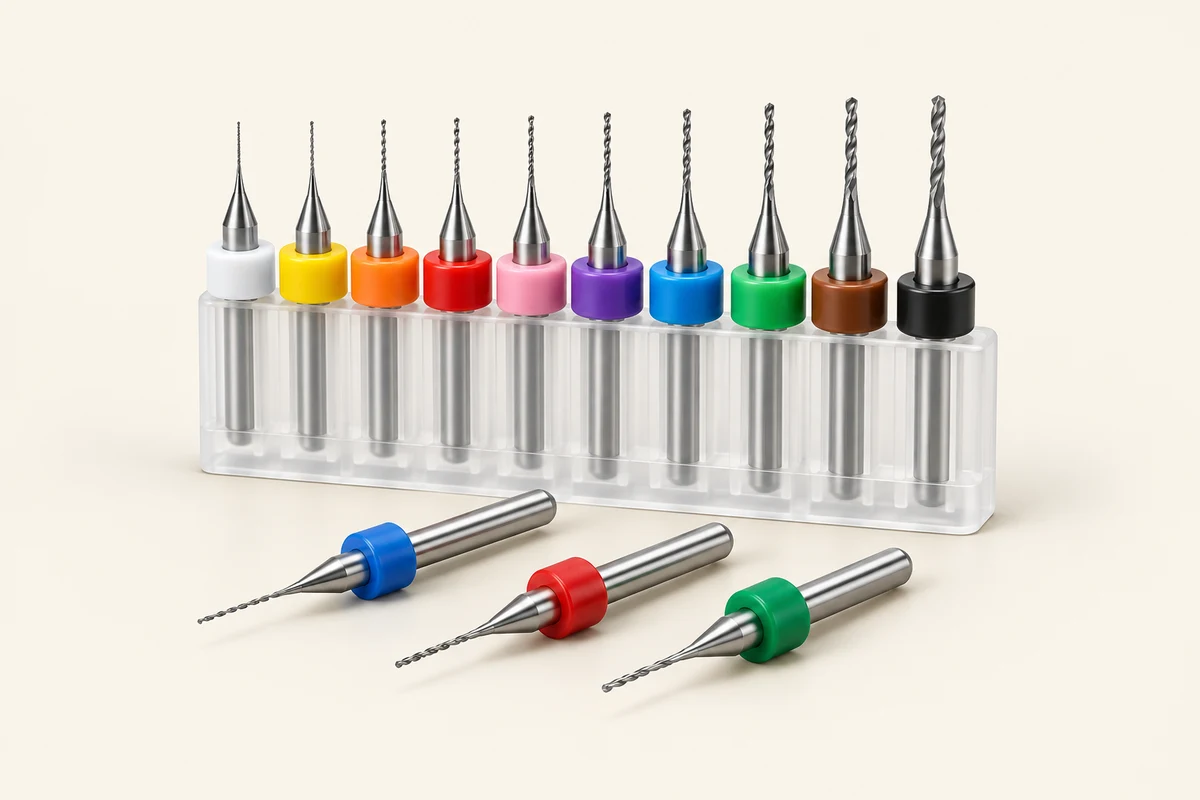
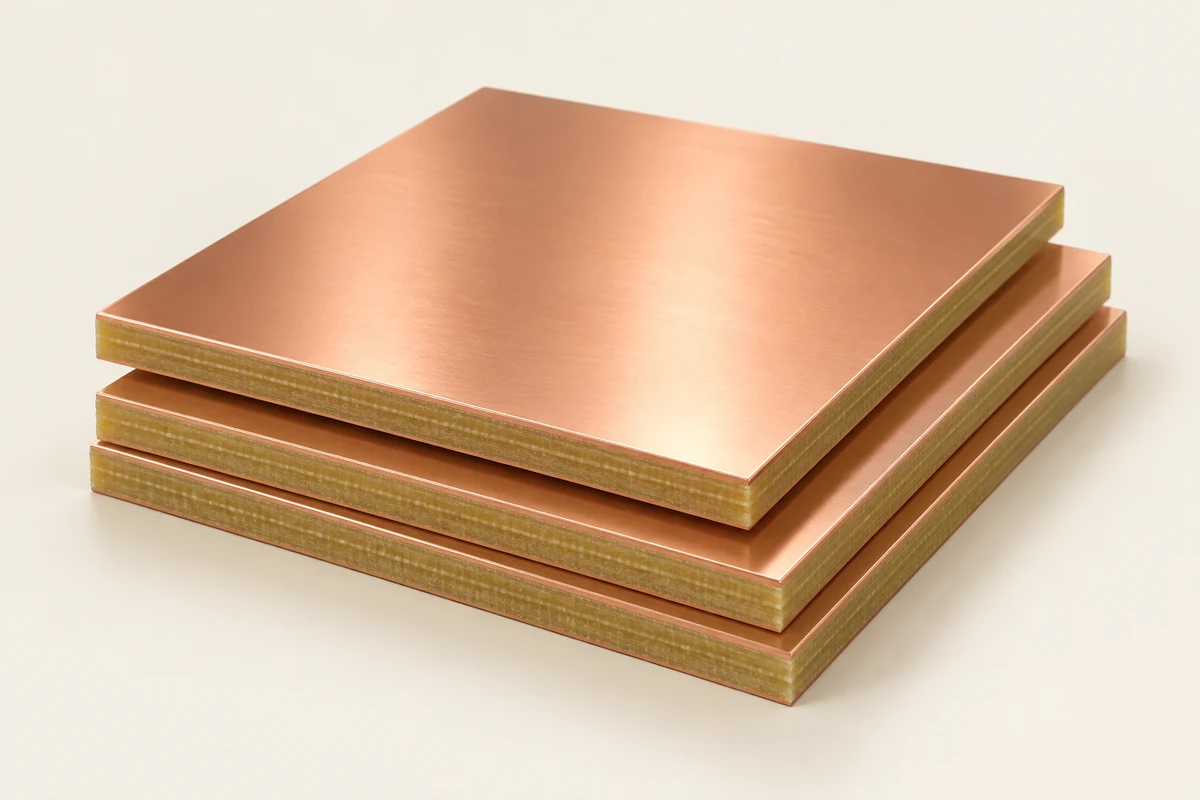
刚性铜箔基板为印刷电路板的核心基材,由玻纤布含浸树脂后与铜箔热压合而成。在AI运算架构升级推动下,材料规格正由低损耗全面升级至M7、M8 乃至M9 等极低损耗等级。
订阅版另有:门槛、量产难点 1 项、局部放大图、这一段的新技术:M8/M9 极低损耗 CCL 订阅 →
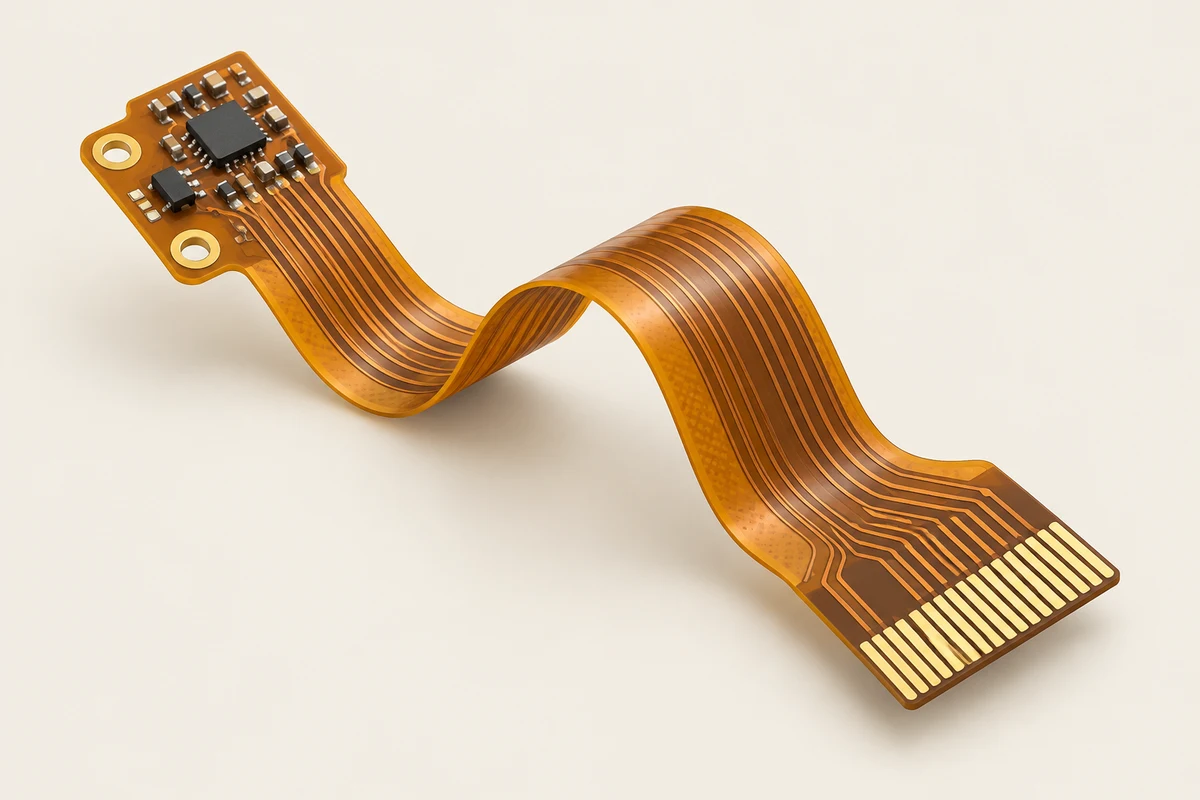
本环节提供软性印刷电路板(FPC)所需的基材与绝缘保护膜,包含无胶/有胶软性铜箔基板(FCCL)、覆盖膜及纯胶等高分子薄膜材料。
订阅版另有:门槛、这一段的新技术:PTFE 高频板材、MPI 改质聚醯亚胺、LCP 液晶高分子 订阅 →


本环节将铜箔基板加工制造成高层数多层板(MLB)及高密度互连板(HDI)。在AI服务器运算架构升级下,GPU模组、加速基板与交换器板层数跳升至 20 至 30 层以上甚至达 50 层。
订阅版另有:门槛、量产难点 1 项、局部放大图 订阅 →
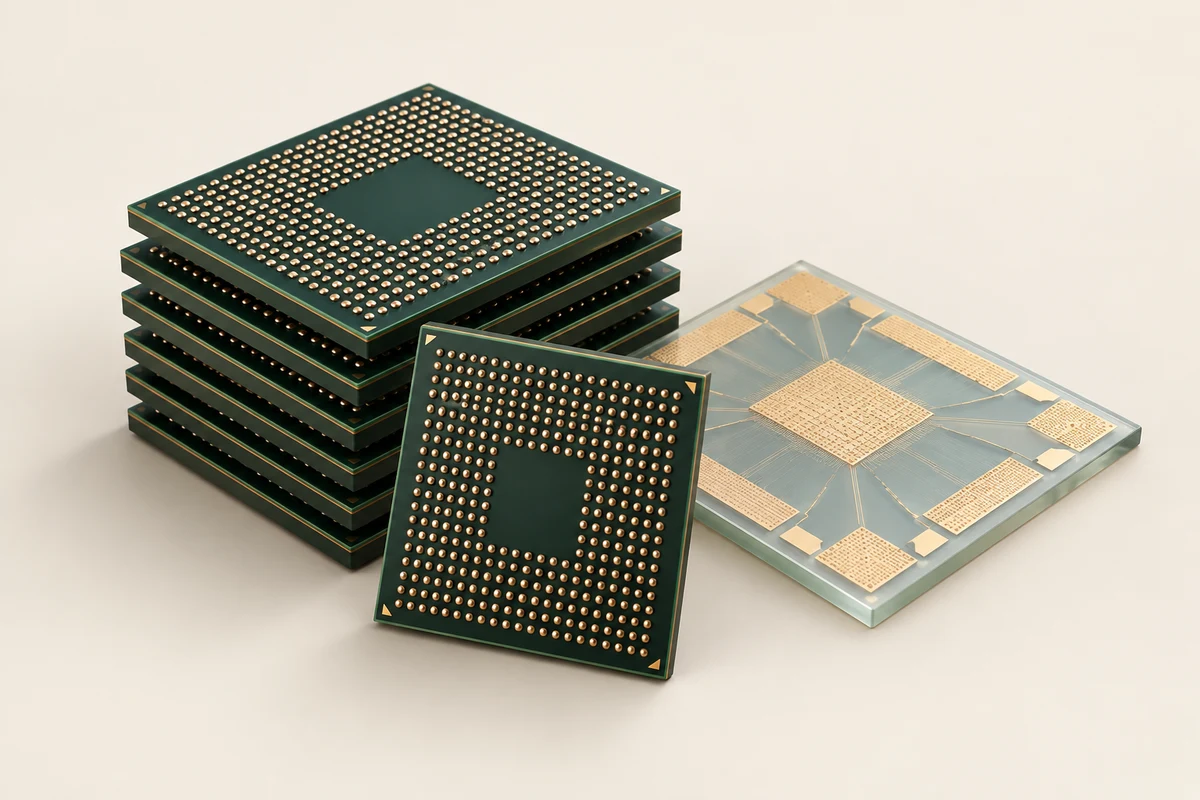
IC载板为半导体高阶封装的关键基材,以ABF增层膜等绝缘材料为核心。随着先进封装走向 2.5D与 3D以及小芯片异质整合,AI芯片封装面积扩展至 100×100 毫米以上且堆叠层数达 20 层以上。
订阅版另有:门槛、量产难点 1 项、局部放大图 订阅 →
本环节将软性铜箔基板加工为单双面、多层可挠式电路板(FPC)或软硬结合板。其具备轻薄、耐弯折与高密度配线特性。
订阅版另有:门槛、局部放大图、这一段的新技术:MPI 改质聚醯亚胺、LCP 液晶高分子 订阅 →
北美云端巨头与芯片领导厂商次世代运算平台导入验证及放量时程
800G与 1.6T高速交换器及 224G SerDes规格渗透节奏
M7、M8 及次世代M9 与石英布等极低损耗基材验证进度
2.5D与 3D先进封装带动之大尺寸高层数ABF载板出货放量状况



