2026 年 9 月 17 日 星期四登录订阅
算力扩张现实本刊选题

3 大云端巨头半数资产未上线 基础建设受制于电网交付延宕

Meta与Google在 2026 年上半年未上线资产比例达 50%,甲骨文亦逾 40%。市场持续预期云端资本支出维持高成长,却忽视了电网交付递延正在拉长硬件沉淀周期。
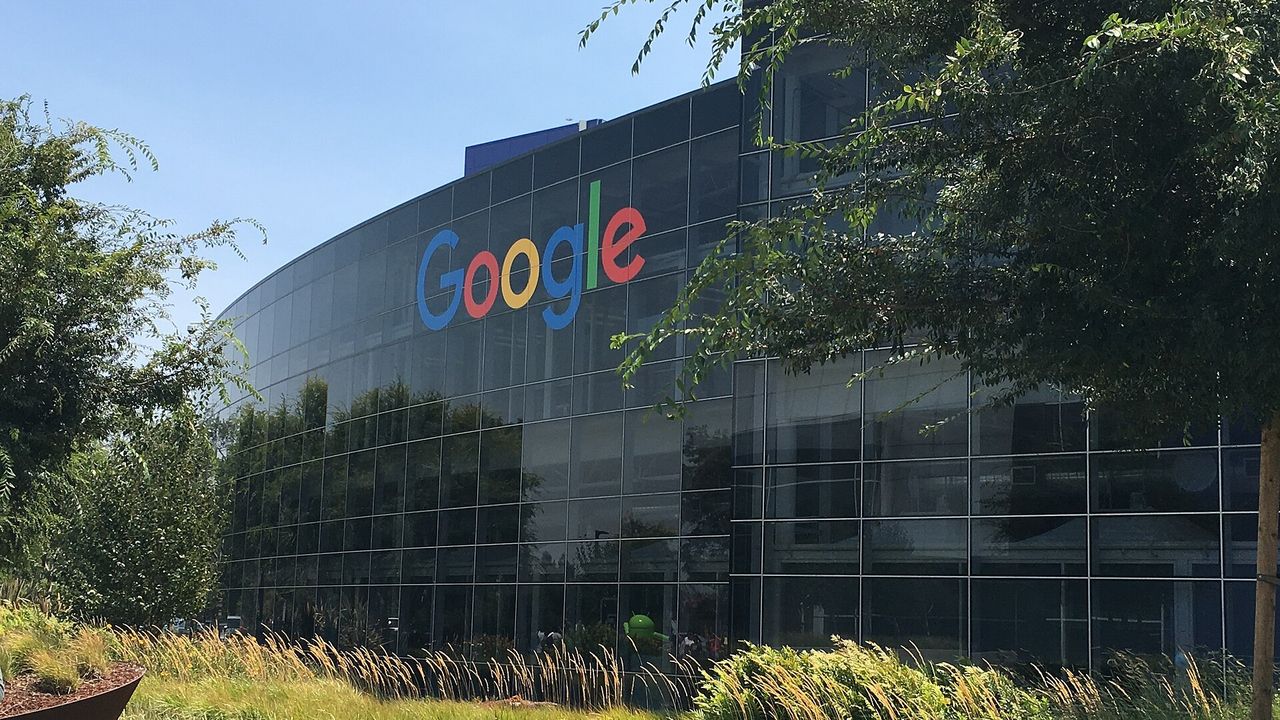
Google 山景城总部
图/Asoundd・CC BY-SA 4.0・Wikimedia Commons
本刊选题2026 年 9 月 17 日 星期四总经与市场科技巨头与美股免费版
下一个可验证时点10/14(三)美国 CPI(消费者物价指数)
到时候看CPI 与核心 CPI 年增率对照市场预期;住房与服务通膨是否降温。
再往后:10/28(三) 美国联准会 FOMC 利率决策

美系云端巨头对算力扩张的狂热投入,正遭遇电网接入延宕的物理阻碍。最新研究显示,Meta与Google在 2026 年上半年的未上线资产比例已达 50%,甲骨文亦突破 40%,显示半数硬件采购正面临无法通电的窘境。全球云端巨头资本支出预估在 2027 年上看 1.2 兆至 1.5 兆美元,单GW数据中心投资成本更高达 500 亿至 700 亿美元。然而,资金充沛无法直接跨越电网扩建的工程时程。大量服务器无法接入电网转化为即时运算能力,不仅拉长了硬件资产的沉淀周期,更使市场对资本支出转化为营收的乐观定价面临严峻考验。

电网交付递延拉长硬件沉淀周期

基础设施电力配送的迟滞,直接冲击了供应链对资产周转的乐观定价。市场报告普遍预期全球数据中心电力需求将在 2026 年达到 161GW,年增率高达 31%,同时GPU稼动率亦维持在 80%高档。然而,硬件设备大量堆叠在待上线资产科目中,暴露出终端运算无法即时创造现金流的矛盾落差。电力配送工期拉长,硬生生阻断了云端业者将资本支出变现的进程。半导体以外的硬件供应链库存已经开始浮现积压迹象,反映出机房土建与电网并网步调严重脱节,使大规模服务器采购只能在机房外被动等待供电。

功耗上限迫使采购转向极端高阶

电网容量的硬性限制,正在逆向重塑云端业者的硬件采购架构。在受供电总量箝制的环境下,业者无法依赖无限制增加机柜数量来堆叠算力,被迫转向在有限电力下压榨极限效能,这加速了更高单价的高阶芯片采购。数据显示,辉达下一代Rubin架构在单GW机房的营收贡献预估达 400 亿美元,相较Hopper架构的 140 亿美元呈现倍数跃升;博通在单GW的零组件价值亦达 250 亿至 300 亿美元。这种支出策略虽推升了单GW设备投资金额,却也意味着资本集中流向少数运算核心,实质排挤了周边通用设备的采购空间。

未上线资产堆积加剧验收递延风险

市场普遍依赖云端业者的资本扩张蓝图,描绘硬件供应链的线性成长,忽视了基建接入的物理限制。业界预估 2027 年全球AI数据中心建置容量将达到 61 至 67GW,但电力供应链的升级涉及变压器制造、输电线路核准等漫长周期,绝非仅靠庞大资本投入便能短期见效。当主要科技巨头有半数已采购设备滞留在待上线状态,下游硬件代工与零组件厂的出货动能,将直接遭遇客户延后验收的严苛考验。若供电瓶颈未见实质缓解,硬件制造商势必承担供应链库存调整的沉重压力,其冲击规模恐将远超当前预期。

本刊判断,算力竞逐的瓶颈已从芯片产能转移至公共电网的交付速度。资本支出的帐面增长,无法直接等同于即时上线的有效运算。后续评估重点在于主要云端巨头未上线资产比重能否呈现结构性下行,以及变电与电力配套工程的并网时程是否缩短。一旦设备积压持续扩大,下游硬件链的营收认列与去库存周期势必将进一步延长。

订阅版提供 6 大云端巨头资产负债表拆解、各架构单GW成本序列,以及验收延迟的否证检查点。
阅读订阅版

本刊结论:立场:偏空云端资本支出转化为即时运算能量之进度;信心:高,Meta与Google未上线资产比例已达 50%且受制于电网交付瓶颈;否证:若 2026 年上半年Meta与Google未上线资产比例显著低于 50%,则本刊判断错。

接下来看什么

  1. Meta与Google在 2026 年上半年未上线资产比例:门槛数字为 50%,若比例高于或等于 50%则延迟成立,低于 50%则延迟不成立。
  2. Oracle截至 2026 年 5 月的会计年度未上线资产比例:门槛数字为 40%,若比例超过 40%则资产沉淀成立,未超过 40%则不成立。
  3. 2026 年全球数据中心电力需求年增率:门槛数字为 31%(需求达 161GW),若年增率达到或超过 31%且需求达 161GW则用电需求扩张成立,否则不成立。

风险灯号

总经政策
联准会全票升息 1 码且点阵图暗示年内续升,美债殖利率破 5%压抑资产估值。
市场流动性
外资台指期净空单自高档降至 7.6 万口,现货卖超缩减,但当冲比重逼近 40%。
产业叙事
先进制程耗材、ABF载板与服务器功率元件需求强劲,订单能见度延伸至 2027 年。
时间季节性
9 月历史负报酬窗口期尚未结束,季底法人作帐与央行会议密集期市场震荡加剧。

要闻速览看完整内容 →

市场

外资期货空单大减 6872 口9 月 16 日外资在期货市场减持空单 6,872 口,净空单降至 76,351 口,现货卖超缩小至 179.8 亿元,显示筹码面极端避险压力出现边际缓解。

联邦基金利率调升至 4%美国联准会全体官员一致同意升息 25 个基点,基准借贷成本区间来到 3.75%至 4.00%;

美国 10 年期债息攀至 5.02%受 8 月零售销售月增 1.2%与进口物价上涨推动,美债 10 年期殖利率维持在 5.02%,高利率持续推升科技股折现率负担。

产业与企业

华邦电并购英飞凌内存事业华邦电斥资 11.2 亿美元收购英飞凌NOR Flash业务,合并后市占率将升至 34%,有助掌握车用与AI服务器编码闪存定价权。

欣兴高阶ABF产能扩增 3 成欣兴因应AI服务器载板供不应求,规划 2027 年ABF产能扩增 30%至 40%,外资研究预估高阶报价涨幅扩大将带动毛利率站上 35%。

市场快照

市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数TAIEX45,848.9045,848.90+337.41+337.41柜买指数TPEx399.21399.21+10.48+10.48集中市场成交值Main Board Turnover6,759.70 亿元NT$676.0 billion+322.05 亿元+NT$32.2 billion外资买卖超Foreign Net Buying-179.80 亿元-NT$18.0 billion+447.19 亿元+NT$44.7 billion市场水位与资金流:单位不同、不可同轴比较,改以数值面板呈现市场水位与资金流Levels and Flows单位不同、不可同轴比较,改以数值面板呈现Different units — shown as figures, not bars加权指数TAIEX45,848.9045,848.90+337.41+337.41柜买指数TPEx399.21399.21+10.48+10.48集中市场成交值Main Board Turnover6,759.70 亿元NT$676.0 billion+322.05 亿元+NT$32.2 billion外资买卖超Foreign Net Buying-179.80 亿元-NT$18.0 billion+447.19 亿元+NT$44.7 billion

本期其他文章

回 9/17 午后版目录 →