AHI Journal
华邦电以 11.2 亿美元收购英飞凌业务 全球NOR市占跃升 34%
通过吸收海外车用验证与高阶技术,华邦电将编码型闪存版图扩大至全球第一。
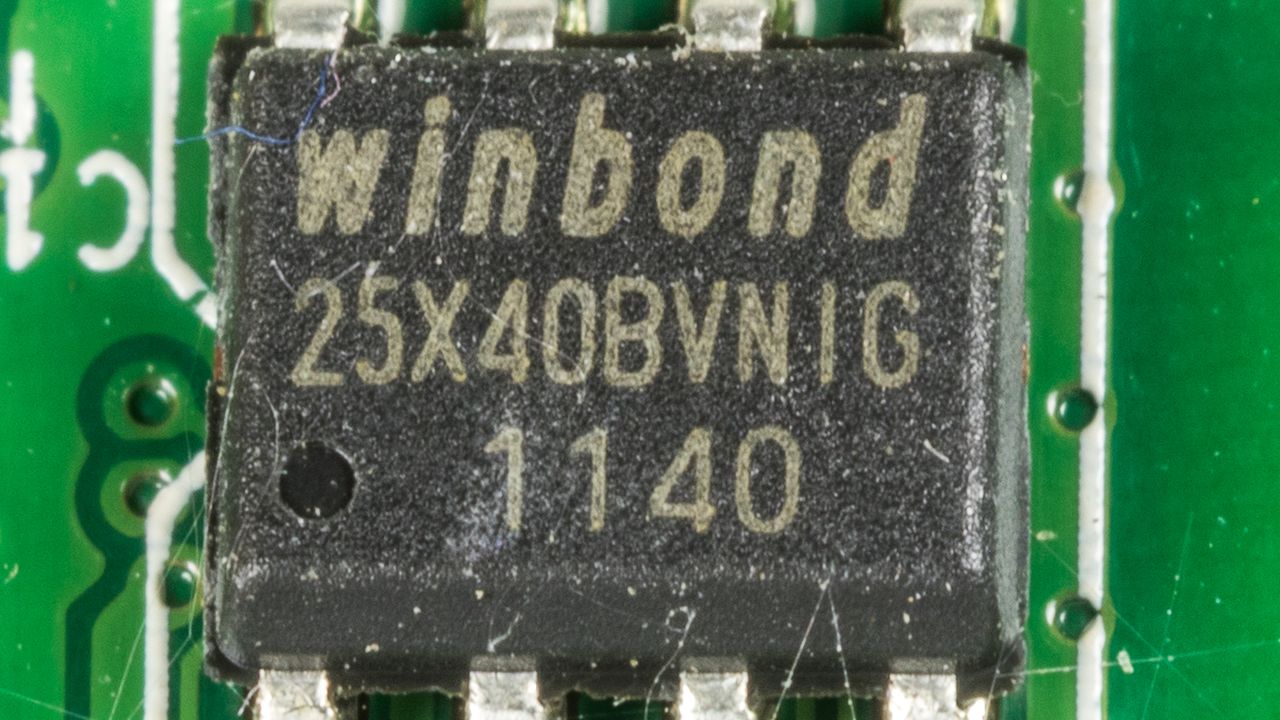
华邦电子斥资 11.2 亿美元收购英飞凌旗下的NOR闪存与铁电随机存取内存(F-RAM)业务,为全球内存产业投下震撼弹。这笔预计于 2027 年下半年完成交割的并购案,将使华邦电在全球NOR Flash的市占率从 23%跃升至 34%以上,一举确立全球第一的龙头宝座。这项交易发生的关键时刻,正值AI服务器架构与车用电子对高容量固件储存需求全面爆发的转折点。通过直接接收国际一线车厂客户与高阶非挥发性内存专利,华邦电不仅重塑了编码型内存的定价话语权,更在全球半导体地缘政治与供应链重组中,建立了竞争对手难以跨越的规模壁垒。
跨越认证高墙夺取高阶定价权
高容量编码型闪存的供需缺口,是这场收购的核心驱动力。随着人工智能服务器运算节点升级与车载电子普及,市场对 256Mb以上高阶NOR Flash需求出现爆发式增长,推动合约报价走扬。然而汽车领域的验证流程向来严苛,新进业者往往需历经数年审查才能切入供应链。英飞凌该业务承袭自过去的Spansion体系,具备极为完整的欧美车厂客户与专利。华邦电借由收购直接取得现成认证与F-RAM技术,省下至少 3 年的冗长验证期,在供需紧绷的关键周期精准卡位,掌控了高阶市场的供应与议价主导权。
先进封装与高阶内存双轨并进
除了在既有闪存版图大举扩张,华邦电自身的产品结构也在经历深度转型。市场对该公司未来 2 年的获利成长给予高度关注,其背后支撑不仅来自NOR Flash市占率扩大带来的规模经济,更在于AI先进封装领域的新布局。华邦电近年积极开发客制化超高带宽内存CUBE,并投入先进封装不可或缺的硅电容技术,目前相关产能已接近满载。这些高附加价值产品与即将并入的业务形成技术互补,构建出兼具固件储存与高速传输的产品矩阵,使华邦电得以摆脱传统内存的周期循环,建立起稳定的毛利防线。
巨额现金支出与整合过渡期考验
尽管战略蓝图宏大,这桩跨国交易带来的财务负担与营运整合挑战同样不容忽视。高达 11.2 亿美元、折合新台币约 356 亿元的纯现金收购代价,势必大幅拉升华邦电的净负债比率,对其短期的资产负债表健康度构成压力。更具体的是,此并购案距离 2027 年下半年正式交割仍有相当长的过渡期,在此之前英飞凌相关业务的营收与获利完全无法并入财报。华邦电必须在此期间妥善处理跨国研发团队的文化融合,并协调海外晶圆代工外包合约的延续性。一旦市场周期在交割前出现剧烈波动,高额的融资成本与管理摩擦将成为最直接的获利阻力。
华邦电借由收购坐上全球编码型内存王座,确立了长线战略高地。然而在实质交割完成前,公司获利能力仍取决于高容量内存报价的续航力,以及欧美监管机构审查进度。投资人接下来应重点关注跨国代工供应链的衔接状况与车用订单稳定度,而非过早将未交割的资产贡献计入营运常态。
提供全球NOR市占变动拆解、2026 至 2027 年获利模型预估,以及监管交割与报价检查点。