AHI Journal
上诠CPO技术放量在即 近 4 季亏损考验题材变现能力
近 4 季累计每股亏损 1.21 元,市场多将上诠视为硅光子封装前哨站,但实质财报显示高阶产品尚未填补传统业务压力,多空双方正聚焦下半年出货节奏与转盈时点。
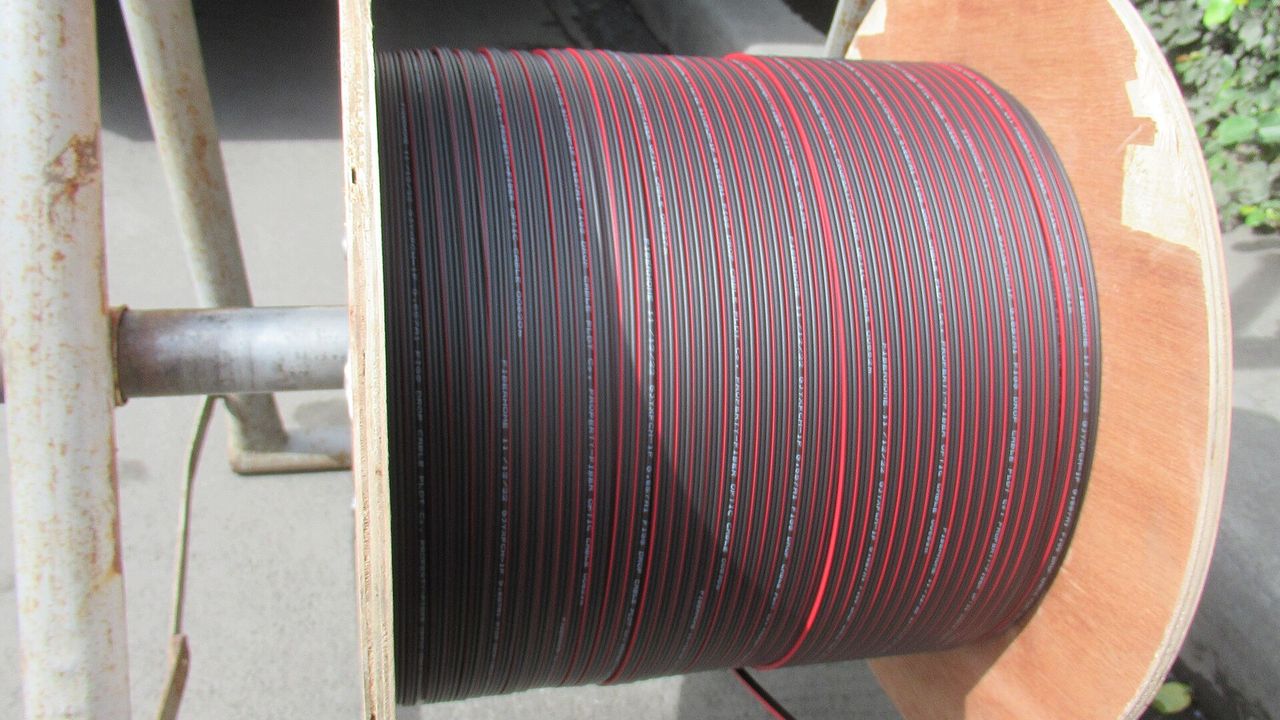
市场习惯将共同封装光学概念视为高速传输的获利跳板,但财务实绩却展现完全不同的面貌。近 4 季每股收益合计亏损 1.21 元,2026 年第 2 季营业利润率更落在负 21.43%。即便AI服务器拉货动能推升光通讯族群评价,这家传统光纤厂目前在获利面上仍处于亏损阵痛期,而非享受技术好处的成熟阶段。
上诠正处于借由共同封装光学光纤阵列单元(CPO FAU)转型、切入AI高速互连的关键交界。9 月 24 日收盘 652.0 元,近 20 个交易日回档 7.4%。本刊拆解显示,族群中位数下跌带来负 11.6 个百分点的拉力,个股自身变动仅负 1.7 个百分点,股价主要跟随族群修正。前次本刊指出其单月营收站上 2 亿元关卡后,多空分歧正集中在技术转化为实质盈余的推进速度。
核心利多在于高阶技术节点已具备具体交付进度。公司于 9 月 16 日法说会简报中表示,已完成 20、36、40、80 通道光纤阵列单元开发,并交付超过 5 种不同封装架构,支持多芯片模组(MCM)共封装光学应用。法说会资料更规划CPO FAU于 2026 年第 3 季开始微量出货,第 4 季起依客户进程放量,高通道数技术门槛有助于未来毛利率走出谷底。
另一个支撑多方的是营收底部已经浮现。公司公告 8 月营收达 2.04 亿元,年增 13.2%,连续 6 个月呈现走扬,相较于前 3 个月平均年增率大幅提升 22.7 个百分点。今年前 8 个月累计营收达 11.86 亿元。营收动能由负转正,显示随服务器机架规格提升,光学零组件出货正摆脱先前的库存调节周期,支撑未来几季稼动率回温。
然而,获利未见起色是空方最强劲的立论基础。2026 年第 2 季单季每股收益亦为负 0.22 元,毛利率仅 0.23%。虽然营收向上,但高精密度制造初期良率磨合与研发开销庞大,导致本业亏损幅度显著扩大,显示CPO FAU新产品线尚未达到能够贡献实质利润的经济规模。
供应链竞争与原料成本走高则带来第二重压力。公开资料显示,通讯用单模光纤价格在 2026 年 4 月攀升至每芯公里 85 至 120 人民币,涨幅逾 400%。在主要业务仍以传统光纤跳接线为主的结构下,原料暴涨将直接侵蚀毛利表现。加上各机构对 2026 年全年的每股收益预估近 3 个月仅有 1 家提出 0.83 元,若下半年新产能扩充速度或良率不如预期,全年度要实现转盈将面临严峻挑战。
两造证据对照,空方的数字具有官方申报与财报的硬性支撑。近 4 季亏损 1.21 元与 7 月持续亏损皆为公司公告的明确事实,营业利润率深陷负值亦无从回避;相对地,多方的利多主要仰赖产能投产规划与第 4 季起逐步放量的营运预估,通道技术虽完成验证,但究竟能为第 4 季营收带来多少实质金额与毛利率提升,目前仍缺乏可验证的报价与出货数据。
基本资料卡
业务占比
2025 年第 1 季光纤跳接线占 56%、光通元件占 23%、CXL/CPO Packaging占 5%。
报价
2026 年 4 月通讯用单模光纤升至每芯公里 85 至 120 人民币,涨幅逾 400%。
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 1.17 | -25.7% |
| 2026-04 | 1.28 | -37.3% |
| 2026-05 | 1.44 | -24.8% |
| 2026-06 | 1.57 | -15.7% |
| 2026-07 | 1.71 | 12.1% |
| 2026-08 | 2.04 | 13.2% |
最新一季财报(2026 年第 2 季)
EPS -0.22 元、毛利率 0.23%、营业利润率 -21.43%
今年与明年机构预估
1 家机构有今明年预估(订阅)
同业
| 公司 | 依据 | 近 20 日 | 最新月营收年增 |
|---|---|---|---|
| 3163 波若威 | 同做光纤跳接线及被动元件 | -15.9% | 9.7% |
| 6442 光圣 | 同做光纤被动元件与跳接线 | -4.1% | 152.2% |
| 7717 莱德光电-KY | 同做光纤被动元件 | 36.9% | — |
| 2321 东讯 | 同做光被动元件 | — | 1.7% |
本档:近 20 日 -7.4%、最新月营收年增 13.2%。
同产业(通信网络业,86 档)近 20 日中位数 -0.3%。
这件事后来有更新:〈单月营收创 1 年高点对照本业仍亏:上诠切入晶圆代工生态系面临获利兑现期〉(10/07)→