AHI Journal
高力 8 月營收重回 12 億元,燃料電池與液冷雙動能考驗獲利兌現度
高力 8 月營收回升至 12.04 億元,年增 112.8%。在主要客戶擴產與水冷出貨回溫推動下,市場對全年獲利預估差距達 12%,高估值能否延續取決於下半年放量節奏。
高力股價於 2026 年 9 月 21 日收在每股一千五百零五元,近 20 個交易日累計上漲 31.4%。這段期間電機機械產業 46 檔個股中位數報酬為負 0.5%,顯示近期的強勢走勢並非受類股大盤推動,而是公司自身水冷產品與客戶拉貨回溫所引導的獨立行情。
從營收軌跡觀察,高力 8 月營收回升至 12.04 億元,較去年同期成長 112.8%,相較 5 月低點 6.32 億元顯著回升。依據全年達成進度,今年前 8 個月累計營收為 78.55 億元,在今年剩餘 4 個月的情況下,下半年營運主要仰賴水冷產品擺脫淡季,以及主要美系客戶的拉貨動能。
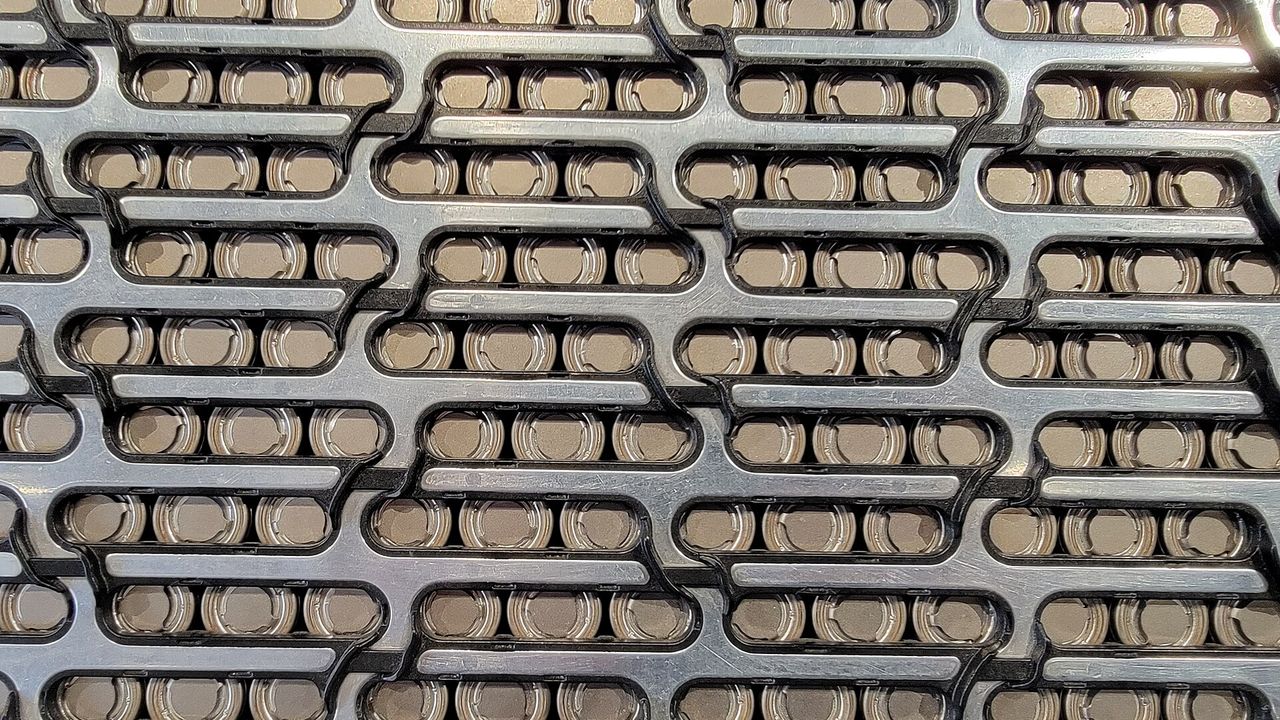
業務結構方面,公司年報揭露 2024 年熱能產品佔營收 58.99%,板式熱交換器佔 41.01%;法說會資訊亦顯示,應用於 Bloom Energy 固態氧化物燃料電池的反應盒佔約 4 成,液冷散熱模組則佔約 18%至 2 成。在報價方面,主力產品屬於客製化專案訂價,尚無公開報價,但關鍵原料不銹鋼近期呈現調漲趨勢。
在同業表現與客戶重疊度上,伺服器散熱族群近期走勢分歧。同樣供應美超微電腦的健策近 20 日上漲 12.3%,8 月營收年增 90.9%;建準近 20 日上漲 16.0%,8 月營收年增 26.0%;台達電近 20 日上漲 8.1%;昇貿則下跌 4.7%。高力近期漲幅明顯領先同業,反映資金對其產品放量的預期更為集中。
針對 2026 年全年每股盈餘,3 家機構預估落在 20.56 元至 23.08 元,最大最小差達 12.3%。這個差距代表市場對主要客戶產能擴張帶動燃料電池零組件訂單的認列時點存在分歧。若以一家研究機構推估 2026 年營收 140.11 億元與每股盈餘 20.56 元為基準,後續 4 個月的月均營收需維持高檔才能達成目標;對於 2027 年,目前僅有一家機構提出預估,每股盈餘預估為 42.23 元。
從本刊面板數據來看,高力近 4 季每股盈餘合計為 14.98 元,換算近 4 季本益比達 100.47 倍,最新第 2 季毛利率為 26.0%,營益率為 12.94%。以 2026 年預估每股盈餘區間計算,今年本益比約為 65 倍至 73 倍,2027 年本益比約為 36 倍。當前估值已大幅提前反映明後年的擴產效益,若新產品轉換期拉長或新產能擴充不及預期,將面臨獲利預期下修的壓力。
接下來的關鍵檢驗在於產能擴增後的出貨力道。首先是 9 月與 10 月營收能否維持在 12 億元以上水準,以確認水冷出貨是否持續回升;其次是規劃發行 40 億元無擔保可轉換公司債的籌資進度,將直接反映海內外擴廠進程能否如期支援 2027 年的訂單需求。