AHI Journal
長榮航太 8 月營收站上 18 億元 維修調價效益推升全年獲利想像
長榮航太 8 月營收達 18.48 億元創近期新高,在航太維修報價調漲與零組件接單帶動下,近 20 日股價小漲 0.6%,表現明顯抗跌於同產業族群。
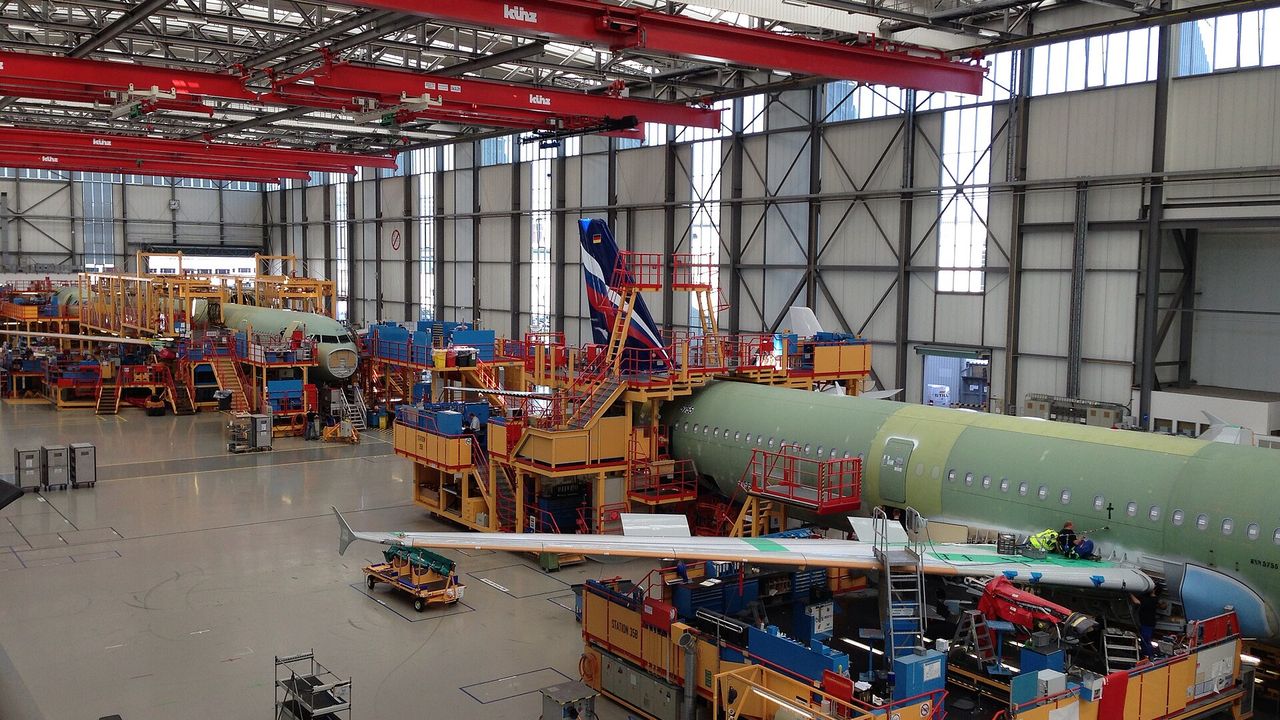
長榮航太 2026 年 9 月 21 日收盤價為 175 元,近 20 個交易日含息報酬小漲 0.6%。關鍵在於 8 月營收來到 18.48 億元,年增率高達 26%,連續維持在近期高檔水準。本刊判斷,全球民航機隊延役潮帶來的強勁維修動能,已實質反映在公司的營收軌跡與毛利率擴張上。
航太產業當前的核心命題在於供應鏈產能與報價調整效益。長榮航太在業務組合中,航太零組件製造佔比達 78%,航太維修(MRO)業務佔 22%,另有佈局軍工無人機業務但營收佔比材料未揭露。在產品平均售價方面,維修工時與收費呈現調漲趨勢。維修業務排程已接近滿載,疊加零組件訂單能見度長達 120 個月,推動公司營收軌跡從 2026 年 3 月的 16.98 億元逐步提升至 8 月的 18.48 億元。
從全年營運進度來看,長榮航太截至 2026 年 8 月累計營收已達 135.32 億元,今年剩餘 4 個月包括 9 月至 12 月。針對 2026 年全年營收,有研究機構推估落在 199.27 億元至 209.7 億元之間,對應的調整後每股盈餘預估則為 9.36 元;另一機構則估計每股盈餘為 7.88 元。以今日收盤價除以近 4 季每股盈餘合計 7.84 元計算,本刊面板顯示近 4 季本益比為 22.32 倍,市場逐步反映獲利自去年的每股盈餘 5.44 元大幅跳升的期待。
然而機構對後續毛利走勢出現明顯分歧。2 家機構對 2027 年毛利率的預估落在 21.2%到 24.7%,最大最小差 3.5 個百分點。這項落差代表市場對製造新廠折舊與新專案投產初期良率的假設不同。正面觀點著眼於製造業務收成與空巴專案放量;保守觀點則擔憂擴產初期的固定成本壓力。要判斷誰的推論準確,必須觀察觀音二廠於 2026 年第 4 季完工後,次年投產時的實際製造成本波動。
對比同產業主要標的近期表現,供應鏈各環節走勢分化。同屬航太維修與製造的漢翔近 20 日下跌 7.1%,碳纖維複材廠拓凱近 20 日下跌 3.2%,精密零組件廠時碩工業近 20 日上漲 0.6%,無人機題材的中揚光則上漲 41.5%。長榮航太憑藉穩固的全球客戶群與高比例維修現金流,在航運與航太板塊中相對穩健,並未隨多數航運個股走跌。
後續仍須提防潛在營運風險,特別是新台幣匯率波動對外幣計價營收的侵蝕,以及全球航太零組件供應鏈瓶頸是否拖累交貨進度。國防部第 2 波無人機標案若進度遞延,也可能影響市場對製造業務的額外估值溢價。長榮航太製造業務預計於 2027 年第 1 季交付空巴專案,在此之前,維修產能的排程利用率與報價延續性,將是支撐目前估值水準的最關鍵支柱。