AHI Journal
高壓直流架構帶動備援電池拉貨,順達 8 月營收站上 16 億元
順達 8 月營收達 16.77 億元創近半年高點,主要受AI伺服器高功率電源與備援電池模組需求拉動;在近 4 季每股盈餘 7.48 元基礎下,近 20 日報酬率達 10.6%,明顯領先同細產業中位數。
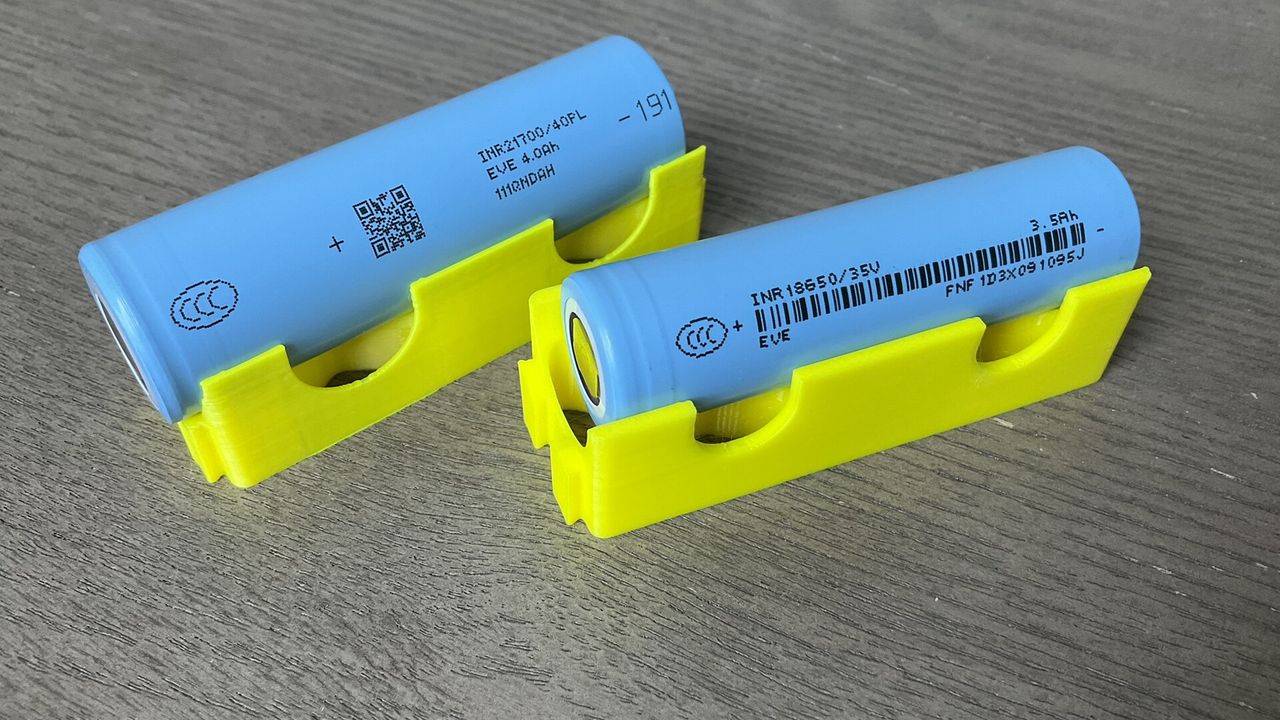
順達在 2026 年 9 月 21 日收盤價來到 387.5 元,當日公佈的 8 月營收達 16.77 億元,年增 17.3%。本刊判讀,這項數據反映出伺服器電源規格提升後,備援電池模組(BBU)的出貨動能正快速增溫。隨著運算平台逐步轉向 800V高壓直流架構,電力損耗降低的需求推動高功率電源進入實質交貨階段,使相關供應鏈步入規格轉換週期。
這場轉變的核心命題在於伺服器功耗暴增對供電穩定度的嚴苛考驗。傳統供電模式已無法負荷龐大負載,高壓直流架構與BBU成為不可或缺的配置,扭轉了電池模組以往僅依賴消費電子的循環。順達過往營收高度集中於筆記型電腦,如今受惠於資料中心升級潮,高單價的伺服器電池模組出貨擴張,實質改寫了產品結構與毛利表現。
從營運數據觀察,順達 8 月營收達 16.77 億元,高於 7 月的 12.29 億元與 6 月的 12.68 億元,月營收連續 3 個月站穩 12 億元之上。依據本刊統計,順達 2026 年前 8 月累計營收已達 97.41 億元,今年剩餘 9 月至 12 月共 4 個月。營收軌跡顯示 5 月營收 11.63 億元落入年減 10.8%的低谷後,6 月起年增率連續 3 個月維持在 17%至 20%以上,呈現底部回溫趨勢。
依據公司合併財務報告等公開資料揭露,順達 2026 年第 2 季鋰電池組營收比重高達 99.89%,其餘業務僅佔 0.11%。公開資訊進一步顯示,2026 上半年IT應用(筆電及平板電池)約佔 50%至 60%,非IT應用(包含伺服器BBU、儲能與電動載具)則佔 40%至 50%,個別客戶具體佔比則未對外揭露。目前市場尚無公開產品報價資訊,但高功率BBU的規格升級帶動平均單價顯著高於傳統筆電電池模組。
將視野放到同細產業對照,電腦及週邊設備業共 65 檔標的,近 20 個交易日漲跌幅中位數為+1.7%,而順達同期繳出+10.6%的含息報酬率,顯示近期走勢並非整個族群的無差別齊揚,而是順達自身的出貨動能吸引資金聚焦。在同產業規模較大的標的中,廣達近 20 日報酬為 6.0%、緯創為 6.3%、奇鋐則為 19.6%,順達表現位列族群前段。
在獲利與機構預估方面,順達最新單季每股盈餘為 1.35 元,毛利率 13.85%、營益率 6.5%,近 4 季每股盈餘合計 7.48 元,換算今日收盤價之近 4 季本益比為 51.8 倍。針對 2026 年與 2027 年的全年獲利預測,目前市場研究機構尚無統整預估數據與共識區間提出,且最新 1 季每股盈餘仍低於去年同季,顯示估值擴張主要由新架構題材推升,後續仍需實質獲利數字印證。
主要風險在於伺服器新架構導入進度是否如期,以及既有筆電電池業務是否受到消費市場疲弱壓抑。若雲端客戶資本支出放緩,BBU滲透率提升速度可能不如預期;此外,原物料電芯成本波動與業外損益變動(目前業外佔稅前約 6.27%)亦可能侵蝕營業利益率。
投資人接下來應追蹤 2 項關鍵事件:首先是 2026 年 10 月上旬公布的 9 月合併營收,檢視能否維持在 16 億元以上水準,成立代表高壓架構拉貨具延續性,若回落至 13 億元以下則代表拉貨告一段落;其次是預計 11 月中旬公布的第 3 季財報,毛利率是否站穩 13.85%之上將檢驗BBU產品對整體獲利結構的優化成果。