AHI Journal
高压直流架构带动备援电池拉货,顺达 8 月营收站上 16 亿元
顺达 8 月营收达 16.77 亿元创近半年高点,主要受AI服务器高功率电源与备援电池模组需求拉动;在近 4 季每股收益 7.48 元基础下,近 20 日报酬率达 10.6%,明显领先同细产业中位数。
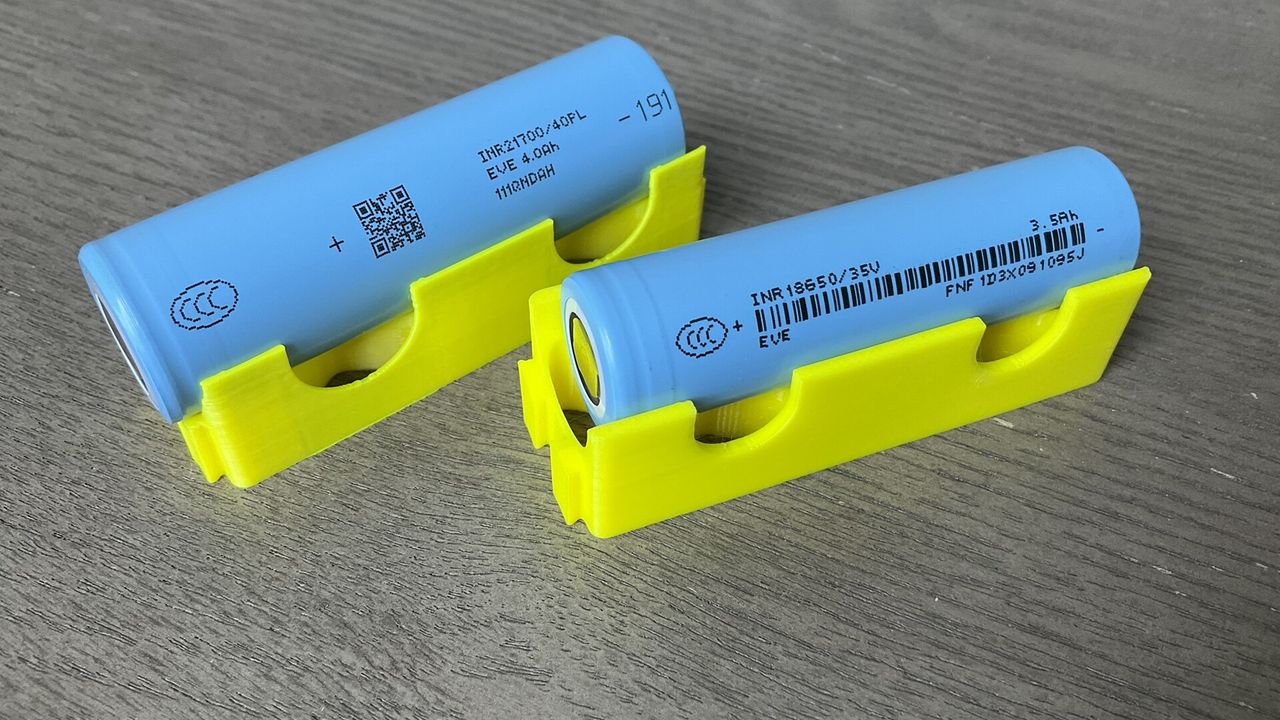
顺达在 2026 年 9 月 21 日收盘价来到 387.5 元,当日公布的 8 月营收达 16.77 亿元,年增 17.3%。本刊判读,这项数据反映出服务器电源规格提升后,备援电池模组(BBU)的出货动能正快速增温。随着运算平台逐步转向 800V高压直流架构,电力损耗降低的需求推动高功率电源进入实质交货阶段,使相关供应链步入规格转换周期。
这场转变的核心命题在于服务器功耗暴增对供电稳定度的严苛考验。传统供电模式已无法负荷庞大负载,高压直流架构与BBU成为不可或缺的配置,扭转了电池模组以往仅依赖消费电子的循环。顺达过往营收高度集中于笔记本电脑,如今受惠于数据中心升级潮,高单价的服务器电池模组出货扩张,实质改写了产品结构与毛利表现。
从营运数据观察,顺达 8 月营收达 16.77 亿元,高于 7 月的 12.29 亿元与 6 月的 12.68 亿元,月营收连续 3 个月站稳 12 亿元之上。依据本刊统计,顺达 2026 年前 8 月累计营收已达 97.41 亿元,今年剩余 9 月至 12 月共 4 个月。营收轨迹显示 5 月营收 11.63 亿元落入年减 10.8%的低谷后,6 月起年增率连续 3 个月维持在 17%至 20%以上,呈现底部回温趋势。
依据公司合并财务报告等公开资料揭露,顺达 2026 年第 2 季锂电池组营收比重高达 99.89%,其余业务仅占 0.11%。公开信息进一步显示,2026 上半年IT应用(笔记本电脑及平板电池)约占 50%至 60%,非IT应用(包含服务器BBU、储能与电动载具)则占 40%至 50%,个别客户具体占比则未对外揭露。目前市场尚无公开产品报价信息,但高功率BBU的规格升级带动平均单价显著高于传统笔记本电脑电池模组。
将视野放到同细产业对照,电脑及周边设备业共 65 档标的,近 20 个交易日涨跌幅中位数为+1.7%,而顺达同期缴出+10.6%的含息报酬率,显示近期走势并非整个族群的无差别齐扬,而是顺达自身的出货动能吸引资金聚焦。在同产业规模较大的标的中,广达近 20 日报酬为 6.0%、纬创为 6.3%、奇𬭎则为 19.6%,顺达表现位列族群前段。
在获利与机构预估方面,顺达最新单季每股收益为 1.35 元,毛利率 13.85%、营业利润率 6.5%,近 4 季每股收益合计 7.48 元,换算今日收盘价之近 4 季市盈率为 51.8 倍。针对 2026 年与 2027 年的全年获利预测,目前市场研究机构尚无统整预估数据与共识区间提出,且最新 1 季每股收益仍低于去年同季,显示估值扩张主要由新架构题材推升,后续仍需实质获利数字印证。
主要风险在于服务器新架构导入进度是否如期,以及既有笔记本电脑电池业务是否受到消费市场疲弱压抑。若云端客户资本支出放缓,BBU渗透率提升速度可能不如预期;此外,原物料电芯成本波动与业外损益变动(目前业外占税前约 6.27%)亦可能侵蚀营业利润率。
投资人接下来应追踪 2 项关键事件:首先是 2026 年 10 月上旬公布的 9 月合并营收,检视能否维持在 16 亿元以上水准,成立代表高压架构拉货具延续性,若回落至 13 亿元以下则代表拉货告一段落;其次是预计 11 月中旬公布的第 3 季财报,毛利率是否站稳 13.85%之上将检验BBU产品对整体获利结构的优化成果。