AHI Journal
华邦电累计营收突破 1,500 亿 利基报价上行对抗位元扩产分歧
华邦电前 8 月累计营收达 1521.78 亿元,受惠原厂产能转移带动报价涨势;5 家机构对今年每股纯益预估落在 24.43 至 27.46 元,市场焦点转向明年获利能否翻倍。
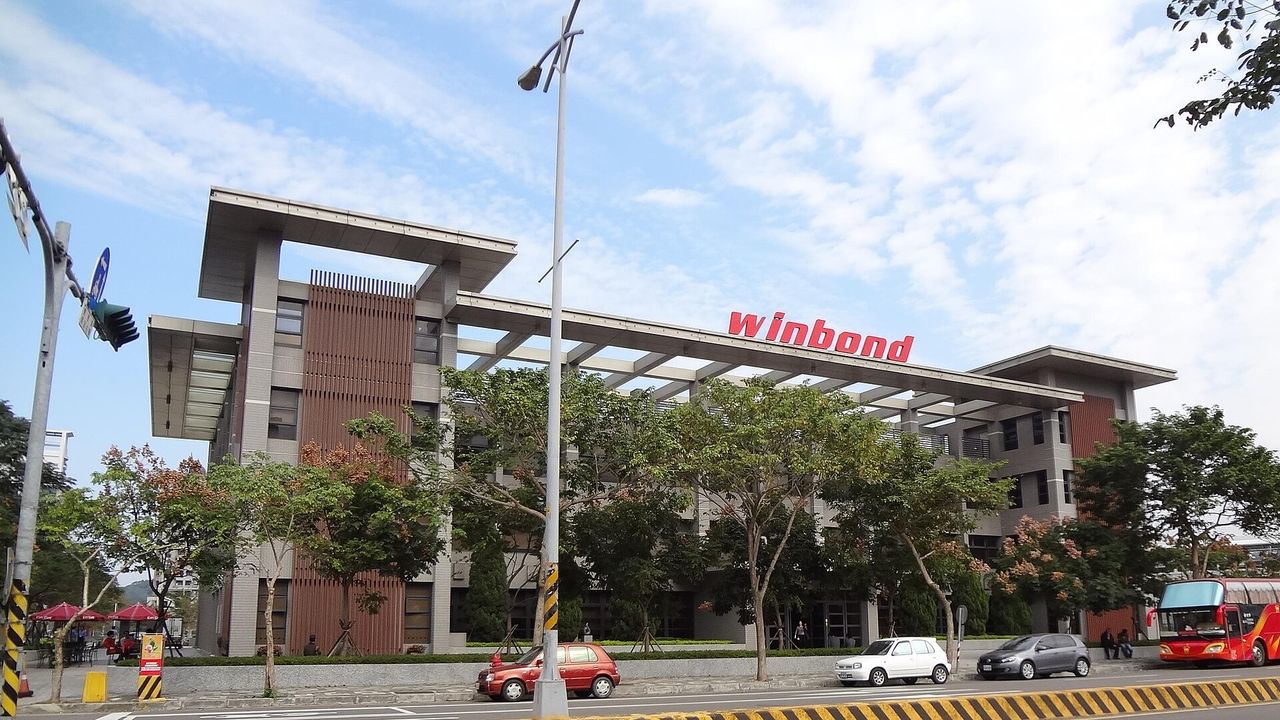
本刊判读,股价走势与族群脱钩反映市场正重新审视高档评价,但在国际内存原厂将产能转向服务器高阶应用的背景下,消费型规格供给吃紧,带动华邦电基本面维持扩张轨迹。
利基型内存供需结构改善是支撑营运的核心命题。国际大厂逐步退出部分 2D NAND 与成熟制程市场,使得利基型 DRAM 与 Flash 出现显著供应缺口。产品平均售价因而走扬,华邦电第 2 季消费型 DRAM 价格季增 45% 到 50%,NOR Flash 涨幅达 20% 到 30%,打破了过往内存价格大幅杀戮的循环常态。
从营运轨迹观察,华邦电 8 月营收达 273.09 亿元,较去年同期成长 289.4%,呈现连续 6 个月逐月走升态势。依据本刊自算统计,公司今年前 8 月累计营收达 1521.78 亿元,今年剩余 9 月至 12 月共 4 个月。营收逐月上扬反映出产品平均售价上涨与位元出货扩张的实质动能,带动单季获利爆发。
在业务结构与同业规模方面,内存事业占华邦电营收比重达 86.4%,第 1 季 CMS 与 Flash 业务毛利率皆达 56.6%。公开资料显示,在 2025 年规模约 34 亿美元的全球 NOR Flash 市场中,华邦电以 23% 市占率位居全球第一,同业旺宏则以 17% 市占率并列第二。同业南亚科与旺宏近期亦同步受惠于原厂产能转移的订单填补效应。
获利预期方面,近 3 个月 10 家机构对华邦电 2026 年 EPS 的预估落在 23.93 到 29.2 元;另有 2 家 5 月的旧预估落在 15.5 到 25.6 元;针对 2027 年,3 家机构的预估则落在 47.63 到 56.06 元,差距达 17.7%。这个落差代表市场对高雄厂 2027 年扩产至每月 24K 到 25K 晶圆后的报价续航力尚未形成共识。依近 4 季 EPS 合计 9.06 元换算,近 4 季市盈率为 19.21 倍;若以今年预估区间换算市盈率约 6.3 至 7.1 倍,明年预估市盈率则落在 3.1 至 3.7 倍。
潜在风险则聚焦于景气循环反转与海外竞品扩产。外电报导指出海外业者推进新一代平台量产,若消费型规格产能释出,恐削弱利基型合约报价涨幅。此外,公司 2026 年资本支出达 405 亿元,若终端拉货动能放缓,新增折旧费用将对毛利率带来收缩压力。
投资人后续需密切追踪 2 项关键事件:首先是 2026 年 10 月初公布的 9 月合并营收,观察单月营收能否维持在 270 亿元以上水准,确立旺季出货力道;其次是 2026 年 11 月的第 3 季财报法说会,管理层对于第 4 季报价涨幅指引及高雄厂建置进度,将直接决定市场对 2027 年获利高预估值的取舍。
这件事后来有更新:〈华邦电 9 月营收创 12 个月新高 机构估值分歧扩大〉(10/10)→