AHI Journal
内存封测拉升稼动率,面板级封装拚 2027 年营收变现
力成 8 月营收创 85.58 亿元新高,面板级封装良率突破 9 成并获超微认可,但扩产设备排程与 2027 年放量节奏仍面临实质考验。
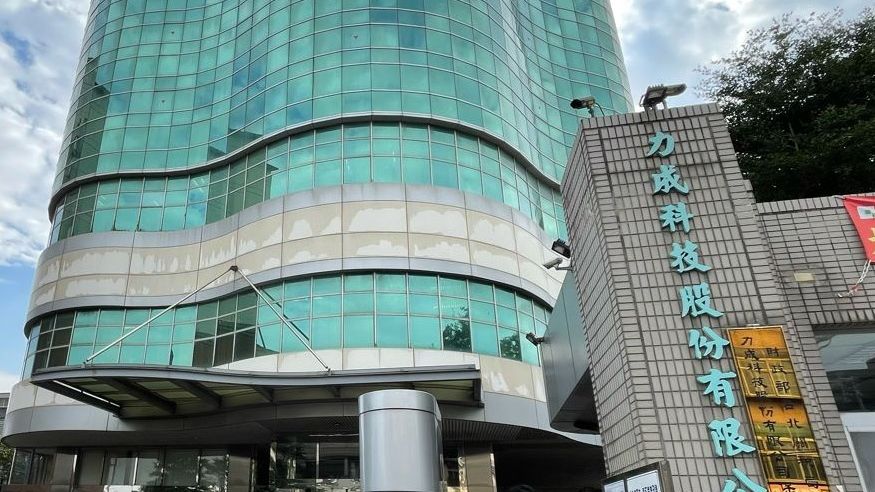
力成在 9 月 24 日公告库存股执行进度,累计已买回九千七百一十四张,执行达成率达到 97%,均价约 278 元。这项以激励员工为目的的举措背后,是内存封测需求回升与面板级扇出型封装推进带来的营运能见度。公司 8 月合并营收来到 85.58 亿元创历史新高,年增 24.45%,本业稼动率持续走高支撑了短期的获利底气。
从产品架构来看,力成 2025 年实绩中逻辑产品占 42%、NAND占 24%、DRAM占 23%,2026 年第 2 季毛利率已回升至 21.76%。在传统晶圆封装成本随面积扩大而上升的背景下,力成切入大尺寸面板级扇出型封装,主打大芯片整合的成本优势,并将该技术延伸至超微与博通等一线芯片客户。
面板级封装验证进度
面板级扇出型封装的关键在于良率与量产时间表。公开信息显示力成竹科P十一厂的产线建置已推进,良率突破 90%,2026 年下半年启动客户认证,产能规划由 2026 年底的每月一千片面板,逐步扩增至 2027 年中的两千片。对应超微等项目,市场预估该技术若于 2027 年第 2 季量产,单月可望带来约 5 亿元营收贡献。
在国际合作架构上,力成于 9 月 15 日补充公告与博通共同设立新加坡合资公司,总投资额 56.6 亿美元中力成出资 4 亿美元,专注面板级封装制造业务。此外,力成硅光子光学引擎预计于 2026 年底小量生产,并规划于 2027 年下半年推进至交换器共同封装光学出货,逐步建立长期高阶封装的产品梯队。
设备交期与同业竞局
尽管先进封装蓝图清晰,供应链设备交付与同业技术路径仍带来变数。封装设备供应商弘塑近期因接单爆量,设备交期拉长至 10 到 12 个月,对后续机台进驻时程形成潜在考验。同时,晶圆代工龙头持续推展先进系统封装技术,可能对外包封测体系的机台取得排程产生排挤效应。
在封测产业版图中,同业动态亦步亦趋。公开资料显示,2024 年全球前 10 大委外封测业者中,日月光投控以营收 185.4 亿美元居首,力成则以 22.8 亿美元位列第五;近 20 个交易日内,同业南茂报酬率为 24%、京元电子为 25.7%,而力成 9 月 24 日收盘 287 元,近 20 日涨幅 3.6%,股价步调落后同业中位数,反映市场正等待先进封装订单转为实质帐面获利的确切信号。
基本资料卡
业务占比(2025)
| Logic | 42% |
| NAND | 24% |
| DRAM | 23% |
| SiP | 10% |
报价
尚无公开报价
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 73.72 | 35.2% |
| 2026-04 | 75.75 | 32.5% |
| 2026-05 | 79.18 | 30.2% |
| 2026-06 | 76.23 | 21.7% |
| 2026-07 | 82.7 | 29.4% |
| 2026-08 | 85.58 | 24.5% |
最新一季财报(2026 年第 2 季)
EPS 3 元、毛利率 21.76%、营业利润率 15.27%
市盈率 28.4 倍(9/24 收盘 ÷ 近 4 季 EPS 10.1 元)
今年与明年机构预估
2 家机构有今明年预估(订阅)
同业
| 公司 | 依据 | 近 20 日 | 最新月营收年增 |
|---|---|---|---|
| 8150 南茂 | 同为内存封测厂 | 24% | 33.3% |
| 2329 华泰 | 同做内存封装测试 | 1.4% | 4.8% |
| 8131 福懋科 | 同为内存封测厂 | -3% | 29.2% |
| 8110 华东 | 同为内存封测厂 | 6.2% | 24.8% |
| 3711 日月光投控 | 同做 IC 封装与测试 | 15.5% | 45.7% |
本档:近 20 日 3.6%、最新月营收年增 24.5%。
同产业(半导体业,196 档)近 20 日中位数 +0.2%。