AHI Journal
半导体与工业应用接棒,信邦营收结构迎来关键转型期
信邦营收结构快速转向,工业与半导体设备取代降温的新能源成为新引擎。随着半导体设备营收目标上调至最高 35 亿元,新应用能否加速弭平产品转型落差成为观察关键。
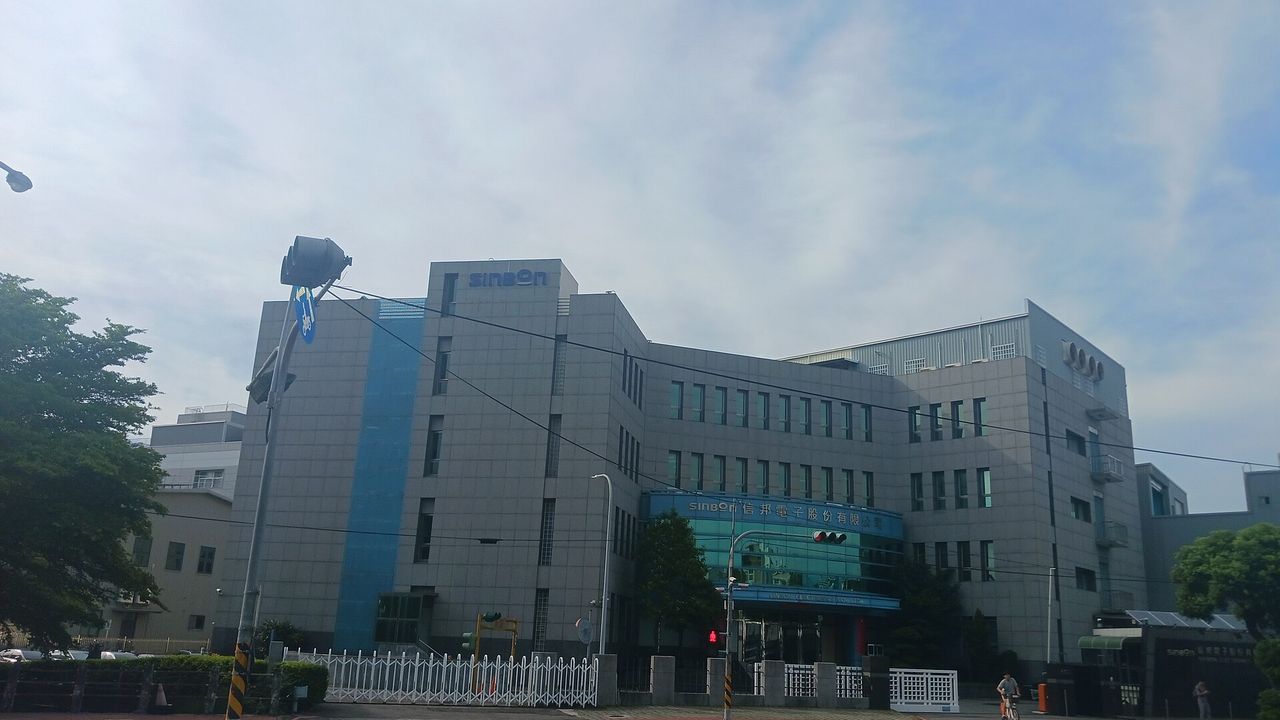
信邦高层在 2026 年 9 月 15 日参与法人说明会时释出利多,把该年度来自半导体机台的业绩预估,从原本估计的 25 亿至 28 亿元拉高至 30 亿至 35 亿元区间。尽管如此,该公司在 9 月 29 日以 307.5 元作收,最近 20 个交易日内滑落了 3.0%,反观同业平均涨幅达到 8.4%,走势显著与大盘趋势落差。经深入分析,此波走势低迷主要是受公司个别因素拖累达负 11.4 个百分点;纵使 8 月份交出营收 32.81 亿元、较前 1 年成长 32.5%的亮眼成绩单,资本市场却仍呈现偏向保守冷漠的态度。
这种营收创高与股价转弱的落差,浮现出市场对于产品结构重组的三种不同解读。第一种推论是获利体质确实转弱,高成长背后毛利率不如预期;第二种假设是过往核心的新能源业务需求急速萎缩,抵消了新订单的获利贡献;第三种看法则是部分产线调整为加工费认列,导致营收数字无法如实转化为营业利润。厘清这三种推论的真实性,成为评估这波估值重估的关键。
从财报数据检视第一种假设,毛利率承压确实存在客观证据。2026 年第 2 季信邦毛利率为 24.54%,虽然工业部门营收缴出季增 25%、年增 40%的强劲表现,并推升工业占整体营收比重达到 38%,但单季毛利率仍略低于市场原先预估的 24.60%,且第 2 季营业利润率 10.41%也低于预期的 11.00%。即便第 2 季每股收益达到 3.76 元,短期毛利水准未达最乐观预期,促使部分研究机构调降目标评价,反映出高毛利新项目放量初期仍有折旧与生产调校成本的角力。
第二种假设同样获得产业动态的佐证。过往推升信邦营运主力的绿能业务正面临客户转型期,市场预估 2026 年绿能业务营收将年减 2.8%。相较于风能业务维持个位数成长,太阳能等新能源相关组件拉货力道明显降温,这也迫使信邦必须仰赖半导体与新兴领域来补足缺口。为了承接长线半导体与自动化订单,信邦在 8 月 11 日公告取得苗栗县铜锣乡土地与建物,积极扩充厂房,但在新能源走弱的交替期,产能转换效益尚未全面显现。
至于第三种营收认列机制的改变,则是汽车业务面临的现实状况。市场分析指出,信邦汽车项目陆续调整为纯加工费模式,此模式虽然降低了备料风险,但大幅缩减了营收的灌水规模,尽管预估 2026 年汽车业务营收年增率仍达 39.6%,实质获利转化率仍受到模式改变的压抑。与此同时,中长期新动能如无人机业务已于 2026 年 7 月起量产、月出货量约 80 套,但相对整体营收规模依然有限,难以在单季之内完全扭转传统业务调整带来的波动。
公开资料显示,信邦采设计制造模式,跳脱标准品价格竞争,专注高阶连接线组与模组整合。技术与认证方面,公司通过车用 IATF 与医疗 ISO 认证,具备 10 万次高弯折度等特殊线束工艺。其半导体微影机与检测机内部客制化高阶高压线束,已通过国际微影设备大厂认证逾 10 年并稳定出货。客户结构涵盖 ASML、Lam Research、Tesla 与 GE Healthcare 等跨领域国际龙头。产能据点分布于台湾苗栗、中国、匈牙利、美国及墨西哥。不过,少量多样的客制化特性在产能转换期面临调校成本压力。
目前市场对信邦后续获利的预估仍存在差距,近 3 个月内 4 家机构对 2026 年每股收益的预估区间落在 14.69 到 15.65 元之间;对 2027 年每股收益的预估区间则落在 17.47 到 19.42 元,最大最小落差达到 1.95 元。这个分歧点本质上就在于:以半导体设备、出货扩增至月产 250 套的无人机,以及人形机器人等新应用为首的高毛利工业组合,究竟要耗时多久才能彻底压过新能源降温与汽车项目调整的逆风。
基本资料卡
业务占比(1Q26)
| 工业 | 33% |
| 绿能 | 21% |
| 通讯 | 19% |
| 汽车 | 17% |
| 医疗 | 10% |
报价
LME铜期货于 2026 年 9 月 29 日报价为每公吨 14,439 美元。
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 29.06 | 7.5% |
| 2026-04 | 29.6 | 15% |
| 2026-05 | 30.11 | 17.5% |
| 2026-06 | 30.93 | 17.6% |
| 2026-07 | 31.67 | 29% |
| 2026-08 | 32.81 | 32.5% |
最新一季财报(2026 年第 2 季)
EPS 3.76 元、毛利率 24.54%、营业利润率 10.41%
市盈率 23 倍(9/29 收盘 ÷ 近 4 季 EPS 13.37 元)
今年与明年机构预估
3 家机构有今明年预估(订阅)
同业
| 公司 | 依据 | 近 20 日 | 最新月营收年增 |
|---|---|---|---|
| 3665 贸联-KY | 同做客制化线缆组件与线束 | 8.2% | 54% |
| 6290 良维 | 同做服务器与车用线缆组件 | 8.7% | 18.2% |
| 6913 鸿呈 | 同做工控与服务器连接线束 | -20.1% | 25% |
| 6715 嘉基 | 同做服务器高速线缆 | 27.9% | 113% |
本档:近 20 日 -3%、最新月营收年增 32.5%。
同产业(电子零组件业,201 档)近 20 日中位数 -2.1%。