AHI Journal
日韩高阶产能遭AI排挤 华新科中阶MLCC承接外溢订单与涨价红利
日韩原厂全力转向AI高阶被动元件,产能排挤引发中阶MLCC供需吃紧;华新科 8 月营收年增 45.5%,产品线全面迎来由通路扩散至直客的报价调升循环。
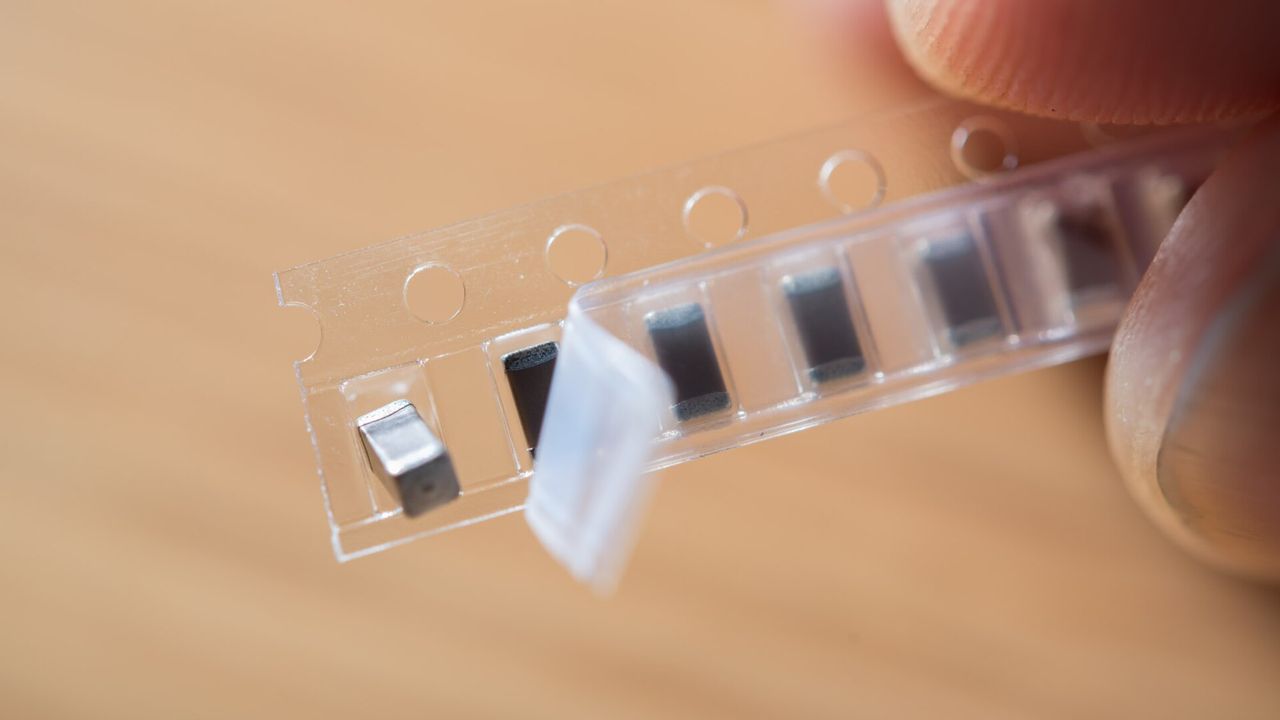
国际大厂三星电机近期取得主要客户 1.75 兆韩元订单,高阶产能全数锁定服务器与车用规格,使中阶常规品产出受到压缩。与同业相较,华新科近 20 个交易日下跌 3.7%,表现优于产品同业中位数的下跌 8.3%,跌幅亦较同业国巨的负 8.2%收敛,反映市场对中阶标准品承接效应的关注。
因应高运算服务器与高瓦数电源设计带动,高容积层陶瓷电容的市场消耗量显著攀升,使得被动元件市场的供需缺口恐于 2026 年第 4 季进一步扩大。由于日系与韩系供应商偏向投产高阶产线,致使大尺寸中高压规格及常规品在市场陆续告急。华新科因具备相对庞大的经销商销售比重,可望更快显现价格上扬的好处;当第 4 季的调价趋势从代理商延伸至终端品牌业者,其产品计价力道也顺利从过往单纯反应成本,切换成由供需关系所主导。
公开资料显示,华新科 2026 年第 1 季营收结构中,MLCC占比达 46.4%,芯片电阻占 22.2%,RF射频元件占 14.2%,电感与其他占 13.3%,圆板电容则占 4.0%。报价走势方面,公开资料显示被动元件MLCC价格呈上涨趋势,指标原厂调涨 2026 年第 4 季报价,消费规格调幅约 25%至 30%、高阶规格约 10%至 20%,且华新科先前已全面调升芯片电阻报价,调幅上看 20%。
出货动能由逐月营收展现具体趋势。华新科 2026 年 8 月营收达 45.69 亿元,较去年同期增长 45.5%,累计今年营收达 298.61 亿元。营收年增率自 3 月的 11.1%、4 月的 16.0%、5 月的 16.5%,一路上扬至 6 月的 25.8%、7 月的 42.0%及 8 月的 45.5%,呈现连 6 个月扩张。
机构预估方面,近 3 个月内共有 4 家机构对华新科获利提出推估,预期 2026 年每股收益落于 8.77 到 13.01 元,2027 年每股收益则只有一家预期为 15.59 元。以 9 月 29 日收盘价 302.0 元计算,近 4 季每股收益合计为 8.90 元,对应之近 4 季市盈率为 33.93 倍。单一机构的获利推估显示市场对 2027 年获利跃升抱持期待,但覆盖机构偏少意味市场共识尚未完全凝聚。
在电容元件制造同业中,8 月营收年增率普遍走强,立隆电年增 51.2%、国巨年增 51.8%、金山电年增 38.8%、钰邦年增 21.2%;近 20 日股价表现则呈现分歧,除金山电上涨 2.3%外,钰邦下跌 13.3%、立隆电下跌 8.4%。华新科相对同业具备一定抗跌力道,但整体电子零组件业 201 档标的近 20 日中位数下跌 2.1%,族群整体评价仍受大盘震荡压抑。
公开资料显示,华新科为台湾第 2 大被动元件厂。公司掌握中高压 MLCC 与低温共烧陶瓷技术,并结合集团子公司具备陶瓷粉末原料自制能力。其车规产品已取得 AEC-Q200 与 VDA 6.3 认证,服务器与车规高容规格亦获 Tier 1 厂认证放量,且生产基地跨足台湾、中国、马来西亚与日本。主要客户涵盖广达、纬颖、纬创、台达电、光宝及康舒,直接切入高阶运算模组与电源链。
潜在变数在于获利结构的稳定度与合约议价结果。华新科 2026 年第 2 季毛利率为 20.29%、营业利润率为 10.27%,但单季业外占税前净利比重高达 48.94%,本业获利对原物料与议价波动敏感度仍高。此外,车用与直接客户之年度合约将于年底议定 2027 年价格,若客户接受度不如预期,调价成效能否顺利由现货通路传导至长期合约,仍是后续需面对的关键考验。