AHI Journal
运价高档角力第 4 季淡季 万海新船交付考验获利延续力
万海 8 月营收年增 65.6%创波段佳绩,短期受地缘绕航与运河限航支撑运价,但第 4 季淡季需求减弱与新增运力过剩正考验获利续航。
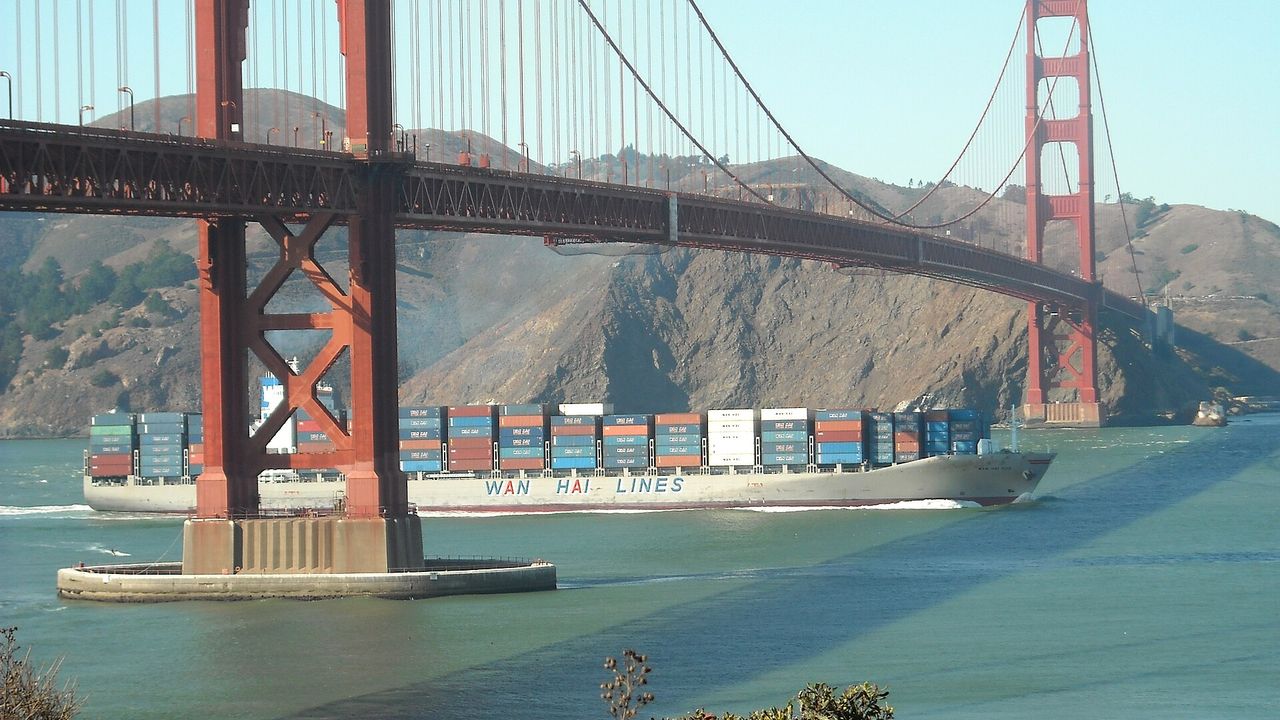
此外亦于同日增订两艘新船,规格分别为 9,200 TEU及 11,000 TEU。管理阶层持续投入中长程造船计划,显示其布局合规低碳深海运力的策略,但相关资本支出增加,也可能使未来的折旧成本随全球运力景气循环而面临考验。
此项部署有助于增进近洋枢纽的靠泊弹性及集装箱流转效能,纵使面临物流节点壅塞,也能维持亚洲内部网络运作顺畅,进而巩固其近海业务的获利基石。
2026 年 9 月 8 日,万海公告 8 月营收达 192.00 亿元、年增 65.59%,累计前 8 月营收达 1143.81 亿元。伴随 7 月自结税后净利 60.84 亿元、单月每股收益达 2.17 元,加计第 2 季每股收益 4.11 元,短线获利动能完全展现夏季旺季运价与装载率齐扬的爆发力。
2026 年 9 月 17 日,中东红海与曼德海峡通航风险再度升温,加上巴拿马运河通行船舶艘数限制降低周转率,船舶被迫绕道大幅抽干市场有效运力。中国十一长假前拉货潮与进口商补库存需求,支撑美东与美西航线即期运价维持高档,延缓了运价修正的时间点。
公开资料显示,万海长期居全球前 11 大集装箱航商。其在亚洲区内具备绵密近洋航网与航次优势,并在基隆、台中、高雄、东京与越南设有专用码头或柜场。公司取得台湾AEO认证及ISO 9001、ISO 27001 认证,客户涵盖直客货主与承揽业者且无单一客户营收逾 10%。不过,其在长程航线的大型船队规模相对受限,仍需陆续投入资本扩充运力。
本刊整理同业数据显示,2026 年第 2 季万海毛利率达 30.4%、营业利润率 26.0%,在集装箱三雄中均居第 1 高。相较之下,同季长荣毛利率为 22.8%、营业利润率 18.4%;阳明毛利率为 17.5%、营业利润率 12.4%。此外,万海毛利率较去年同季增加 2.0 个百分点,改善幅度亦居首位,材料未说明各家获利率差异来源。
进入 2026 年 9 月 21 日,海运景气浮现放缓迹象。欧洲航线现货报价因出货高峰告终及舱位供应回升而走软,随着第 4 季步入历年常态走疲期,各界认为亚洲主要港湾的壅塞压力将能减轻,对运价的提振效果恐难以为继。近 1 季内共有 4 家分析单位评估万海 2026 年EPS落在 14.29 至 17.88 元区间,高低预测落差达 25.1%,其看法迥异的主因在于对年末运价修正速度与年度长约定价成果的判断大相迳庭。
下一个观察节点在于 10 月中旬长假后的货量续航力与美中贸易政策走向。万海 9 月 29 日收盘 111.0 元,本刊拆解显示近 20 个交易日股价下跌 0.4%,扣除大盘与族群因素后个股自身变动微幅增加 0.2 个百分点,表现相对平稳。同业中长荣与阳明近 20 日报酬分别为正 2.8%与正 3.9%,显示市场对纯近洋转跨洋的航商在淡季防御力上仍抱持严格检验标准。
基本资料卡
报价
尚无公开报价
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 105.22 | -10.7% |
| 2026-04 | 129.31 | 13.1% |
| 2026-05 | 138.04 | 22.9% |
| 2026-06 | 161.66 | 32.4% |
| 2026-07 | 186.4 | 50.1% |
| 2026-08 | 192 | 65.6% |
最新一季财报(2026 年第 2 季)
EPS 4.11 元、毛利率 30.37%、营业利润率 25.95%
市盈率 7.6 倍(9/29 收盘 ÷ 近 4 季 EPS 14.56 元)
今年与明年机构预估
4 家机构有今明年预估(订阅)
同业
本档:近 20 日 -0.4%、最新月营收年增 65.6%。
同产业(航运业,31 档)近 20 日中位数 -0.6%。
这件事后来有更新:〈万海 9 月营收年增 97.63%居集装箱三雄之首,东南亚运价连五周上扬支撑第 4 季动能〉(10/12)→