AHI Journal
外资单日抛售 632 亿元:铜箔基板逆势掀起 2 成涨价潮
当总体资金因美债殖利率升破 5.2%而大举撤离权值股,上游CCL与被动元件却启动全面调价,暴露出流动性恐慌与产业供需实况的巨大裂缝。

9 月 29 日外资在台湾现货市场大举撤出 632.01 亿元,加权指数重挫 392.64 点,同时在期货市场布建高达 77,031 口净空单。这场由美国 10 年期国债收益率突破 5.24% 触发的资产再平衡,促使国际机构无差别抛售高流动性权值股。然而就在盘面陷入恐慌之际,电子上游关键材料铜箔基板厂却传出第 4 季将全面调涨报价 15% 至 20%。资金面的剧烈失血与实体供应链的涨价缺口,在同一个交易日内形成强烈撕裂。这表明市场正面临总体利率冲击与微观产业供需脱钩的定价混乱,资本流向掩盖了真实的硬件缺口。
国债收益率飙升触发权值股抛售潮
美债殖利率攀升至 19 年来新高,迫使国际被动基金加速削减新兴市场的高贝塔资产,导致权值股成为流动性提款机。与此同时,散户杠杆却反向扩张,集中市场融资余额连日累积至 6,151.03 亿元,成交金额则同步收缩至 7,850.40 亿元。这种筹码分布的极端对立,使指数短线承受沉重的动量回调压力。然而这波抛售的主因在于跨国资本为了平衡主权债券报酬率而进行的被动平仓,并非科技终端需求全面崩溃。投资人若仅依据指数跌幅与外资卖超金额来判断产业荣枯,容易忽略制造业内部正在发生的结构性变革。
高阶服务器推升铜箔基板获利爆发
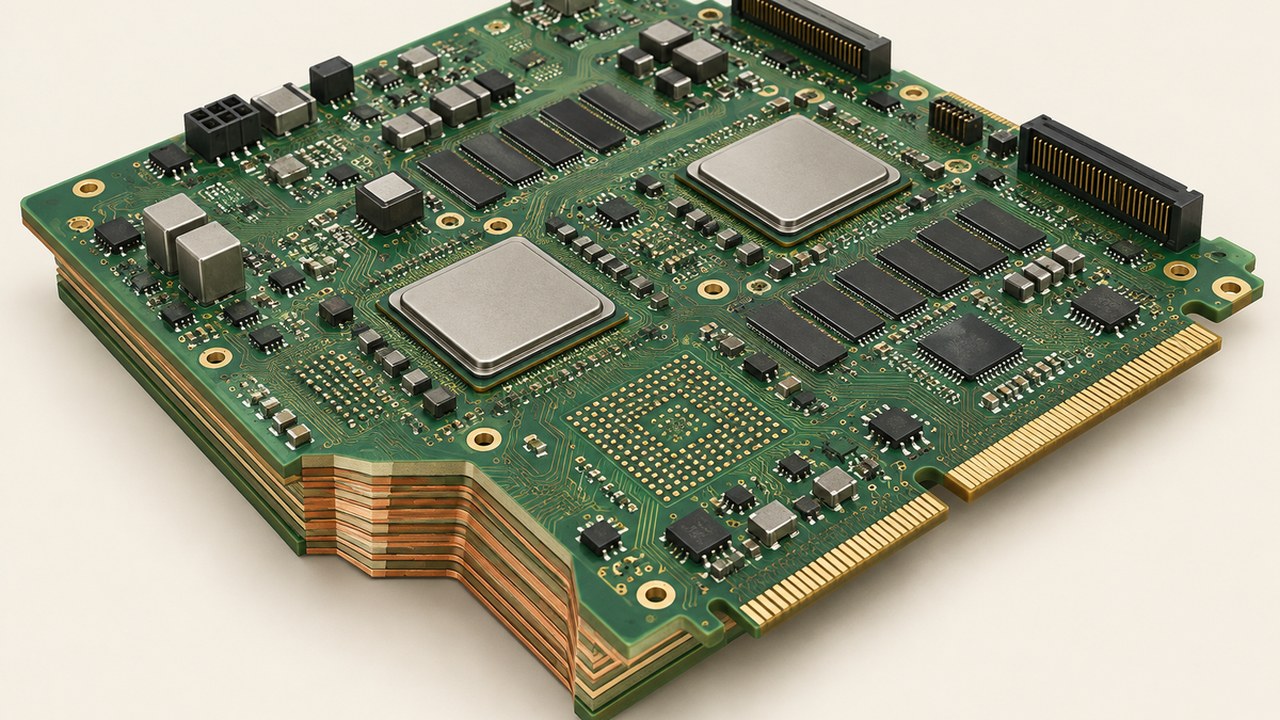
打破悲观定价的关键来自实质财务数据的兑现。铜箔基板大厂联茂 8 月自结税后纯益达到 9.24 亿元,单月每股收益缴出 2.54 元,毛利率更一举突破 30% 关卡,印证高阶硬件需求的强劲动能。随着服务器架构转向高运算密度与超高功耗,系统对超低损耗材料的要求呈倍数增加。在上游高阶玻纤布与特殊配方树脂供给受限的背景下,材料原厂具备极高的议价能力,不仅能将原料成本全数转嫁,更敲定第 4 季合约价再调升 15% 至 20%。这证明在算力基础设施的核心环节,产能紧缺的程度已远超流动性收缩带来的心理冲击。
成本转嫁加剧组装代工厂获利分化
上游零组件强势调价的代价,由缺乏定价权的下游组装厂承担,造成科技产业内部的利润池剧烈重组。笔记本电脑与消费型智能手机代工厂因难以转嫁暴增的材料成本,第 3 季毛利空间已受到实质挤压。这解释了外资为何在撤出终端硬件股的同时,资金并未彻底离开科技硬件生态。与此同时,美中两国在 9 月 24 日宣布削减 300 亿美元关税并延长贸易休战,为非敏感型硬件供应链提供了政策缓冲空间。产业竞争的胜负手不再是出货规模的多寡,而是能否身处具备高转换成本与技术排他性的供需瓶颈环节。
本刊判断,当前金融市场正处于总体资金紧缩与科技资本支出扩张的交错期,指数短期的剧烈震荡不应掩盖零组件底层的抗跌实力。接下来的观察焦点,在于上游材料端已确认的调价幅度,能否顺利传导至第 4 季财报并转化为实质营业利润率扩张,以及组装端的获利受侵蚀程度是否扩散至非消费性领域。
订阅版提供台股外资期货空单与融资水位监控,并附上游CCL成本向组装端转嫁的利润侵蚀模型。