AHI Journal
零组件成本上扬遇放量考验,元太高毛利率防御成焦点
元太累计前 8 月营收达 251.72 亿元。随着大尺寸数字看板放量动能与零组件成本压力浮现,市场高度聚焦后续毛利率能否守稳 58%门槛,以验证产线抗通膨实力。
元太在 2026 年 9 月 18 日收盘价报 146.5 元,近 20 个交易日累计下跌 10.1%。相较于光电业 64 档同业近 20 日报酬中位数上涨 1.4%,元太呈现显著脱钩走势,股价距 52 周高点拉回达 41.2%。以近 4 季每股收益合计 10.28 元计算,今日收盘换算之市盈率为 14.25 倍。本刊判断,市场对大尺寸数字看板放量动能与零组件成本上涨的疑虑,压抑了短期评价表现。
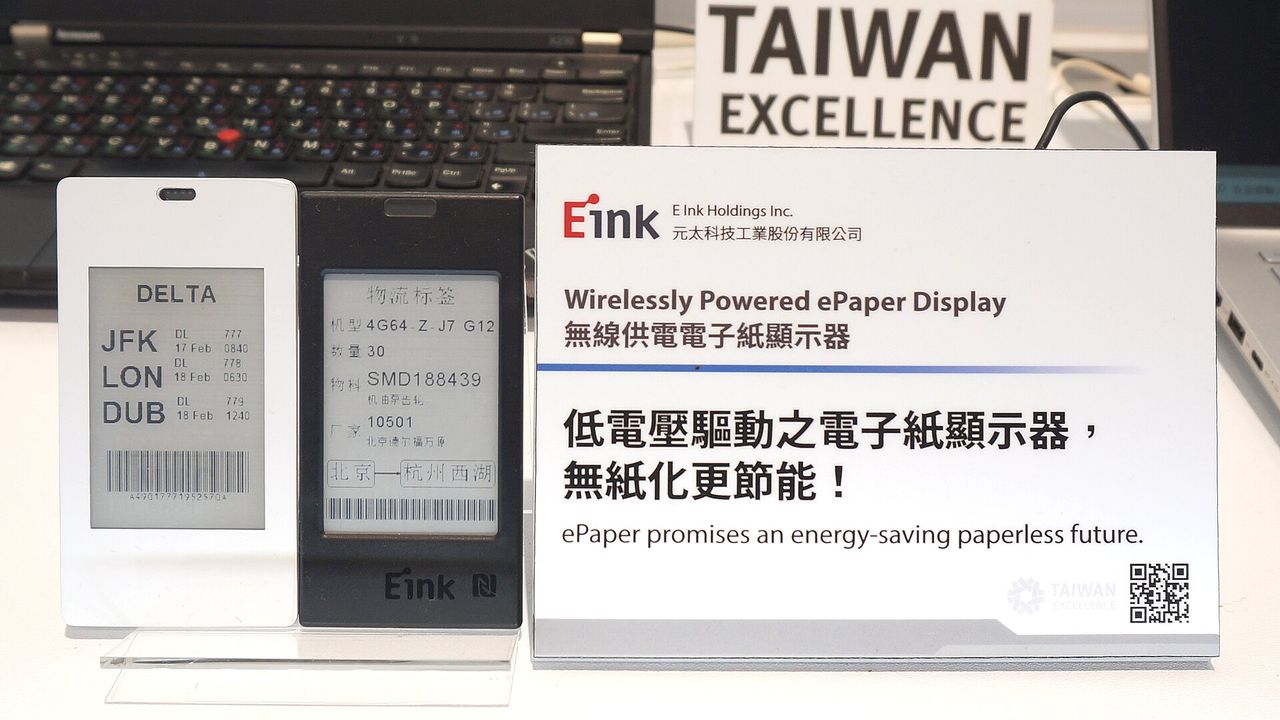
这场估值修正的核心在于产品放量与毛利率防御的对决。依公司年报与法说会等公开资料揭露,元太在电子纸显示器营收占比近 100%,其中消费性电子约占 5 成,物联网应用包含电子货架标签占 4 至 5 成,数字看板则占 5%至 10%。大尺寸电子看板营收比重预计在产能开出后逐步拉升,但终端设备客制化出货尚无公开标准牌价,零组件价格波动因而直接牵动成本结构。
在营收轨迹方面,元太 2026 年 8 月最新营收为 34.46 亿元,年增 3.3%,较 7 月的 28.76 亿元回升。今年截至 8 月累计营收为 251.72 亿元,今年剩余 9 月至 12 月共 4 个月。同业状况中,同属光电业且具共同客户供应链关系的联咏近 20 日上涨 5.3%、最新月营收年增 26.3%,瑞鼎近 20 日上涨 0.4%、最新月营收年增 22.8%,显示周边驱动芯片链的营收年增幅度目前均高于元太。
近 3 个月 3 家机构对元太 2026 年每股收益的预估落在 11.14 到 12.49 元,中位数为 12.24 元;另有 6 家 5 月的旧预估落在 11.05 到 12.67 元。2026 年预估市盈率区间落在 11.96 倍至 13.15 倍,而 2027 年获利目前尚无预估。落差代表市场对电子货架标签在北美零售龙头装机完毕后的海外扩散速度,以及大世代H5 产线良率爬坡节奏仍有不同看法。需观察后续季报毛利率能否守稳 58%门槛,方能确认产线生产效率是否符合高标预估。
潜在风险在于上游零组件涨价对终端需求的冲击。公开报价显示,终端设备必备的DDR5 16Gb芯片于 2026 年 9 月 18 日现货均价达 56.00 美元且呈上涨走势,加上驱动IC成本压力,可能压抑消费性电子阅读器与笔记本的拉货力道。若新客户导入与欧洲汰旧换新进度不如预期,高毛利产品的组合优势将受到成本侵蚀。
接下来需关注大尺寸数字看板与电子货架标签的拉货实绩。首先是 2026 年 10 月上旬公布的 9 月营收,观察单月能否维持在 35 亿元以上水准,验证旺季动能是否延续。其次是第 3 季财报公告时的毛利率表现,若营业毛利率能维持在 58%以上,显示良率提升成功吸收成本变动,反之则反映零组件涨价侵蚀毛利结构。